2. 教育費は、いくらかかっているのか
まとめて贈ってもらう選択肢がなくなった分、教育費は家計の中から出すことになります。総額がどれくらいなのかを確認します。
教育費の試算は、LIMOの記事「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」から要点を借りて確認します。
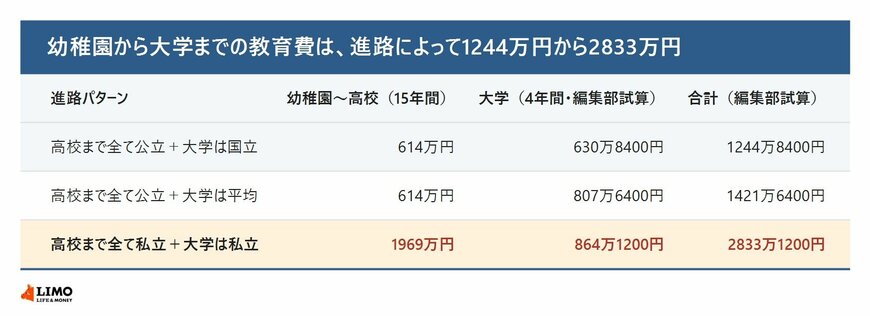
文部科学省「令和5年度子供の学習費調査結果のポイント」(令和8年1月16日公表・訂正版)によると、幼稚園3歳から高等学校第3学年までの15年間の学習費総額は、進路によって以下のとおりです。
すべて公立に通った場合は614万円、幼稚園のみ私立の場合は665万円、すべて私立に通った場合は1969万円となっています。
出所:LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
大学の費用は別の調査で分かります。
日本学生支援機構「令和6年度学生生活調査結果」(令和8年3月公表)によると、大学学部(昼間部)の学生生活費(学費と生活費の合計)は、設置者別の平均で1年あたり国立157万7100円・公立146万3400円・私立216万300円です。
この1年あたりの学生生活費を4年間分に編集部で単純合計すると、国立630万8400円・公立585万3600円・私立864万1200円になります。
出所:LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
大学は4年間として編集部が試算。進路の組み合わせで総額は倍以上変わる2/2
出所:文部科学省「令和5年度子供の学習費調査結果のポイント」・日本学生支援機構「令和6年度学生生活調査結果」をもとにLIMO編集部作成
2つを足すと総額が見えてきます。
高校まで全て公立で大学が国立の場合は幼稚園から高校までが614万円、大学が630万8400円で合計1244万8400円です。高校まで全て私立で大学も私立の場合は、幼稚園から高校までが1969万円、大学が864万1200円で合計2833万1200円になります。
進路の選び方によって、教育費の総額には約1600万円の差が出ます。この差は、40代の貯蓄現在高(平均1381万円)そのものより大きい金額です。
出所:LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
毎年同じ額がかかるわけでもありません。
同じ文部科学省の調査には、学年別の学校外活動費(学習塾や習い事など)も示されています。公立では中学校第3学年の約44万6000円が、私立では小学校第6学年の約89万1000円が、学年別で最も多い金額となっています。
15年間の総額だけを見ていると、こうした学年ごとの跳ね上がりが見えなくなります。教育費は毎年同じ額がかかるわけではなく、特定の学年に負担が偏る点も踏まえておく必要があります。
出所:LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
ただし、全額を家計から出しているわけではありません。
日本学生支援機構の同じ調査によると、大学学部(昼間部)の学生の収入に占める家庭からの支援の割合は50.7パーセントで、前回調査より5.1ポイント減っています。代わりに増えているのがアルバイト収入(25.0パーセント)と奨学金(21.6パーセント)です。
教育費の全額を家庭の貯蓄だけで賄う前提を置くと、必要額を実態より大きく見積もってしまう可能性があります。
出所:LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
備え方についても示されています。
実務上の防衛策としては、進学先の学費だけでなく、奨学金・教育ローン・アルバイトなど、家庭の貯蓄以外の資金の組み合わせを早めに調べておくことです。
日本学生支援機構の奨学金制度については、進学予定の学校の学生支援窓口や、日本学生支援機構の公式サイトで、給付・貸与それぞれの条件を確認できます。
出所:LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
3. 使い切れなかった分に、税がかかる
ここまで、終了した教育資金の一括贈与の非課税措置と、すでに契約している人が確かめておくこと、そして教育費の総額を見てきました。
この特例は令和8年3月31日で終了し、令和8年4月1日以後は新たに適用を受けられません。ただし3月31日までに適用を受けた分は引き続き非課税です。
教育資金管理契約が終わる事由は5つで、受贈者が30歳に達したとき、30歳以上で在学等の届け出をしなかったとき(その年の12月31日)、40歳に達したとき、受贈者が死亡したとき、そして残高が零になって終了の合意があったときです。30歳に達した日に学校等に在学しているか教育訓練を受けているなら届け出れば続きますが、上限は40歳です。
受贈者の死亡による終了を除き、終了時に残額があればその年の贈与税の課税価格に算入されます。このとき差し引ける教育資金支出額のうち、学校等以外の者への支払は500万円が限度です。令和5年4月1日以後に取得した分に対応する部分は、暦年課税で申告するときに一般税率が適用されます。契約期間中に贈与者が死亡したときは、管理残額を相続により取得したものとみなされます。
そして教育費そのものは、幼稚園から大学まで進路によって1244万8400円から2833万1200円まで幅がありました。ただし大学生の収入に占める家庭からの支援は50.7パーセントで、残りは奨学金やアルバイトです。
贈与という手段がなくなった分、奨学金や教育ローンを含めた組み合わせを早めに調べておくのが現実的です。ご自身の契約の残高や手続きは、契約している金融機関にご確認ください。



参考資料
- 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
- 国税庁「祖父母などから教育資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし」
- 文部科学省「教育資金の一括贈与に係る贈与税非課税措置」
- e-Gov法令検索「租税特別措置法」第70条の2の2
- 文部科学省「令和5年度子供の学習費調査結果のポイント」
- 日本学生支援機構「令和6年度学生生活調査結果」
- LIMO「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
LIMO編集部貯蓄解説班