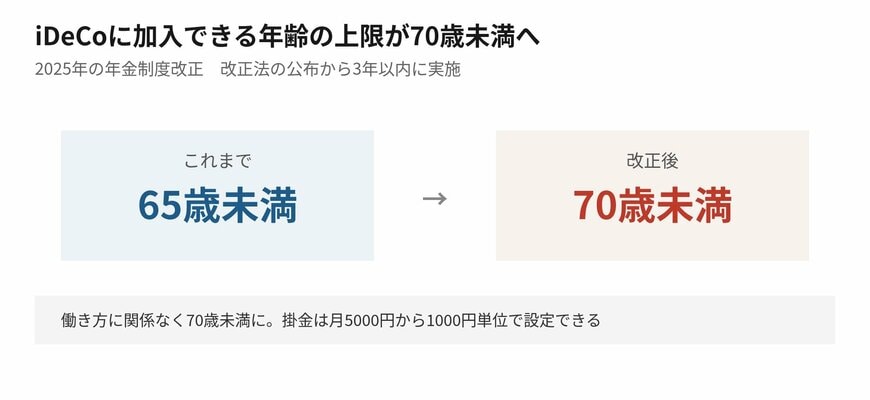
【iDeCo】加入できる年齢が70歳未満へ。税制優遇は3つ、ただし課税所得がないと控除は効かない 2026.09.17 17:09 公開 執筆者宮野 茉莉子 老後の資産形成を考えるとき、iDeCoは選択肢のひとつに挙がります。2025年6月13日に成立した年金制度改正法で、掛金を出せる期間が5年ぶん先まで延びることになりました。掛金を出した年の所得税と住民税が軽くなるのは、この制度に特有の効果です。ただし、誰にでも同じように効くわけではありません。優遇の中身と、加入する前に確かめておきたい点を順に見ていきます。 この記事のポイント 加入できる年齢の上限が60歳以上70歳未満へ。施行は改正法の公布から3年以内の政令で定める日 掛金は全額が小規模企業共済等掛金控除の対象。運用益は非課税で、受け取るときも控除が使える 課税所得がない人は掛金の所得控除を受けられない。配偶者の所得から差し引くこともできない 記事の続きを読む 1/2 出所:厚生労働省「年金制度改正法が成立しました」およびiDeCo公式サイト「iDeCoの特徴」をもとにLIMO編集部作成 Check! 【次のページでは、掛金・運用益・受け取りの3段階にある優遇と、加入の前に確かめたい点を1枚に並べた図で見ていきます】よいところだけで決めると、原則60歳まで引き出せないことや、手数料が掛金に対してどれくらいかという話が抜け落ちます。もう1枚は、加入できる年齢がどこまで広がるのかを示した図です。自分がどの区分に入るのかを確かめられます。 画像と一緒に記事を読む 関連記事 iDeCoの受け取り方3パターンと税金|一時金・年金・併用の違いを図解 50代のiDeCo、受け取り前の値動きにどう備える?出口戦略を意識した10年間の投資方法とは 50代のiDeCoは、増やす以上に「守る」出口戦略が重要です。暴落に備えたスイッチングでの利益確定や、60歳受給に必要な10年ルールに気を付け、家計全体のバランスを見ながら無理なく運用しましょう。 iDeCo(イデコ)の始め方と口座開設の手順|「引き落とし日」の残高不足による留意点 iDeCo(イデコ)の始め方や口座開設の手順、そして毎月の「引き落とし日」に関する実務上のルールをわかりやすく解説します。これからiDeCoの手続きを進める上で、家計管理のヒントとしてご活用ください。 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #iDeCo #資産形成