


老後の資産形成を考えるとき、iDeCoは選択肢のひとつに挙がります。
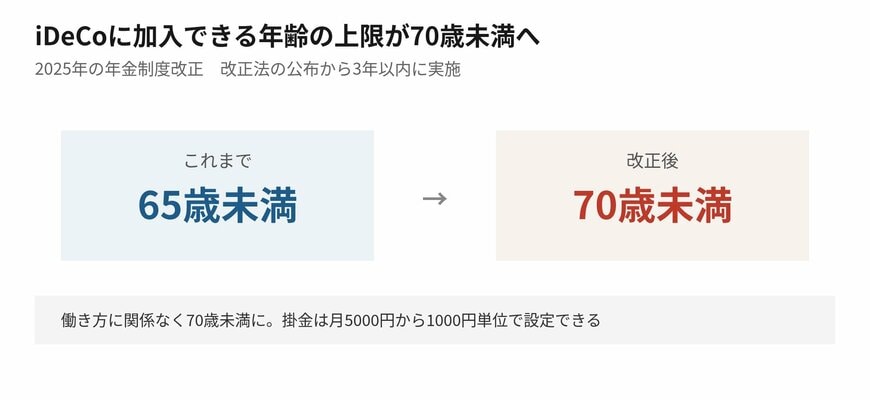
2025年6月13日に成立した年金制度改正法では、このiDeCoに加入できる年齢の上限が、働き方に関係なく70歳未満へ引き上げられることになりました。2026年12月に改正される予定です。
この記事では、iDeCoの税制上の優遇と、加入する前に確かめておきたい点を見ていきましょう。
- 2025年の年金制度改正で、加入できる年齢の上限が70歳未満へ引き上げられる
- 掛金は全額が所得控除の対象。運用益は非課税で、受け取るときも控除がある
- 課税所得がない人は掛金の所得控除を受けられない。配偶者の所得からも控除できない
1. 【iDeCo】加入できる年齢の上限が70歳未満へ
まず、今回の改正で何が変わるのかを確認します。
1.1 いまは65歳になるまで
iDeCo公式サイトによると、iDeCoは自分が拠出した掛金を自分で運用し、資産を形成する年金制度です。掛金は65歳になるまで拠出でき、60歳以降に老齢給付金を受け取れます。
加入できるのは、基本的に20歳以上65歳未満の公的年金の被保険者です。国民年金の第1号から第4号までの区分に応じて、加入できるかどうかと掛金の上限が変わります。
1.2 改正で70歳未満に広がる
厚生労働省によると、2025年の年金制度改正では私的年金の見直しも盛り込まれ、iDeCoの加入年齢の上限が働き方に関係なく70歳未満へ引き上げられます。
あわせて、企業型確定拠出年金については、加入者本人が掛金を上乗せするマッチング拠出の上限額が撤廃されます。事業主掛金の額を超えて、拠出限度額の枠を十分に活用できるようにするものです。
2. 税制の優遇は3つある
iDeCoが資産形成の手段として挙げられるのは、税制上の扱いによるところが大きいところです。
2.1 掛金・運用益・受け取りの3段階
iDeCo公式サイトによると、iDeCoでは掛金、運用益、そして給付を受け取るときに、税制上の優遇措置が講じられています。
掛金は全額が小規模企業共済等掛金控除の対象になります。運用している間の運用益は非課税です。受け取るときは、一時金なら退職所得控除、年金なら公的年金等控除が使えます。
2.2 NISAとは優遇の中身が違う
同じ資産形成の制度でも、NISAには掛金の所得控除にあたるものがありません。NISAの税制メリットは運用益が非課税になる点です。
掛金を出した年の所得税と住民税が軽くなるという効果は、iDeCoに特有のものです。ただし、この効果は次に見るように誰にでも生じるわけではありません。
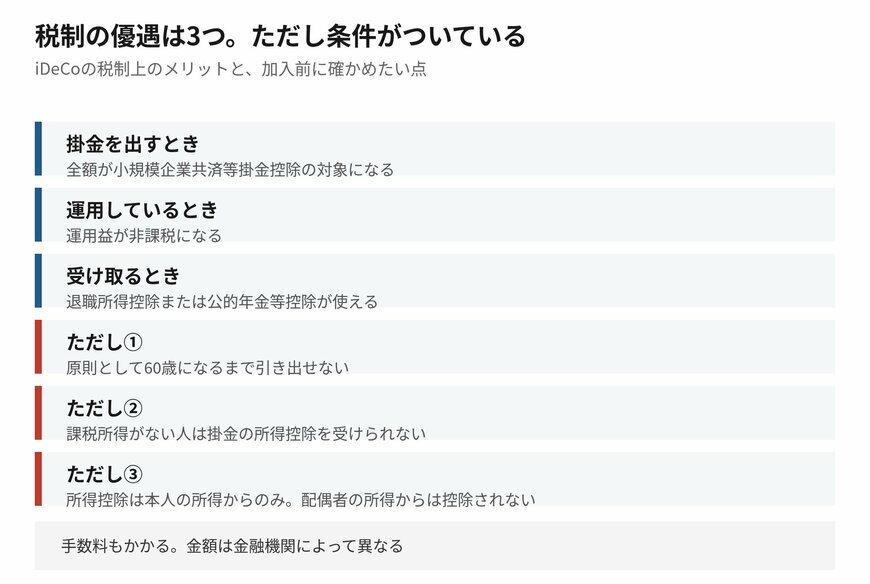
掛金の所得控除は目に見えて効くぶん、引き出せないという制約が軽く見られがちです。60歳までの人によっては数十年の間、引き出したいというタイミングが出る可能性も考えられます。両方を並べて判断したいところです。


