
祖父母から教育資金をまとめて贈ってもらう非課税の仕組みは、もう新しく使えません。
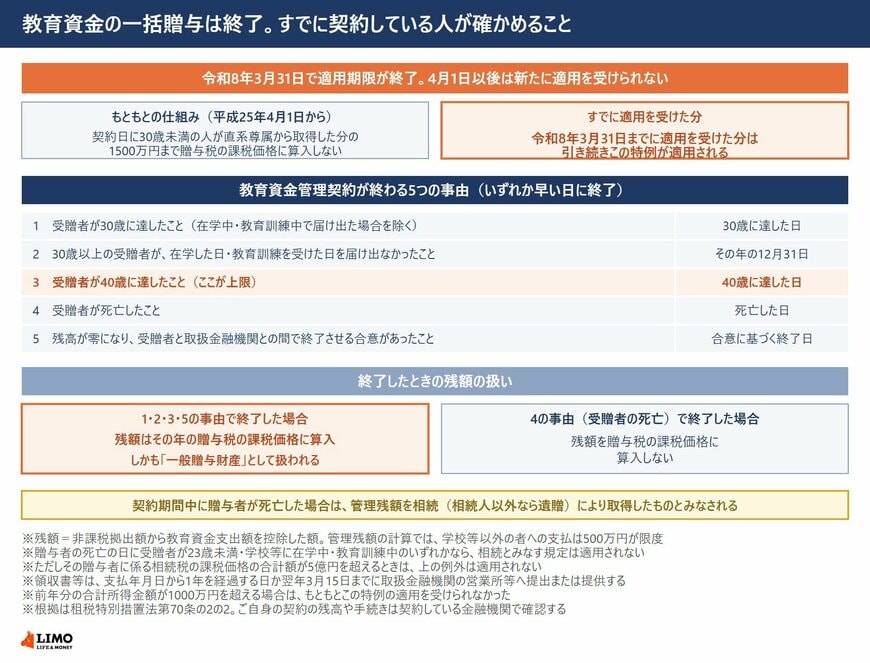
国税庁によると、教育資金の一括贈与の非課税措置は令和8年3月31日までとされていた適用期限が延長されずに終了し、令和8年4月1日以後は適用を受けることができません。ただし3月31日までに適用を受けた分については、引き続きこの特例が適用されます。
この記事では契約が終わる5つの事由と残額の扱いを確認したうえで、教育費が実際にいくらかかるのかを見ていきます。
1. 【教育資金の一括贈与】終了した制度と、すでに契約している人の期限
この特例は租税特別措置法第70条の2の2に定められています。まず終わったという事実から確かめます。
1.1 令和8年4月1日以後は新たに使えない
出発点は期限です。
国税庁は、この特例について令和8年3月31日までとされていた適用期限が延長されずに終了することとされたため、令和8年4月1日以後についてはこの特例の適用を受けることはできないとしています。文部科学省も、教育資金管理契約に基づく信託等可能期間は延長されずに令和8年3月31日までで終了したと明記しています。
制度そのものは平成25年4月1日に始まりました。教育資金管理契約を締結する日において30歳未満の人が、直系尊属である父母や祖父母などから取得した信託受益権や金銭等のうち1500万円までを、贈与税の課税価格に算入しないという仕組みです。なお平成31年4月1日以後に取得した分については、取得した日の属する年の前年分の合計所得金額が1000万円を超える人は適用を受けられませんでした。
1.2 すでに適用を受けた分は引き続き非課税
終わったからといって、遡って課税されるわけではありません。
国税庁は、令和8年3月31日までにこの特例の適用を受けた信託受益権または金銭等については、引き続きこの特例が適用されるとしています。すでに預けたお金が使えなくなるという話ではないということです。
ただし、契約期間中に贈与者が死亡した場合や、教育資金管理契約が終了した場合には、それぞれ相続税または贈与税がかかることがあるとされています。確認しておくべきなのはこの先の扱いです。
1.3 契約が終わる事由は5つ
終わり方が法律で決められています。
教育資金管理契約は、次の5つの事由に応じた日のうち、いずれか早い日に終了します。受贈者が30歳に達したこと、30歳以上の受贈者がその年中に学校等に在学した日または教育訓練を受けた日があることを届け出なかったこと(その年の12月31日)、受贈者が40歳に達したこと、受贈者が死亡したこと、そして口座の残高が零になり、かつその口座に係る契約を終了させる合意があったことです。
つまり、いつまでも置いておける口座ではありません。上限は40歳です。
1.4 30歳で終わるが、在学中なら届け出れば続く
30歳には例外があります。
受贈者が30歳に達した日に学校等に在学している場合、または教育訓練を受けている場合は、その旨を取扱金融機関の営業所等に届け出れば契約は終了しません。ただし届け出は必要で、届け出なければ30歳に達した日に終わります。
30歳を超えて続けている場合も、その年中に学校等に在学した日または教育訓練を受けた日があることを毎年届け出る必要があります。届け出がなければ、その年の12月31日に終了します。
1.5 終了時に残額があると贈与税がかかる
ここが一番の注意点です。
受贈者の死亡による終了を除き、契約が終了した時点で非課税拠出額から教育資金支出額を控除した残額があるときは、その残額を終了日の属する年の贈与税の課税価格に算入します。すでに相続等により取得したものとみなされた管理残額があるときは、それも差し引いたうえでの残額です。使い切れなかった分に贈与税がかかるということになります。
差し引ける教育資金支出額にも枠があります。学校等以外の者に支払われる金銭、つまり塾や習い事などに使った分は、500万円が限度とされています。この限度は後で見る管理残額の計算だけでなく、いま見ている契約終了時の残額の計算にも同じように及びます。塾代を多く使ったから残額はないはずだ、という見立てが成り立たない場合があるということです。
税率にも注意が必要です。暦年課税で申告する場合、この残額のうち令和5年4月1日以後に取得した信託受益権等に対応する部分には、一般税率が適用されます。直系尊属からの贈与に使える特例税率ではありません。令和5年3月31日以前に取得した分は、この扱いになりません。
1.6 受贈者が死亡して終了したときは課税されない
5つの事由のうち1つだけ扱いが違います。
受贈者が死亡したことにより教育資金管理契約が終了した場合には、非課税拠出額から教育資金支出額を控除した残額について、贈与税の課税価格に算入しません。
前の項目で「受贈者の死亡による終了を除き」と書いたのはこの規定があるためです。残りの4つの事由では、残額が贈与税の対象になります。
1.7 贈与者が死亡すると管理残額は相続財産とみなされる
贈った側が亡くなった場合の扱いもあります。
契約期間中に贈与者が死亡した場合、受贈者は速やかにその旨を取扱金融機関の営業所等に届け出なければなりません。そして死亡した日における非課税拠出額から教育資金支出額を控除した残額(管理残額)を、その贈与者から相続により取得したものとみなして相続税に関する法令が適用されます。受贈者が相続人以外であれば遺贈とみなされます。
ここでも、教育資金支出額に算入できる学校等以外の者への支払は500万円が限度です。学校等に直接支払う入学金や授業料と、学校等以外に支払う塾や習い事などの費用では、扱いが分かれるということです。
1.8 23歳未満などなら相続財産にならない。ただし例外あり
この相続税のみなし規定にも例外があります。
贈与者の死亡の日において受贈者が23歳未満である場合、学校等に在学している場合、または教育訓練を受けている場合には、管理残額を相続により取得したものとみなす規定は適用されません。2つ目と3つ目に当たるときは、その旨を明らかにする書類を死亡の届出とあわせて提出する必要があります。
ただし令和5年4月1日以後に取得した信託受益権等については、その贈与者の死亡に係る相続税の課税価格の合計額が5億円を超えるとき、この例外が適用されません。つまり、相続財産の規模によって結論が変わります。
1.9 領収書等の提出には期限がある
使ったことを証明する手続きも続きます。
受贈者は、教育資金の支払に充てた金銭に係る領収書などを取扱金融機関の営業所等に提出または提供しなければなりません。期限は、選択した方式に応じて、領収書等に記載された支払年月日から1年を経過する日か、支払年月日の属する年の翌年3月15日のいずれかです。
提出がないと教育資金支出額として記録されず、その分が残額に含まれることになります。ご自身の契約の方式や必要書類は、契約している金融機関にご確認ください。
なお、幼稚園から大学までの教育費の試算や、大学生の収入の内訳は、LIMOの記事「40代の貯金の平均は1381万円、中央値は500万円。教育費と老後資金の板挟みで純貯蓄がマイナスになる40代の家計を、公的統計から試算する」から一部を引用・参照しています。あわせて、平均値と中央値の差を整理した「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」も紹介します。