

「住民税非課税世帯」という言葉は、給付金や保険料の軽減などさまざまな制度で条件に使われますが、実際にどんな所得なら該当するのか、正確に理解している方は多くありません。
この記事では、東京都港区の公式情報にもとづき、個人住民税が非課税になる所得基準と、「世帯」全体で判定されるという見落としがちな仕組みを整理します。
1. 個人住民税が非課税になるのは、合計所得金額が基準以下の場合
個人住民税(均等割・所得割)が非課税になるかどうかは、前年の合計所得金額で判定されます。扶養親族がいない単身者の場合、合計所得金額45万円以下であれば非課税になります。
給与収入だけの単身者であれば、合計所得45万円は給与収入110万円以下に相当します(令和8年度・給与所得控除の最低保障額65万円を差し引いた金額)。
2. 扶養親族がいる場合は、「35万円×人数+10万円+21万円」という式で計算する
扶養親族や同一生計配偶者がいる場合の非課税基準は、単純に45万円で判定されるわけではありません。「35万円×(本人+同一生計配偶者+扶養親族の人数)+10万円+21万円」以下という式で計算されます。
例えば、本人と扶養親族1人(合計2人)の世帯であれば、35万円×2人+10万円+21万円=101万円以下が非課税基準になります。扶養親族が増えるほど、基準額も上がっていく仕組みです。
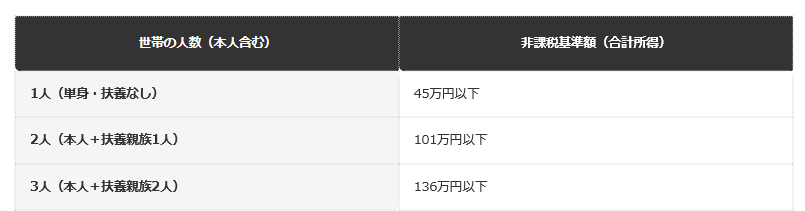
- 1人(単身・扶養なし):合計所得45万円以下。
- 2人(本人+扶養親族1人):35万円×2人+10万円+21万円=101万円以下。
- 3人(本人+扶養親族2人):35万円×3人+10万円+21万円=136万円以下。
3. 【編集者の視点】
「うちは扶養家族がいるから、単身者向けの45万円という基準は関係ない」と勘違いしたまま調べてしまうと、実際の基準額を見誤ります。
扶養親族の人数によって基準額そのものが変わることを、まず押さえておくことが大切です。
4. 「非課税世帯」は本人だけでなく、同居する世帯全員の所得で判定される
ここで見落としやすいのが、「住民税非課税世帯」という区分は、世帯主本人だけでなく、同居する家族全員の住民税が非課税でなければ該当しない、という点です。
「自分の所得は基準以下だから、うちは非課税世帯のはず」と考えていても、同居している家族の中に基準を超える所得の人が1人でもいれば、世帯全体としては非課税世帯に分類されません。給付金や保険料軽減の対象かどうかを確認する際は、本人の所得だけでなく、同居家族全員の所得を確認する必要があります。
5. 【編集者の視点】
親と同居する働き盛りの子どもがいる世帯で、「親の年金は少ないのに非課税世帯の給付金が受け取れない」というケースは、この仕組みが原因であることが多いです。
同居する家族構成が変わったタイミングでは、非課税世帯に該当するかどうかを見直しておくとよいでしょう。
6. 障害者・未成年者・寡婦・ひとり親には、より緩やかな非課税基準がある
納税義務者本人が障害者・未成年者・寡婦またはひとり親に該当する場合は、前年の合計所得金額が135万円以下であれば住民税は課税されません。これは扶養親族の人数にかかわらず一律の基準です。
給与収入だけの場合、135万円という基準は年収204万4000円未満に相当します。単身者の通常基準(45万円)と比べるとかなり緩やかな基準になっているため、該当する可能性がある方は確認しておく価値があります。
7. この基準は障害者控除等の手続きが済んでいないと反映されないことがある
135万円以下の非課税基準は、所得税の確定申告や年末調整、または市区町村への市民税・県民税申告書で、障害者控除等の手続きが済んでいることが前提になります。
「自分は障害者だから自動的に非課税になるはず」と思い込んでいると、実際には手続きが未了で非課税判定に反映されていない、というケースがあります。確定申告や年末調整で障害者控除の手続きが済んでいない場合は、市区町村への申告書提出が必要になります。
※本記事は、編集部が東京都港区・仙台市が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. 非課税世帯になると受けられる主な優遇措置
住民税非課税世帯に該当すると、住民税そのものがかからないだけでなく、他の制度でも軽減措置の対象になることがあります。代表的なものとしては、国民健康保険料や介護保険料の軽減、高額療養費の自己負担限度額の引き下げ、各種給付金の支給対象などが挙げられます。
「住民税がかからないだけ」と思っていると、こうした関連制度の恩恵を見落としてしまうことがあります。非課税世帯に該当するかどうかは、住民税以外の制度にも影響するという点を押さえておくとよいでしょう。
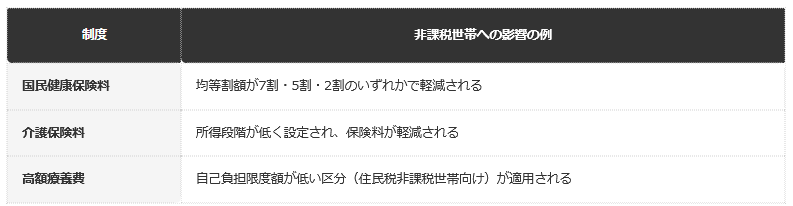
- 国民健康保険料:世帯の所得水準に応じて、均等割額が7割・5割・2割のいずれかで軽減される。
- 介護保険料:所得段階が低く設定され、月々の保険料が軽減される。
- 高額療養費:自己負担限度額が、住民税非課税世帯向けの低い区分で計算される。
これらの軽減措置は制度ごとに申請の要否や判定方法が異なるため、詳細はそれぞれの制度の担当窓口で確認する必要があります。あくまで「非課税世帯であること」が、複数の制度で共通のキーワードになっているということを押さえておくと理解しやすくなります。
9. 【編集者の視点】
非課税世帯かどうかは、住民税の話にとどまらず、医療・介護・給付金と幅広い制度に関わってきます。
該当する可能性がある方は、住民税だけでなく関連制度もあわせて確認しておくと、受けられるはずの軽減を見落とさずに済みます。
10. まとめ
- 単身・扶養なしの非課税基準は合計所得45万円以下、扶養親族がいる場合は人数に応じた式で計算する。
- 「非課税世帯」は本人だけでなく、同居する世帯全員の所得が基準を満たしている必要がある。
- 障害者・未成年者・寡婦・ひとり親には、合計所得135万円以下という緩やかな基準がある。
「自分の所得だけ見れば済む」と思い込まず、世帯全員の所得を確認することが、非課税世帯に該当するかどうかを正しく判断する第一歩になります。
配当所得を活用した非課税世帯の維持方法については住民税非課税世帯と配当金生活を整理した別記事、障害者に関する非課税基準の詳細については住民税非課税世帯と障害者控除を整理した別記事もあわせてご覧ください。
11. よくある質問
11.1 Q. 住民税非課税世帯の基準はいくらですか。
A. 単身・扶養なしの場合は合計所得45万円以下です。扶養親族がいる場合は「35万円×人数+10万円+21万円」以下の式で計算します。
11.2 Q. 給与収入だけの場合、非課税基準は年収でいくらですか。
A. 単身の場合、給与収入110万円以下(令和8年度)が目安です。
11.3 Q. 自分の所得が基準以下なら、非課税世帯になりますか。
A. なるとは限りません。同居する家族全員の所得がそれぞれの基準を満たしていなければ、世帯全体としては非課税世帯になりません。
11.4 Q. 障害者は非課税基準が緩やかになりますか。
A. はい。合計所得135万円以下(給与収入204万4000円未満)であれば非課税になります。未成年者・寡婦・ひとり親も同じ基準です。
11.5 Q. 障害者の非課税基準は自動的に適用されますか。
A. 確定申告・年末調整・市民税申告書のいずれかで障害者控除等の手続きが済んでいることが前提です。
11.6 Q. 扶養親族の人数が増えると、非課税基準はどう変わりますか。
A. 人数が増えるほど基準額も上がります。本人+扶養親族1人なら101万円以下、本人+扶養親族2人なら136万円以下です。


参考資料
齊藤 慧


