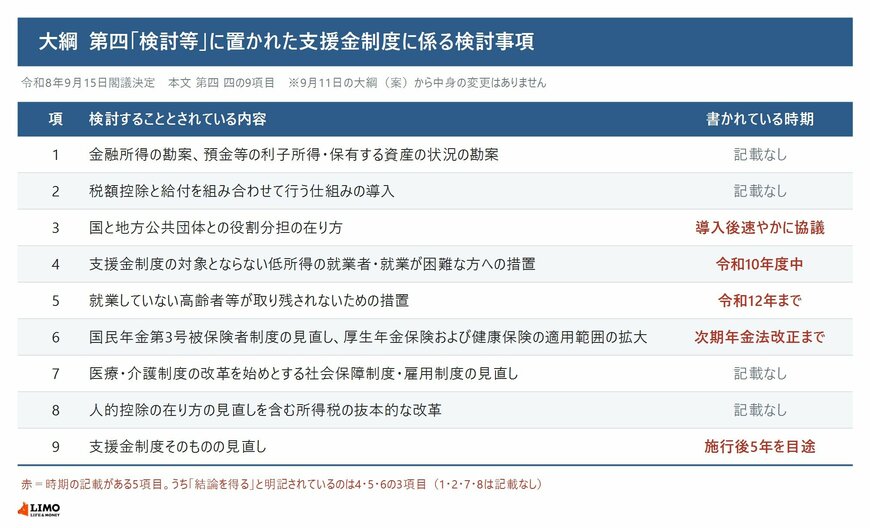
【就業者負担軽減支援金】制度全体の見直しは施行後5年を目途。ただし支援額や所得の上限は、それを待たずに改定できる 2026.09.19 07:31 公開 執筆者中本 智恵 給付付き税額控除の大綱が、9月15日に閣議決定されました。9月11日に示された案から、検討事項の中身は変わっていません。この大綱の第四「検討等」には、支援金制度そのものとは別に、これから詰めるとされた論点が9項目まとめて置かれています。ただし時期が書かれているのは5項目で、残る4項目には記載がありません。何がいつ決まることになっているのかを、順に確認していきます。 この記事のポイント 給付付き税額控除の大綱は、9月15日に閣議決定されました。11日に示された案から、検討事項の中身は変わっていません 大綱の第四「検討等」には、これから詰めるとされた論点が9項目置かれています。支援金制度そのものを見直すという項目も含まれます 時期が書かれているのは5項目にとどまります。残りは書き方が「継続して検討を行う」「所要の措置を講ずる」と分かれています 記事の続きを読む 1/2 出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」をもとにLIMO編集部作成 Check! 次のページでは、この表の9項目を順に確認します。大綱の第四「検討等」には支援金制度に係る検討事項が並んでいて、時期が書かれているのは5項目、残る4項目には記載がありません。時期のある5項目のうち「結論を得る」と明記されているのは3項目です。書き分けまで、順にみていきましょう。 画像と一緒に記事を読む 関連記事 今月、大綱決定へ【給付付き税額控除】就労していない高齢者は対象外《対応の結論は令和12年までに》令和9年4月からの動きを確認 給付付き税額控除は、9月に大綱を決定して臨時国会に法案を提出するという段階に来ています。ただし、令和11年度から本格導入される「所得に連動したきめ細かな給付」が着目しているのは中所得・低所得の現役勤労者で、就労していない高齢者は対象外とされています。対象外となる方への対応は継続検討とされ、結論は次期年金法改正が予定されている令和12年までとされています。この記事では、対象外となる方への対応がどのように示されているのかを確認していきます。 【給付付き税額控除】本格導入は令和11年度。令和9年4月・6月と合わせた「3つの日付」は何が違う? 給付付き税額控除は令和11年度から導入される予定です。ただし、誰が手続きの窓口になるのかは、まだ決まっていません。令和8年8月5日に閣議決定された基本方針では、国と地方が協力して運営し、オールジャパンの事務負担を最小化していく方向で検討するとされており、役割分担についての協議はいまも続いています。この記事では、内閣官房の資料をもとに、給付を届ける体制がどこまで決まっているのか確認していきましょう。 【給付付き税額控除】2026年8月の基本方針、こどもへの加算は「18歳以下」。先行導入では何歳までになる? 令和8年8月5日、「給付付き税額控除」の制度導入の基本方針が閣議決定されました。方針には、こどもを扶養している方への加算を行うことが書かれています。加算の対象は18歳以下のこどもですが、令和9年度に始まる先行導入では15歳以下に代わります。高所得の配偶者がいる場合の例外も、本格導入では設けられ、先行導入では設けられません。2つの段階で何がどう違うのかを基本方針の記述から確認します。 【給付付き税額控除】公金受取口座、登録できるのは1人1口座で本人名義だけ。使える給付金等は160種類以上、登録方法は4つ 【飲食料品の消費税1%】令和9年4月から2年間。いま8%なのは何と何?税抜月3万円なら年2万5200円の差 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #給付付き税額控除 #消費税