

2026年9月11日、内閣官房の「「給付付き税額控除」に関する国と地方の協議の場」(第4回)で、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が示されました。
9月15日、この大綱は閣議決定されています。案から閣議決定までのあいだに、検討事項の中身は変わりませんでした。
大綱の第四「検討等」には、支援金制度そのものとは別に、これから詰めるとされた論点がまとめて置かれています。
この記事では、そこに並ぶ検討事項の数と中身を確認します。2ページ目では、年金にかかわる2項目と、制度全体の見直し、国と地方の役割分担を順に見ていきます。
1. 給付付き税額控除の大綱は支援金制度に9つの検討事項を置いた
まず、検討事項がどこに、いくつ書かれているかを見ていきましょう。
1.1 検討事項が並んでいるのは大綱の第四「検討等」
大綱は、社会保障国民会議の「中間とりまとめ」(令和8年7月29日)と「「給付付き税額控除」の制度導入の基本方針」(令和8年8月5日閣議決定)を踏まえ、法案提出に向けて政府として定めたものです。
構成は第一「目的」から第四「検討等」までで、このうち第四の四が「支援金制度に係る検討事項」にあたります。
ここに9つの項目が並んでいます。9月11日に同時に配られた概要の資料では8項目に整理されていますが、大綱の本文にはこれに加えて、支援金制度そのものを見直すという項目が置かれています。
1.2 9項目のうち、時期の記載があるのは5項目
9項目のうち、何らかの時期が書かれているのは5項目です。残る4項目には、時期の記載がありません。
ただし、時期がない4項目の書き方も一律ではありません。「継続して検討を行う」「着実に検討を行うようにする」とされているものがある一方で、1項目目のように「所要の措置を講ずる」と書かれている部分もあります。
時期が書かれている5項目のほうも、書かれ方は同じではありません。「結論を得る」と明記されているのは3項目で、残りの2項目は協議を始める時期と、制度を見直す目途です。
9項目のうち、時期が書かれているのは赤で示した5項目です1/2
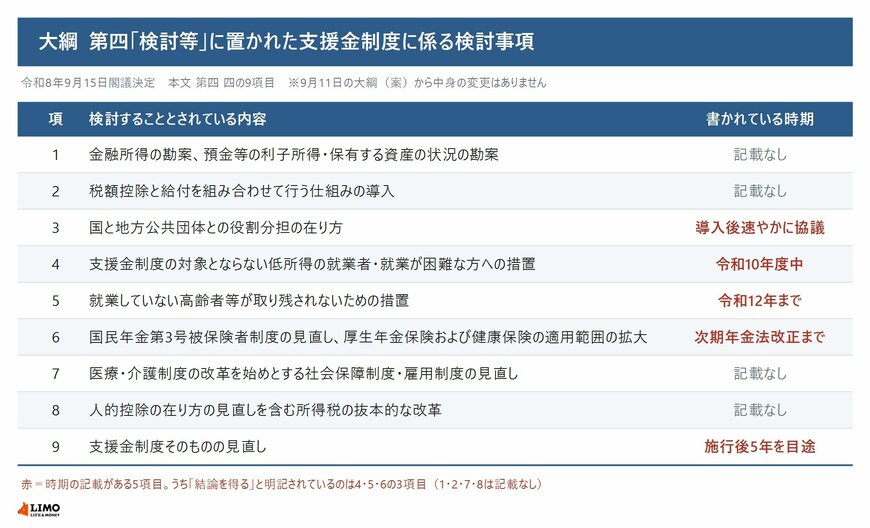
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」をもとにLIMO編集部作成
9項目を、大綱に書かれている順に並べると次のとおりです。
- 金融所得の勘案、預金等の利子所得・保有する資産の状況の勘案
- 税額控除と給付を組み合わせて行う仕組みの導入
- 国と地方公共団体との役割分担の在り方
- 支援金制度の対象とならない低所得の就業者・就業が困難な方への措置
- 就業していない高齢者等が取り残されないための措置
- 国民年金第3号被保険者制度の見直し、厚生年金保険および健康保険の適用範囲の拡大
- 医療・介護制度の改革を始めとする社会保障制度・雇用制度の見直し
- 人的控除の在り方の見直しを含む所得税の抜本的な改革
- 支援金制度そのものの見直し
このうち、時期の記載がない2つ目・7つ目・8つ目は、それぞれ次のように書かれています。
2つ目は、税額控除と給付を組み合わせて行う仕組みについて、将来にわたり給付のみにより行う仕組みと限定することなく、継続して検討を行うという内容です。
7つ目は、社会保険料を始めとする純負担率の引下げや、負担能力に応じた負担の徹底といった観点から、医療・介護制度の改革を始めとする社会保障制度および雇用制度の見直しについて、その道筋を明らかにしつつ継続して検討を行うとされています。
8つ目は、所得税法等の一部を改正する法律(令和7年法律第13号)附則第81条の規定等に基づき、人的控除の在り方の見直しを含む所得税の抜本的な改革について着実に検討を行うようにする、という書き方です。
2. 給付付き税額控除で金融所得と保有資産の勘案は書き分けられている
1つ目の項目は、3つの内容が1項にまとめられています。書き方が少しずつ違うので、順に見ていきましょう。
2.1 金融所得は「所要の措置を講ずる」と書かれている
大綱は、公平性を確保する等の観点から、後期高齢者医療制度における金融所得の勘案に係る環境整備の進展の状況も踏まえ、金融所得を支援金制度において勘案するために所要の措置を講ずる、としています。
検討という書き方ではなく、措置を講ずるという書き方になっている部分です。
2.2 利子所得と保有する資産の状況は検討の段階にとどまる
一方、預金等の利子所得を勘案することについては「着実に検討する」とされています。
保有する資産の状況を勘案することについては、金融所得および預金等の利子所得の勘案の取組の状況を踏まえつつ検討を行う、という書き方です。
同じ1つの項目のなかでも、段階が分けて書かれていることになります。
3. 給付付き税額控除の対象とならない方への措置は令和10年度中に結論を出す
結論を得る時期がいちばん早いのが、支援金制度の対象から外れる方への措置です。
3.1 低所得の就業者と、就業が困難な方が対象に挙げられている
大綱は、低所得の就業者と、疾病または障害その他の事情により就業が困難である方のうち、支援金制度の対象とならない方への必要な措置の在り方について検討するとしています。
その際、生活困窮者の自立支援に関する制度や、障害者の福祉に関する制度その他の既存の社会保障制度との関係を整理するとされています。
検討の仕方にも注文が付いています。給付と相談支援および就業支援を一体的に実施することを含め、その実施に要する財源の確保と併せて検討を行う、という書き方です。
3.2 国民年金制度と国民健康保険制度の負担軽減措置の拡充も検討に含まれる
あわせて、国民年金制度および国民健康保険制度における所得に応じた負担軽減措置を必要に応じて拡充することを含め、幅広く検討を行うと書かれています。
結論を出す時期は令和10年度中で、必要があると認めるときは令和11年度以降に所要の措置を講ずるとされています。
給付を国と地方のどちらが担うのかという論点については、親記事で次のように説明されています。
政府が税額控除を見送り現金給付に一本化した主な理由は、国や地方自治体が担う膨大で複雑な事務作業のパンクを防ぎ、制度の早期導入と効率性を優先するためです。
出所:LIMO「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」

なお、給付付き税額控除の基本的な仕組みは、下記の記事で解説しています。



