

4. 年金にかかわる2つの検討事項は、いずれも「令和12年の次期年金法改正」が目途
9項目のうち2つは、年金の制度そのものにかかわる内容です。
4.1 就業していない高齢者等への措置は令和12年まで
大綱は、就業していない高齢者等が支援金制度と既存の社会保障制度の双方から取り残されることのないよう、必要な措置の在り方について検討するとしています。
その際、年金制度および生活保護制度その他の既存の社会保障制度との関係を整理するとされています。
結論を出す時期は、次期年金法改正が予定されている令和12年までです。
4.2 国民年金第3号被保険者制度の見直し時期
もう1つは、国民年金第3号被保険者に係る制度の見直しと、厚生年金保険および健康保険の適用範囲の拡大の更なる推進です。
大綱は、支援金制度の実施と併せて、これらを含む就業支援および関連する制度の改革について検討し、次期年金法改正までに結論を得るとしています。
支援金に上乗せされる就業促進特例加算は、この取組により「年収の壁」が解消するまでの時限的な措置と位置づけられています。
導入の令和9年4月から、施行後5年の見直しまでを時期の順に並べました2/2
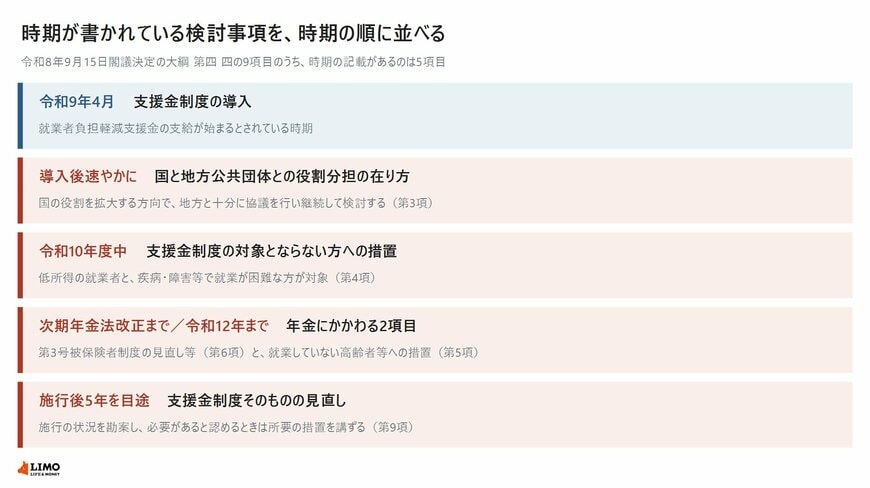
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」をもとにLIMO編集部作成
5. 支援金制度そのものも施行後5年を目途に見直すとされている
概要の資料には出てこない9項目目が、制度全体の見直しです。
5.1 施行の状況を勘案して所要の措置を講ずる
大綱は、支援金制度の施行後5年を目途として、支援金制度の施行の状況を勘案し、必要があると認めるときは支援金制度について検討し、その結果に基づいて所要の措置を講ずるとしています。
令和9年4月の導入から5年後を目安に、制度全体を一度見直すという枠組みです。
5.2 閾値や支援額は、この見直しとは別に改定できるとされている
金額の水準については、第四「検討等」ではなく第三「就業者負担軽減支援金の支給等」のなかに別の規定が置かれています。
所得下限額・所得上限額・純負担基準額については、施行の状況を定期的に検証し、必要があると認めるときは改定するとされています。支援額、逓増開始額、逓増終了額、逓減開始額についても同じ扱いです。
金額の水準そのものは、施行後5年の見直しを待たずに動きうる部分ということになります。
6. 国と地方の役割分担は導入後速やかに協議するとされている
時期の記載がある残る1つが、国と地方公共団体の役割分担です。
6.1 国の役割を拡大する方向で協議すると書かれている
大綱は、社会の構造の変化や情報システムの整備の進展その他の状況の変化、社会保障制度および税制の見直し、行政事務に関する国と地方公共団体との役割分担その他の地方制度の在り方に関する調査審議等を踏まえるとしています。
そのうえで、国の役割を拡大する方向で、本制度の実施に関する国と地方公共団体との役割分担の在り方その他円滑な制度の実施に必要な事項について、本制度の導入後速やかに、「「給付付き税額控除」に関する国と地方の協議の場」において地方と十分に協議を行い、継続して検討を行うと書かれています。
協議の場が条文のなかで名指しされている点が、ほかの項目と違うところです。ここで書かれている「速やかに」は協議を始める時期で、結論を出す時期ではありません。
7. これから決まる部分を先に押さえておく
大綱の第四「検討等」には、支援金制度に係る検討事項が9項目置かれていました。
時期の記載があるのは、国と地方の役割分担(導入後速やかに協議)、対象とならない方への措置(令和10年度中に結論)、就業していない高齢者等への措置(令和12年までに結論)、第3号被保険者制度の見直し等(次期年金法改正までに結論)、制度そのものの見直し(施行後5年を目途)の5項目です。このうち「結論を得る」と明記されているのは3項目になります。
残る4項目には時期の記載がありません。ただし、金融所得の勘案は「所要の措置を講ずる」、利子所得と保有する資産の状況、税額控除と給付を組み合わせる仕組み、社会保障制度・雇用制度の見直し、所得税の抜本的な改革は検討にとどまる、という書き分けがされています。
大綱は令和8年9月15日に閣議決定されましたが、支援金の額や対象となる所得の水準はまだ決まっていません。自分の場合にどう当てはまるかは、制度の内容が固まってから、お住まいの市区町村の担当窓口や、税については所轄の税務署に確認してみましょう。
参考資料
- 内閣官房「社会保障国民会議」
- 内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)」
- 内閣官房「「給付付き税額控除」に関する国と地方の協議の場(第4回)議事次第」
- 内閣官房「「給付付き税額控除」の制度導入の基本方針(令和8年8月5日閣議決定)」
- LIMO「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」
中本 智恵


