2. 20代の貯蓄は、どのあたりにあるのか
返還額は毎月の家計から出ていきます。その家計にどれだけ貯蓄があるのか、20代の実態を確認します。
20代の代表値の読み方は、LIMOの記事「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」から要点を借りて確認します。
総務省の家計調査で示される年齢区分は「40歳未満・40〜49歳・50〜59歳・60〜69歳・70歳以上」の5区分のみです。20代単独の貯蓄現在高は、この調査からは分かりません。
そのため、20代の実態を知るには、金融経済教育推進機構(J-FLEC)が実施する「家計の金融行動に関する世論調査」の年齢階級別データを使うのが妥当です。
出所:LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
単身か二人以上かで数字が変わります。
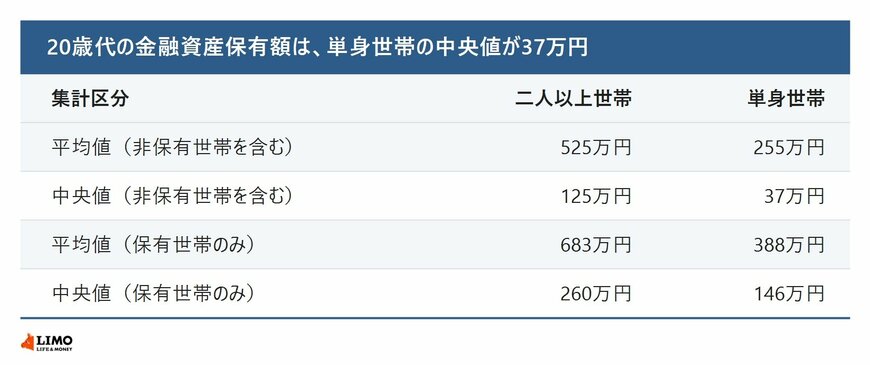
2025年調査(二人以上世帯)によると、20歳代の金融資産保有額は、金融資産を保有していない世帯を含めた実態値で平均525万円・中央値125万円でした。金融資産を保有している世帯だけに限ると、中央値は260万円まで上がります。
J-FLECが公表する単身世帯調査の「各種分類別データ」を直接確認した結果、20歳代の単身世帯の金融資産保有額は、非保有世帯を含む実態値で平均255万円・中央値37万円でした。保有世帯のみで見ると、平均388万円・中央値146万円という結果になっています。
出所:LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
分布を見ると偏りがあります。
J-FLECの単身世帯調査(20歳代、非保有世帯を含む)の分布を確認すると、金融資産を保有していない世帯が33.2パーセントを占めています。これに「100万円未満」の保有世帯24.6パーセントを足すと、実質的に資産100万円未満の世帯は合計57.8パーセントにのぼります。
一方で、1000万円以上を保有する世帯は4.7パーセントにとどまります。実際には半数以上が資産100万円未満に集中しており、まとまった資産を持つ層はごく一部という、低い水準への偏りが目立つ分布になっています。
出所:LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
ばらつきの大きさも試算されています。
編集部でもう一つ試算したのが、平均値が中央値の何倍にあたるかという「倍率」です。単身世帯20代(非保有世帯を含む)は、平均255万円÷中央値37万円で約6.89倍になります。
単身世帯のほうが倍率が大きく、少数の資産形成が進んだ層が平均値をより強く引き上げている構造がうかがえます。20代の中でも、単身世帯は資産のばらつきが特に大きい層だといえそうです。
出所:LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
積み立てるペースの目安も出ています。
20代を20歳から29歳までの10年間と仮定し、10年間(120か月)で37万円を均等に積み立てたと仮定すると、月あたり約3083円というペースになります(編集部試算、単純な均等割りであり実際の貯蓄行動を示すものではありません)。
同じ計算を二人以上世帯の中央値125万円に当てはめると月あたり約1万417円、保有世帯のみの中央値(単身146万円)で計算すると月あたり約1万2167円というペースになります。
出所:LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
比べ方についても注意があります。
20代の平均値(非保有世帯を含む単身世帯で255万円)は、一部の資産を多く持つ世帯に引き上げられた数字であり、大多数が到達している水準ではありません。一方で、中央値(37万円)を「これくらいで十分」と捉えるのも早計です。
防衛策としては、代表値(平均・中央値)ではなく、自分が今どのペースで資産を積み上げているかという時間軸で管理するほうが実用的です。
出所:LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
3. 減らすか、待ってもらうか
ここまで、奨学金の返還が難しいときに使える2つの制度と、20代の貯蓄の実態を見てきました。
減額返還制度は当初の返還月額を2分の1、3分の1、4分の1、3分の2に減額し、返還期間を延長します。収入の目安は給与所得者で年間収入金額400万円以下、給与所得以外の所得を含む場合で年間所得金額300万円以下です。延滞していないこと、口座振替の加入者であること、月賦返還であることも条件で、適用は1回12か月・通算15年(180か月)までです。返還予定総額が減るわけではありません。
返還期限猶予制度は返還を先送りする仕組みで、元金も利子も免除されません。一般猶予の経済困難の収入基準は給与所得者で年間収入金額300万円以下と、減額返還より100万円低い水準です。適用は通算10年(120か月)までですが、傷病、災害、生活保護受給中、産前休業・産後休業および育児休業などは10年の制限がありません。
2026年3月卒業で10月から返還が始まる方は「新卒等」で申請でき、2027年6月までなら添付書類が不要です。
そして20代の貯蓄は、J-FLECの調査で単身世帯の中央値が37万円、二人以上世帯で125万円でした。単身世帯では実質100万円未満が57.8パーセントを占めます。中央値37万円を10年で積み上げるペースは月約3083円という試算になるので、返還月額のほうが大きいという方は少なくないはずです。
延滞してから動くと減額返還は使えなくなるため、苦しいと感じた時点でスカラネット・パーソナルから願い出るか、奨学金相談センターにご相談ください。



参考資料
- 日本学生支援機構「月々の返還額を少なくする(減額返還制度)」
- 日本学生支援機構「減額返還制度の概要」
- 日本学生支援機構「減額返還制度の収入・所得金額の目安」
- 日本学生支援機構「返還を待ってもらう(返還期限猶予)」
- 日本学生支援機構「一般猶予の申請事由と必要な証明書」
- 日本学生支援機構「経済困難(一般猶予の申請事由)」
- 日本学生支援機構「新卒等(一般猶予の申請事由)」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- LIMO「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
LIMO編集部貯蓄解説班