
2026年3月に卒業した人は、10月から奨学金の返還が始まります。
日本学生支援機構によると、返還が難しいときに使える制度は2つあります。月々の額を減らす減額返還制度と、返還そのものを先送りする返還期限猶予制度です。ただし収入の基準は同じではありません。
この記事では2つの制度の違いと収入の基準を確認したうえで、20代の貯蓄がどのあたりにあるのかを見ていきます。
1. 【奨学金の返還】払えないときに使える2つの制度
どちらも延滞する前に願い出るための仕組みです。まず月々の額を減らすほうから確かめます。
1.1 減額返還は月額を2分の1などに減らす
出発点は減額返還制度です。
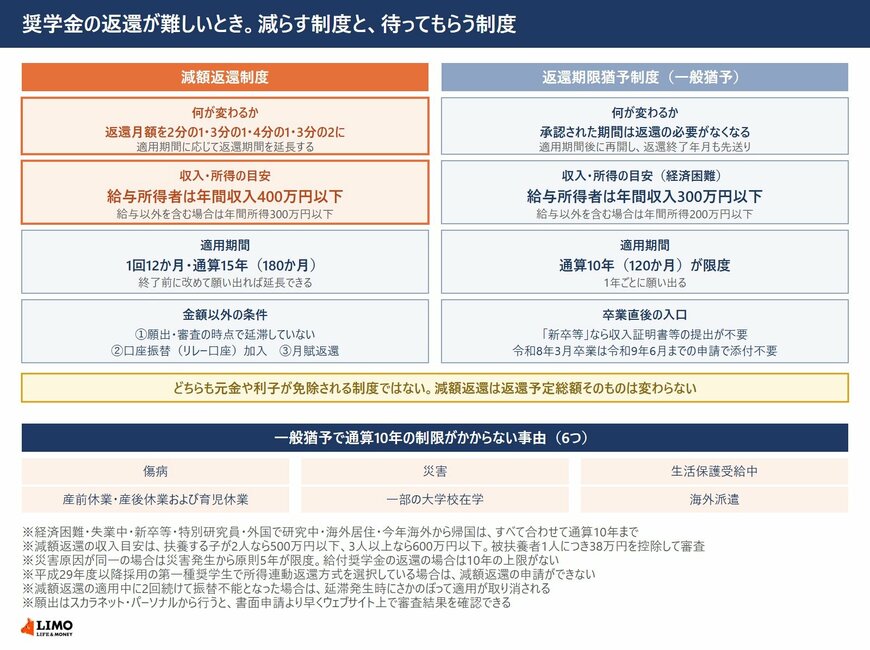
日本学生支援機構は、当初の約束どおりの返還月額での返還は難しいが月額を減額すれば返還できる場合に、適用期間に応じて返還期間を延長し、当初の返還月額を2分の1、3分の1、4分の1、3分の2に減額して返還できる制度だと説明しています。
ただし減額されるのは毎月の割賦金です。返還予定総額が減額されるわけではありません。第二種奨学金の利子の総支払額も変更はなく、機関保証制度では保証期間が延長されますが保証料の追加徴収はないとされています。
1.2 減額返還の収入目安は年収400万円以下
基準は金額で示されています。
経済的事由の収入・所得金額の目安は、給与所得者の場合は年間収入金額400万円以下、給与所得以外の所得を含む場合は年間所得金額(必要経費等控除後)300万円以下です。
扶養している子供が2人以上いる場合は基準が上がりますが、上がり方は所得の区分で違います。給与所得者なら子供2人で500万円以下、3人以上で600万円以下です。給与所得以外の所得を含む場合は子供2人で400万円以下、3人以上で500万円以下となります。子供が1人の場合は基準額そのものは変わらず、400万円以下・300万円以下のままです。自営業やフリーランスの方が500万円・600万円を自分の基準と読まないよう注意してください。
あわせて、本人の被扶養者について1人につき38万円を収入・所得金額から控除して審査されます。機構が示している例では、所得証明書の年間収入金額430万円から被扶養者1人分の38万円を引いた392万円で判定されます。
1.3 延滞していないことと口座振替が条件
金額以外の条件が3つあります。
1つは、願出および審査の時点で延滞していないことです。延滞を解消することにより願出が可能になります。2つ目は口座振替(リレー口座)の加入者であることで、減額返還は口座振替で返還した場合のみ適用されます。3つ目は月賦返還であることです。
年賦や半年賦、月賦・半年賦併用で返還している場合は月賦に変更され、減額返還の終了後も月賦が続きます。月賦・半年賦併用だった場合は1月と7月の半年賦分が月賦分に上乗せされるため、月々の割賦金額は変更前の約2倍になります。
減額はこの2倍になった割賦金額に対して適用されます。そのため3分の2を選ぶと、減額返還月額が適用前の月額よりかえって多くなることがあると機構自身が注意を促しています。
1.4 適用は1回12か月、通算15年まで
期間にも上限があります。
1回の願出につき12か月までの適用ですが、適用期間終了前に改めて願い出ることで延長できます。通算適用期間は15年(180か月)が限度です。
なお、平成29年度以降に採用された第一種奨学生で所得連動返還方式を選択している場合は、減額返還の申請ができないとされています。また減額返還の適用中に2回続けて振替不能となった場合は、延滞発生時にさかのぼって適用が取り消されます。
1.5 返還期限猶予は先送りするだけで免除ではない
もう1つの制度が猶予です。
日本学生支援機構は、災害、傷病、経済困難、失業などの返還困難な事情が生じた場合には返還期限の猶予を願い出ることができるとしています。審査により承認された期間については返還の必要がなく、適用期間後に返還が再開され、返還終了年月も先送りされます。
ただし、返還すべき元金や利子が免除されるものではありません。機構自身も、将来への負担を少しでも軽くするために減額返還制度の利用をおすすめするとしています。
1.6 一般猶予の経済困難は年収300万円以下
猶予の基準は減額返還より低くなっています。
一般猶予の「経済困難」の収入基準は、給与所得者で年間収入金額(税込)300万円以下、給与所得以外の所得を含む場合は年間所得金額(必要経費等控除後)200万円以下です。減額返還の400万円以下・300万円以下より、いずれも100万円低い水準です。
対象は無職・未就職・低収入により返還が困難な方で、2025年(令和7年)11月以前に卒業または退学等した方が該当します。1年ごとに願い出る形です。
1.7 猶予は通算10年。制限のない事由が6つある
期間の考え方が事由によって分かれます。
一般猶予の適用期間は通算10年(120か月)が限度です。ただし傷病、災害、生活保護受給中、産前休業・産後休業および育児休業、一部の大学校在学、海外派遣の場合は10年の制限がありません。給付奨学金の返還の場合も10年の上限はありません。
災害には但し書きがあります。災害原因が同一の場合は、災害発生から原則5年が限度とされています。制限がないといっても、同じ災害で無期限に猶予が続くわけではありません。
一方、経済困難、失業中、新卒等、特別研究員、外国で研究中、海外居住、今年海外から帰国は、すべて合わせて通算10年までです。外国の学校へ留学する場合は、この7つとは別枠で、国内の大学等に在籍している場合と合わせて通算10年までとされています。何を理由に猶予を受けたかによって、使える年数が変わることになります。
1.8 2026年3月卒業なら「新卒等」で証明書がいらない
卒業直後には別の入口があります。
「新卒等」とは、新卒者や退学者で無職・未就職などによる低収入の方、または大学・大学院などに進学する準備をしている方です。この期間は収入証明書等の証明書類の提出が不要とされています。
2026年3月に卒業して10月から返還が始まる方の場合、2025年12月から2026年11月までに卒業・退学した方が対象で、2027年6月までに申請すれば添付書類等は不要です。願出はスカラネット・パーソナルから行うと、書面申請より早くウェブサイト上で審査結果を確認できます。その際の願出事由は「経済困難(新卒・在学猶予切れ含む)」を選びます。ご自身が該当するかは奨学金相談センターにご確認ください。
なお、20代の金融資産の代表値や単身世帯の資産分布は、LIMOの記事「20代 貯金の中央値はいくら?平均525万円・中央値125万円の裏に潜む、単身世帯と二人以上世帯で異なる「20代の貯金格差」の実態を編集部が試算」から一部を引用・参照しています。あわせて、平均値と中央値の差を整理した「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」も紹介します。