2. 手取りのうち、どれだけが残っているのか
時間額が上がっても、税金や社会保険料を引いた後の手取りからどれだけ残るかは別の話です。総務省の統計にある実態値を確認します。
残る割合の読み方は、LIMOの記事「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」から要点を借りて確認します。
まず押さえておきたいのは、「手取りの何割を貯蓄すべきか」という問いそのものに、総務省・金融庁・金融経済教育推進機構(J-FLEC)のいずれからも、公式な推奨割合は示されていないという事実です。
一方で、総務省の「家計調査」には、実際にどれくらいの世帯が黒字(収入超過)になっているかを示す「黒字率」という指標が存在します。
出所:LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」
その実態値が出ています。
総務省「家計調査報告(家計収支編)」2025年(令和7年)平均によると、二人以上の世帯のうち勤労者世帯(世帯主の平均年齢51.0歳)の実収入は1世帯当たり1か月平均65万3901円でした。ここから税金や社会保険料などの非消費支出を差し引いた「可処分所得」、つまり実質的な手取りは53万2408円です。
この可処分所得のうち、消費支出(34万6297円)を差し引いた残り、つまり黒字は18万6111円でした。可処分所得に対する黒字の割合が「黒字率」で、2025年は35.0パーセントとなっています。
出所:LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」
40歳未満は黒字率44.4パーセント、60歳以上は22.4パーセント。年代が上がるほど下がる2/2
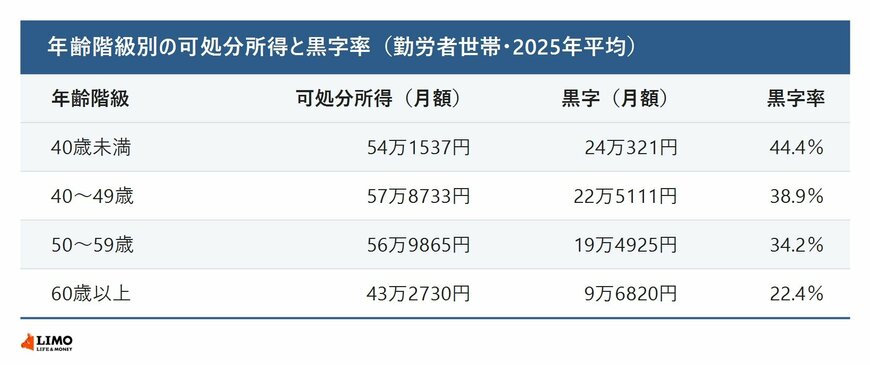
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」などをもとにLIMO編集部作成
年代によって差があります。
40歳未満の世帯は可処分所得54万1537円・黒字24万321円・黒字率44.4パーセント、40歳から49歳の世帯は可処分所得57万8733円・黒字22万5111円・黒字率38.9パーセントです。50歳から59歳の世帯は可処分所得56万9865円・黒字19万4925円・黒字率34.2パーセント、60歳以上の世帯は可処分所得43万2730円・黒字9万6820円・黒字率22.4パーセントでした。
40歳未満と60歳以上を比べると、黒字率には22.0ポイントの差があります。若い世代のほうが、手取りに対する貯蓄割合は高い傾向にあるということです。
出所:LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」
年代差の読み方にも注意があります。
この年代差を見て「歳を重ねるほど貯蓄が下手になる」と受け取るのは早計です。可処分所得の年齢別データを見ると、50歳から59歳の世帯は前年比で実質3.5パーセントの減少となっており、収入面での逆風がかかっています。
教育費や住宅ローンの負担がピークを迎える年代でもあります。黒字率が下がること自体は、必ずしも家計管理の失敗を意味しません。
出所:LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」
黒字の中身も公表されています。
金融資産純増の内訳をみると、預貯金純増は17万7061円、有価証券純購入は5059円、保険純増は1万2751円となっています。預貯金純増が17万7061円であるのに対し、株式・投資信託などの有価証券純購入はわずか5059円にとどまります。
また、黒字には住宅ローンの元本返済にあたる「土地家屋借金純減」も含まれています。手元に残る現金だけを黒字と考えると、実際の数字より少なく感じられる場合があります。
出所:LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」
3. 総額と、判定に使う額は違う
ここまで、令和8年度の最低賃金の改定額と満たしているかの確かめ方、そして手取りのうちどれだけが残っているのかを見てきました。
改定額の全国加重平均は1177円で、昨年度の1121円から56円の引上げです。最高額は東京都の1280円、最低額は宮崎県の1085円で、令和8年10月1日から12月2日までの間に順次発効される予定です。
ただし自分の賃金と比べるときは、給与明細の総額をそのまま使いません。賞与、時間外割増賃金、休日割増賃金、深夜割増賃金の超過部分、そして精皆勤手当・通勤手当・家族手当は計算に入りません。
残った額を、月給なら1か月平均所定労働時間で、日給なら1日の所定労働時間で割って時間額に換算します。派遣で働いている場合は、派遣元ではなく派遣先の事業場に適用される最低賃金が基準になります。
時間額が上がっても、手取りからどれだけ残るかは別の話です。2025年平均の黒字率は35.0パーセント、年代別では40歳未満44.4パーセントから60歳以上22.4パーセントまで開きがありました。
手取りの何割を貯蓄すべきかという公式な推奨割合は示されていないので、まずは自分の年代の実態値と比べてみるのが現実的な出発点になります。自分の都道府県の額と発効日は、都道府県労働局の賃金課室でご確認ください。



参考資料
- 厚生労働省「全ての都道府県で地域別最低賃金の改定額が答申されました」(令和8年9月3日)
- 厚生労働省「令和8年度地域別最低賃金額改定の目安について」
- 厚生労働省「地域別最低賃金の全国一覧」
- 厚生労働省「ポイント!最低賃金 最低賃金の対象者は?」
- 厚生労働省「ポイント!最低賃金 最低賃金の種類は?」
- 厚生労働省「ポイント!最低賃金 派遣労働者の最低賃金は?」
- 厚生労働省「ポイント!最低賃金 対象となる賃金は?」
- 厚生労働省「ポイント!最低賃金 最低賃金のチェック方法は?」
- 厚生労働省「ポイント!最低賃金 最低賃金の周知義務は?」
- 厚生労働省「最低賃金早見表 地域別最低賃金全国一覧」
- e-Gov法令検索「最低賃金法」
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」
- LIMO「「手取りの何割」に正解はない?総務省統計が示す実態の貯蓄率「黒字率」は?新NISA自動積立の見落としがちな仕組みもチェック」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認」
LIMO編集部貯蓄解説班