海外に移住するとき、株式を売っていないのに所得税がかかる場合があります。
国税庁によると、国外転出をする時点で1億円以上の有価証券等を所有等している一定の居住者は、その時に譲渡があったものとみなされ、含み益に所得税が課税されます。
この記事では対象になる人と資産の範囲、納税を猶予する仕組みと帰国したときの取扱いを確認したうえで、1億円という線の手前にいる層の実態を見ていきます。
1. 【国外転出時課税】売っていなくても含み益に所得税がかかる
国外転出時課税制度は、平成27年度税制改正により創設され、平成27年7月1日以後の国外転出などに適用されています。まず誰が対象になるのかを確かめます。
1.1 対象は1億円以上の対象資産を持つ人
入口は金額です。
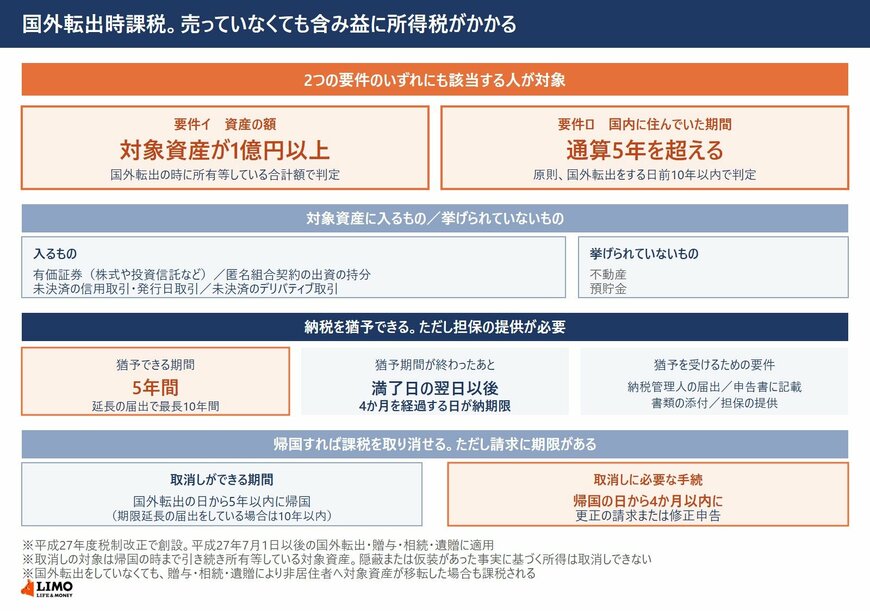
国税庁は、国外転出の時に所有等している対象資産の価額等の合計額が1億円以上であることを要件のひとつとして示しています。未決済信用取引等や未決済デリバティブ取引については、決済をしたものとみなして算出した利益または損失に相当する金額で判定します。
国外転出とは、国内に住所および居所を有しないこととなることをいいます。実際に売っていなくても、その時点で譲渡または決済があったものとみなされる仕組みです。
1.2 国内在住期間が5年を超えていることも要件
金額だけでは決まりません。
もうひとつの要件は、原則として国外転出をする日前10年以内において、国内に住所または居所を有していた期間の合計が5年を超えていることです。この2つのいずれにも該当する方が対象になります。
つまり日本に来て間もない方は、資産が1億円以上あっても対象から外れることになります。逆に長く日本に住んでいた方は、金額の要件を満たすかどうかが判定の分かれ目になります。
1.3 対象資産は有価証券とデリバティブ取引など
何が数えられるのかも決まっています。
対象資産に該当するのは、有価証券(株式や投資信託など)、匿名組合契約の出資の持分、未決済の信用取引および発行日取引、未決済のデリバティブ取引(先物取引、オプション取引など)です。
株式を無償または有利な価額により取得することができる権利を表示する一定の有価証券で、国内源泉所得を生ずべきものは除かれます。不動産や預貯金は対象資産に挙げられていません。
1.4 納税管理人の届出がないと国外転出の時までに準確定申告
手続の期限は、届出をするかどうかで変わります。
国外転出の時までに納税管理人の届出をした場合は、国外転出をした年分の確定申告期限までに、その年の各種所得にこの制度の適用による所得を含めて確定申告および納税をします。
届出をしないで国外転出をする場合は、国外転出の時までに、その年の1月1日から国外転出の時までにおける各種所得に含めて準確定申告および納税をする必要があります。出国の前に済ませなければならないということです。
1.5 納税猶予は5年、延長で最長10年
売っていないのに納税が必要になるため、猶予の仕組みがあります。
国外転出の時までに納税管理人の届出をするなど一定の手続を行った場合は、この制度の適用により納付することとなった所得税について、国外転出の日から5年間納税を猶予することができます。延長の届出により最長10年間まで延ばせます。
納税猶予期間の満了日の翌日以後4か月を経過する日が納期限になります。猶予期間中は、各年の12月31日において所有等している適用資産について、継続適用届出書を翌年3月15日までに所轄税務署へ提出する必要があり、提出期限までに出さなかった場合はその期限から4か月を経過する日をもって猶予に係る期限が確定します。
1.6 猶予を受けるには担保の提供が必要
猶予の要件は4つあります。
国外転出の時までに所轄税務署へ納税管理人の届出をすること、確定申告書に納税猶予の特例の適用を受けようとする旨を記載すること、対象資産の明細書など一定の書類を添付すること、そして確定申告書の提出期限までに、納税を猶予される所得税額および利子税額に相当する担保を提供することです。
担保価値が減少して増担保等を命じられ、その命令に応じないときは、税務署長により猶予の期限が繰り上げられます。納税管理人を解任してから4か月以内に新たな届出をしなかった場合も同じです。
1.7 5年以内に帰国すれば課税を取り消せる
出ていったあとに戻る場合の扱いもあります。
国外転出の日から5年以内、納税猶予の期限延長の届出書を提出している場合は10年以内に帰国をした場合で、その帰国の時まで引き続き所有等している対象資産については、国外転出時課税の適用がなかったものとして課税の取消しをすることができます。
取消しをするためには、帰国の日から4か月以内に更正の請求または修正申告をする必要があります。ただし、所得の計算の基礎となるべき事実について隠蔽または仮装があった場合は、その事実に基づく所得について取消しはできません。
1.8 贈与や相続で非居住者に移った場合も課税される
自分が動かなくても課税される場面があります。
国税庁は、上記の一定の居住者が国外転出をしていなくても、贈与、相続または遺贈により非居住者に対象資産が移転した場合には、その時に譲渡等したものとみなして含み益に所得税が課税されるとしています。これを国外転出(贈与・相続)時課税といい、あわせて国外転出時課税制度と総称されます。
海外に住んでいる子や孫へ有価証券を渡す場面が想定されます。ご自身の資産が要件に当たるかどうかは、所轄の税務署や税理士にご確認ください。
なお、1億円の手前にいる層の実態や取り崩しの考え方に関する詳しい解説は、下記の記事より一部を引用・参照しています。