

2. 高齢者世帯の所得は336.1万円—6割強が公的年金という土台
老後の家計を考えるうえで欠かせないのが、収入の柱である公的年金です。厚生労働省の2025年(令和7年)国民生活基礎調査によると、2024年の高齢者世帯(65歳以上の人だけ、または18歳未満の未婚者が加わった世帯)の総所得は平均336.1万円でした。なお、これは先のJ-FLECとは別の調査です。
高齢者世帯の所得内訳(平均336.1万円)2/2
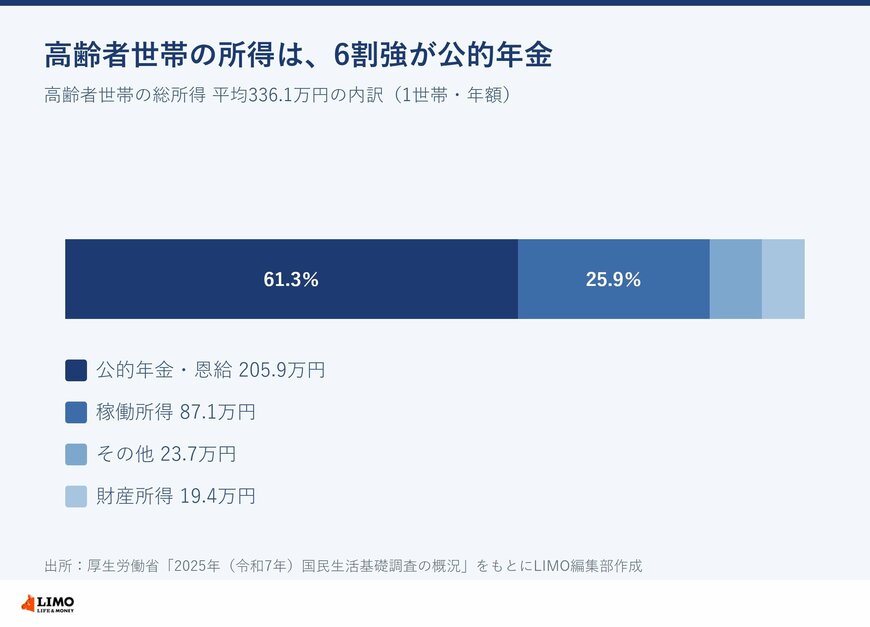
出所:厚生労働省「2025年(令和7年)国民生活基礎調査の概況」をもとにLIMO編集部作成
2.1 高齢者世帯の所得336.1万円、6割強が公的年金
内訳をみると、公的年金・恩給が205.9万円で、総所得の6割強を占めます。次いで働いて得る稼働所得が87.1万円、財産所得が19.4万円。年金が「収入の土台」になっていることがわかります。
参考までに、全世帯の平均総所得は575.2万円で、そのうち稼働所得が426.2万円、年金・恩給は111.6万円。高齢者世帯以外の世帯は総所得700.7万円で稼働所得が604.1万円です。現役世帯とは、働いて得る収入と年金の関係がそのまま逆転しているのがみてとれます。
2.2 年金という「土台」の上に老後資金を重ねる
裏を返せば、高齢者世帯にとって年金は暮らしの土台であり、それだけでゆとりまでまかなえるとは限らないということ。足りない分を、貯蓄の取り崩しや働き続けることで補う構図です。先にみた貯蓄額が世帯によって大きく異なるのは、この「補う力」の差ともいえます。
だからこそ、年金の見込み額を早めに確認し、足りない分を貯蓄でどう補うかを考えておくことが、ゆとりある老後への近道になります。
3. 編集部よりコメント
60歳代二人以上世帯の貯蓄は、平均2683万円・中央値1400万円でした。年金が家計の6割を支えるなか、残りをどう組み立てるかがポイントになります。
一つ目は、夫婦二人分の年金の「合計額」を把握すること。ねんきんネットやねんきん定期便で、世帯として毎月いくら入ってくるかを合算します。家計づくりの出発点です。
二つ目は、年金でまかなえない分を、貯蓄からどのくらい取り崩すかを決めること。「年金+毎月◯万円まで」と上限を決めておくと、使いすぎを防ぎ、蓄えを長持ちさせられます。
三つ目は、長く働く選択肢も持つこと。短時間でも収入があれば、そのぶん取り崩しをおさえられます。受給を遅らせる繰下げも、年金を増やす手立てのひとつです(要件は年金事務所の窓口で確認を)。
4. まとめにかえて
今回は、60歳代二人以上世帯の平均貯蓄額2683万円・中央値1400万円を確認しました。2000万円以上の世帯が4割近い一方、貯蓄のない世帯も12.8%。実感に近いのは中央値のほうです。
そして高齢者世帯の総所得は平均336.1万円で、その6割強にあたる205.9万円が公的年金・恩給でした。年金は暮らしの土台であり、それだけでゆとりまでまかなうのは難しく、足りない分は貯蓄の取り崩しや就労で補うのが実情です。
今日からできることは3つです。まず、ねんきんネットで夫婦二人分の年金額を合算し、毎月の収入の土台を知ること。次に、「年金+毎月◯万円まで」と貯蓄の取り崩し上限を決めること。
そして、短時間でも長く働く、繰下げで年金を増やすなど、土台を補う手立てを持つこと。年金・貯蓄・就労を組み合わせて、わが家のペースで老後を支えていきましょう。
参考資料
宮野 茉莉子



