

9月は、10月分からの年金生活者支援給付金の判定に向けて、請求のはがきが届く時期にあたります。封筒を開けて初めて、自分にも申し出る先があったと気づく方もいます。
60歳を過ぎてから受け取れる公的なお金は、年金本体のほかにもいくつも用意されています。ただ、その多くは条件に当てはまるだけでは動かず、自分から申し出て初めて支給の手続きが立ち上がります。
日ごろお客様のご相談を受けていて感じるのは、申し出が要ることまでは知っていても、それが「いつまでに」要るのかを分けて考えている方は少ないということです。この記事では、9つの制度を、期限が決まっているものと、期限が決まっていないものに分けて並べていきます。
なお、60歳・65歳以上が受け取れる公的な給付金に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 申請が要る公的なお金を、期限のあるものと期限のないものに分けるとどう見えるのか
老齢年金、障害年金、遺族年金といった公的な仕組みは、暮らしを支える柱になります。もっとも、受け取る資格ができた時点で入金が始まるわけではありません。
9つの制度の要件と申請先をまとめて見ておきたい場合は、【2026年最新】60歳・65歳以上がもらえるお金・公的給付金一覧!年金上乗せ・雇用保険・医療介護の申請漏れを防ぐ完全ガイド!「知っておきたい」お金の仕組みを徹底解説で確認できます。
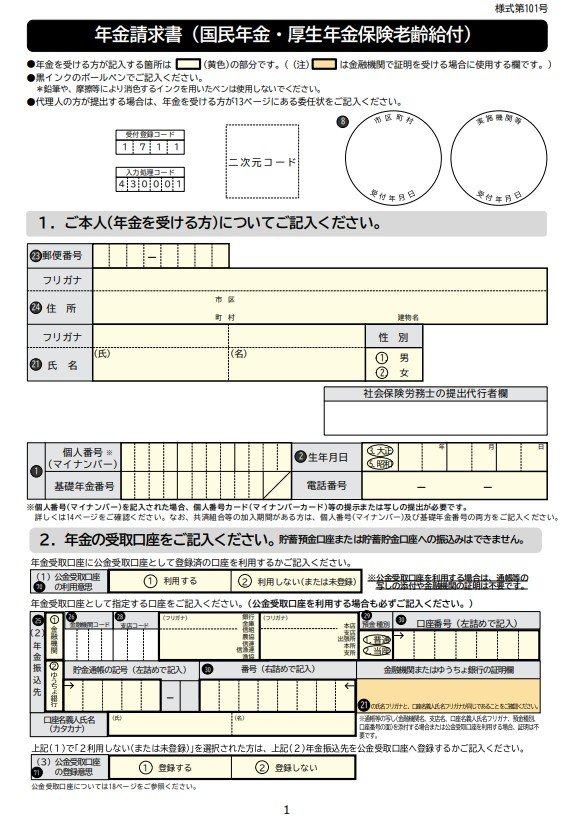
支給を動かすには、受け取る本人が「年金請求書」という書類を出す必要があります。書類が届いて審査に進み、そこで初めて支払いの手続きが始まります。
国や自治体が用意する給付金や補助金も、この形と同じです。受け取る側からの申請が前提に置かれています。
ここで分かれ道になるのが、期限の有無です。提出が期限を過ぎたり、添付書類が足りなかったりすると、受け取れる額が目減りしたり、そもそも支給に至らなかったりすることがあります。一方で、いつ申し出ても同じように受け取れるものもあります。
使い忘れが起きやすいのは、前者です。だからこそ、9つを一列に眺めるのではなく、締め切りのある側と、そうでない側に分けて手をつける形が要ります。
2. 【老齢年金】2つの上乗せに、締め切りはあるのかないのか
老齢年金を受け取っている人が一定の要件に当てはまると、本体の年金に足して受け取れる仕組みが2つあります。片方は受け取れる期間そのものが決まっており、もう片方は判定される時点が毎年やってきます。
2.1 年金版の家族手当にあたる「加給年金」は、いつまで受け取れるものなのか
厚生年金への加入が20年以上あった人が65歳に届いた時点で、生計を維持している年下の配偶者や子がいれば、その分が本体に足される。これが加給年金の仕組みです。
役割としては、年金の側の家族手当にあたります。ここで押さえておきたいのは、終わりの時点があらかじめ決まっているという点です。
加給年金の支給要件はどう定められているのか
上乗せが付く形になるのは、下に挙げた期間の条件に当てはまり、そのうえで65歳未満の配偶者、18歳到達年度の末日までの間の子、1級・2級の障害の状態にある20歳未満の子のいずれかがいる場合です。
- 厚生年金加入期間が20年以上ある人は、65歳到達時点(または定額部分支給開始年齢に到達した時点)
- 65歳到達後(もしくは定額部分支給開始年齢に到達した後)に被保険者期間が20年以上となった人は、在職定時改定時、退職改定時(または70歳到達時)
この20年は、共済組合等の加入期間を除いた厚生年金の被保険者期間が40歳(女性と坑内員・船員は35歳)以降で15年から19年ある場合にも読み替えられます。
ただし、配偶者の側に被保険者期間20年以上の老齢厚生年金や、組合員期間20年以上の退職共済年金を受け取る権利がある場合、あるいは障害厚生年金、障害基礎年金、障害共済年金などを受けている場合は、配偶者加給年金額が支給停止となります。
2026年度の加給年金の金額はどれくらいなのか
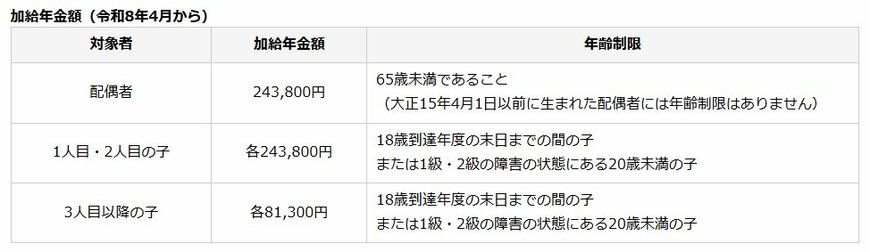
2026年度の年額は、次のとおりです。
- 配偶者:24万3800円
- 1人目・2人目の子:各24万3800円
- 3人目以降の子:各8万1300円
これに加えて、老齢厚生年金を受給中の人の生年月日により、配偶者の加給年金額に3万6000円から17万9900円の特別加算額が支払われます。
配偶者が65歳を迎えた後の「振替加算」に切り替わる時点を確認
加給年金が打ち切られるのは、配偶者が65歳を迎えた時点です。もっとも、一定の要件に当てはまるなら、そこで途切れて終わりというわけではありません。以後は配偶者本人の老齢基礎年金へ、「振替加算」という名前で一定額が引き継がれます。
つまり加給年金は、締め切りに間に合わなかったら消えるという性質のものではなく、受け取れる期間の終わりが配偶者の誕生日で決まっているという性質のものです。請求が遅れた分だけ、受け取れる月数が短くなります。
2.2 所得が基準以下の人が対象になる「老齢年金生活者支援給付金」は、いつ判定されるのか
老齢基礎年金を受け取っている人のなかで、所得や世帯の収入が一定の基準を下回る人へ、暮らしの底上げとして渡されるのが老齢年金生活者支援給付金です。
年金本体とは別の法律に基づく「給付金」という位置づけになります。判定に世帯全員の課税状況が入るため、年度が替わるたびに当てはまり方が変わり得ます。
老齢年金生活者支援給付金の対象になるのはどんな人なのか
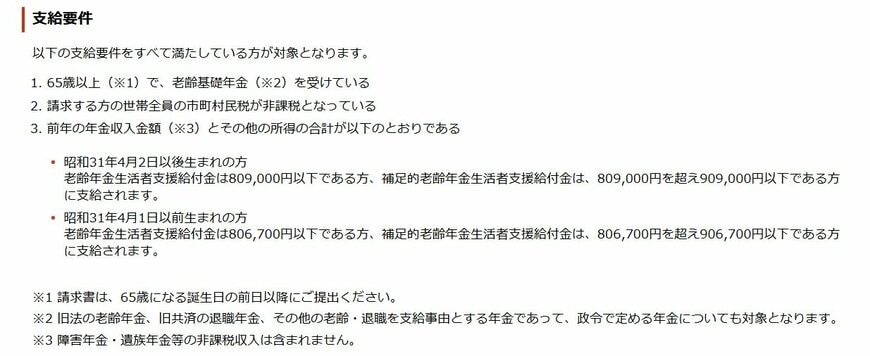
次の3つをすべて満たすことが求められます。
- 65歳以上の老齢基礎年金の受給者であること
- 同一世帯の全員が市町村民税非課税であること
- 前年の公的年金等の収入金額とその他の所得との合計額が、昭和31年4月2日以後生まれの人は80万9000円以下、昭和31年4月1日以前生まれの人は80万6700円以下であること
3つめの収入金額には、障害年金や遺族年金などの非課税収入は含まれません。また、昭和31年4月2日以後に生まれた人で80万9000円を超え90万9000円以下の人、昭和31年4月1日以前に生まれた人で80万6700円を超え90万6700円以下の人には、「補足的老齢年金生活者支援給付金」が支給されます。
2026年度の給付基準額と、所得の基準が変わる時期を確認
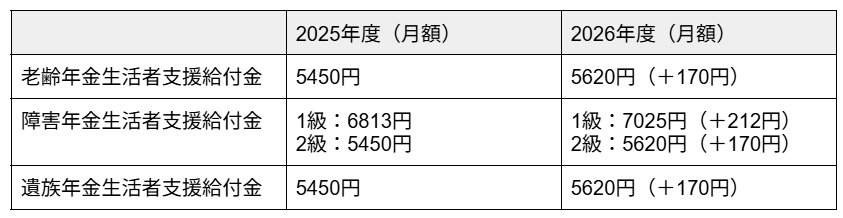
月額5620円。これが2026年度の給付基準額で、前年度に比べて3.2%の引き上げが入りました。そのうえで実際にいくら届くかは、この額に保険料の納付状況などを重ねて一人ひとり計算されます。
この所得の基準額は、令和8年10月分から変わります。判定される時点によって見る数字が違うため、両方を並べておきます。
老齢年金生活者支援給付金の所得基準額
- 令和8年9月分まで:80万9000円以下(昭和31年4月1日以前に生まれた方は80万6700円以下)
- 令和8年10月分から:82万6500円以下(昭和31年4月1日以前に生まれた方は82万4100円以下)
補足的老齢年金生活者支援給付金の対象となる所得の範囲
- 令和8年9月分まで:80万9000円を超え90万9000円以下(昭和31年4月1日以前に生まれた方は80万6700円を超え90万6700円以下)
- 令和8年10月分から:82万6500円を超え92万6500円以下(昭和31年4月1日以前に生まれた方は82万4100円を超え92万4100円以下)
給付額はどのように計算されるのか「納付済期間と免除期間」
次の2つを足した額が、月々の給付額になります。
- 保険料納付済期間に基づく額(月額)は、5620円に、保険料納付済期間を被保険者月数480月で割った割合をかけたもの
- 保険料免除期間に基づく額(月額)は、1万1768円に、保険料免除期間を被保険者月数480月で割った割合をかけたもの
保険料免除期間にかける金額は、毎年度の老齢基礎年金の額の改定に応じて動きます。給付額は自分の納付記録から決まるため、基準額の月額5620円がそのまま届くとは限りません。
3. 【雇用保険】3つの給付金は、いつまでに動けば間に合うのか
ここからは、働き続ける人に関わる給付金を見ていきます。シニアの就労を後押しする仕組みは以前より整いました。それでも、60歳という節目を越えたところで収入が下がる傾向は残っています。
年齢階層別の平均給与を国税庁「令和6年分 民間給与実態統計調査」で追うと、50歳代後半は男性735万円・女性356万円、そこから60歳代前半で男性604万円・女性294万円、60歳代後半では男性472万円・女性240万円へと下りていきます。就職活動にしても就労の継続にしても、若い頃と同じ調子で運ぶとは限りません。
そこで、雇用保険に関わる手当や給付金を3種類取り上げます。この3つは、いずれも日付が金額を左右する側に入ります。
3.1 65歳未満で早く再就職した人の「再就職手当」は、残日数がいくつ残っていれば対象になるのか
再就職手当が置かれているのは、早く仕事に戻る動きを後押しするためです。失業してから再就職するまで、あるいは失業してから事業を始めるまでの間が短いほど、受け取れる額は大きくなります。
再就職手当の対象になるのはどんな人なのか
- 対象になるのは、雇用保険受給資格者で基本手当の受給資格がある人
- 支給されるのは、対象者が雇用保険の被保険者となる、または事業主となって雇用保険の被保険者を雇用する場合で、基本手当の支給残日数(就職日の前日までの失業の認定を受けた後の残りの日数)が所定給付日数の3分の1以上あり、一定の要件に該当するとき
再就職手当の給付率は残日数でどう変わるのか
手当の額は、就職等をする前日までの失業認定を受けた後の基本手当の支給残日数によって給付率が変わります。1円未満の端数は切り捨てです。
- 所定給付日数の3分の1以上の支給日数を残して就職した場合は、支給残日数の60%
- 所定給付日数の3分の2以上の支給日数を残して就職した場合は、支給残日数の70%
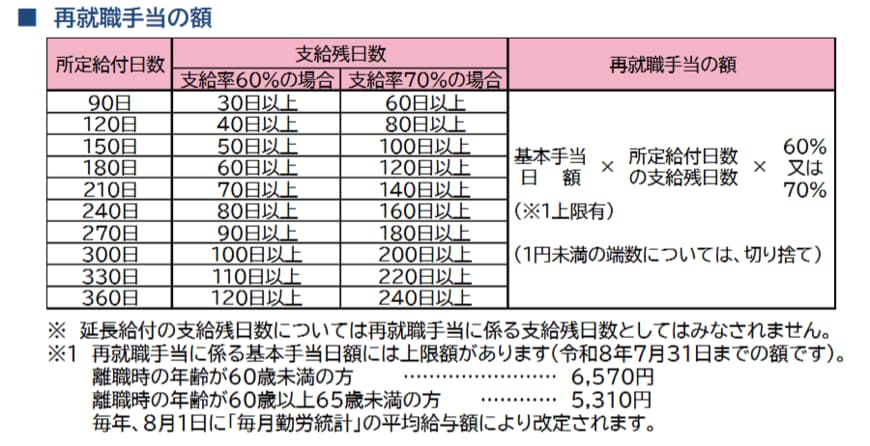
残日数が多いうちに就職したほうが率が上がるという形なので、就職日をいつに置くかがそのまま金額に響きます。なお、再就職手当を受け取ったあと再就職先で6カ月以上雇用され、その6カ月間の賃金が離職前より少ない場合は、「就業促進定着手当」の対象になります。
3.2 60歳から65歳未満で働き続ける人の「高年齢雇用継続給付」は、いつ支給率が下がったのか
高年齢雇用継続給付は、60歳以上65歳未満の人が働き続けるときに、賃金が60歳到達時より下がった場合に支給される給付金です。この給付は、受け取れる期間が65歳までに限られています。
高年齢雇用継続給付の対象になる条件はどうなっているのか
- 対象になるのは、雇用保険の被保険者期間が5年以上ある60歳以上65歳未満の雇用保険の被保険者
- 支給されるのは、賃金が60歳到達時の75%未満となった状態で働き続ける場合
高年齢雇用継続給付の支給率は10%と15%のどちらが適用されるのか
支給額は、最高で賃金額の10%相当額です。2025年3月31日以前に高年齢雇用継続給付の支給要件を満たす人は15%となります。要件を満たした時点がどちらの側にあるかで、率が分かれます。
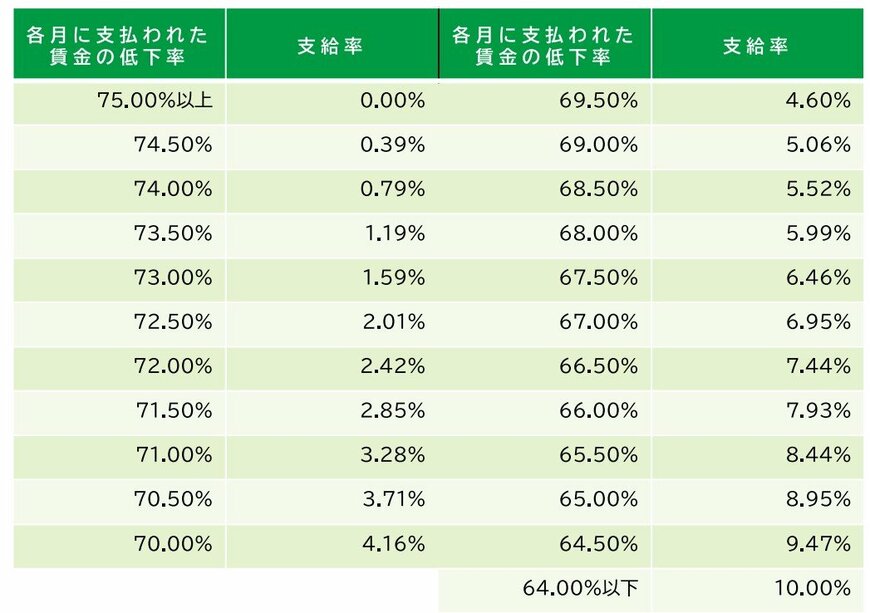
老齢年金を受け取りながら厚生年金に加入して高年齢雇用継続給付を受ける場合は、在職による年金の支給停止に加えて、最大で標準報酬月額の4%に相当する額が支給停止となります。2025年3月31日以前に支給要件を満たす人は6%です。
3.3 65歳以上で仕事を離れた人の「高年齢求職者給付金」は、どの時点で日数が分かれるのか
65歳以上で仕事を失った人へ向けて用意されているのが、高年齢求職者給付金です。
高年齢求職者給付金の対象になる条件を整理する
- 対象になるのは、高年齢被保険者(65歳以上の雇用保険加入者)で失業した人
- 支給されるのは、離職の日以前1年間に被保険者期間が通算して6カ月以上あり、かつ失業の状態にある人。失業の状態とは、離職し、就職したいという積極的な意思といつでも就職できる能力があり、積極的に求職活動を行っているにもかかわらず就職できない状態を指す
高年齢求職者給付金の額は被保険者期間でどう分かれるのか

支給額は、被保険者であった期間の長さで分かれます。
- 被保険者であった期間が1年未満:30日分の基本手当相当額
- 被保険者であった期間が1年以上:50日分の基本手当相当額
65歳未満が受け取る失業手当は4週間ごとに失業認定を受けてから給付されますが、この給付金は一括で支給されます。1年の境目で日数が変わるため、離職の時期をどこに置くかで受け取れる額が変わります。
4. 【医療・介護・生活】払い戻しの制度に付いている期限はどこにあるのか
60代、70代と進むにつれて、家計に重く乗ってくるのが医療費と介護費用です。公的医療保険や介護保険には、上限を設ける機能や払い戻しの仕組みが備わっています。この4つは、期限のある側と、その都度動けばよい側が入り混じっています。
4.1 医療費が高くなった月に使う「高額療養費制度」は、事前と事後のどちらで動くのか
その月の初日から末日までに払った医療費の自己負担額を数え、年齢や所得ごとに置かれた自己負担限度額をはみ出したとき、はみ出した分が後から戻ってくる制度です。
70歳未満で年収約370万〜約510万円という一般的な所得層を例に取ると、ひと月の自己負担限度額の基本の形は「約8万5800円+(医療費から28万6000円を引いた額)の1%」です。
事前の手続きをしないままだと、退院時に窓口で大きな額を立て替えることになり、払い戻しは3〜4カ月後になります。2026年現在は、マイナ保険証を使うか、事前に「限度額適用認定証」を申請しておくことで、窓口での支払いを最初から上限までに抑えられます。入院が決まった時点で動けるかどうかが分かれ目になります。
4.2 介護の自己負担に上限を置く「高額介護サービス費」は、どの費用が対象から外れるのか
介護保険のサービスを使ったときに払う自己負担額(1割から3割)を1カ月分足し合わせ、所得ごとに置かれた上限を上回ったら、その超過分が戻ってくる制度です。
取り違えが起きやすいのは、どこまでが対象なのかという線です。介護施設での食費・居住費(部屋代)・日常生活費、それに特定福祉用具購入費・住宅改修費は、この計算にいっさい入りません。
上限があるから施設に入っても月々の負担は小さく収まる、と受け取っていると、対象外の食費や居住費が毎月10万円以上乗ってきて、資金が回らなくなる原因になります。
4.3 医療と介護を合わせて数える「高額医療・高額介護合算療養費制度」は、なぜ2年で消えてしまうのか
毎年8月1日から翌年7月31日までの1年間を一区切りとして、医療費と介護費用の自己負担額を世帯でまとめて足し上げ、基準額を上回った分の払い戻しを受けられる制度です。
年間単位で数えるため見落とされやすいものの、対象になる世帯には原則として医療保険者から案内が届きます。ただし、計算期間の途中で75歳になって後期高齢者医療制度へ移った場合や、退職して会社の健康保険から国民健康保険へ切り替わった場合は、データが分かれて案内が届かないことがあります。その場合は自分で過去の保険者に申請して合算の手続きをしないと、時効(2年)で消えてしまいます。
4つのなかで、期限がはっきり切られているのはこの制度です。保険が切り替わった年ほど、こちらから動く必要が出てきます。
4.4 住民税非課税世帯を対象にした「臨時給付金・自治体支援」は、いつ募集されるのか
物価の高騰を受けて、住民税非課税世帯へ7万円や10万円の臨時給付金を配るという対応を、政府や自治体が取ることがあります。
その時々の補正予算や地方交付金による一時的なものなので、募集の期間も回ごとに決められます。募集の期間を過ぎると、次にいつ同じ形のものが用意されるかは分かりません。
判定で引っかかりやすい部分にも触れておきます。住民税が課税されている人(別居の家族などを含む)の税法上の扶養親族等だけで成り立っている世帯は、世帯分離を済ませて住民票の上では非課税の単身世帯に見えていても、給付の対象から外れます。見られているのは住民票の世帯の状況ではなく、税法上の扶養の状況のほうだからです。
5. 2025年の年金制度改正で、いつから何が変わるのかを確認
2025年6月に成立した「年金制度改正法」が掲げるねらいの一つに、働き方や家族の形が多様になった現実へ制度のほうを合わせていく、という点があります。
この改正では、いわゆる「106万円の壁」の撤廃に関わる社会保険の加入要件の拡大に加えて、遺族年金についての見直しも入りました。施行の時期が先に置かれているものが多く、期限のある手続きとは別に、変わる日を先に知っておく対象になります。
5.1 遺族厚生年金の男女差は、いつ解消に向かうのか
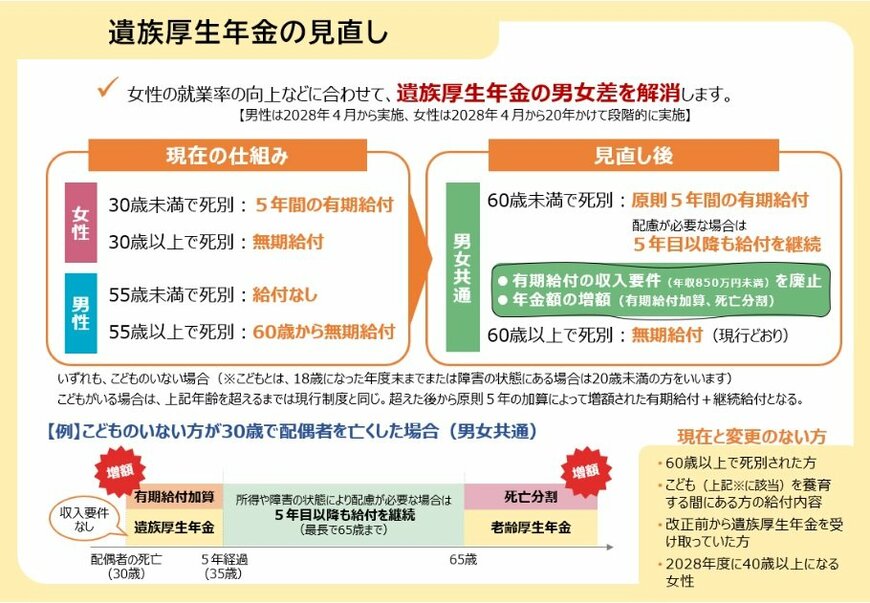
受け取る人が男性か女性かで扱いが変わる。これが、いまの遺族厚生年金のしくみに残っている差です。
いまの遺族厚生年金にある男女の区分を整理する
- 女性
- 30歳未満で死別:5年間の有期給付
- 30歳以上で死別:無期給付
- 男性
- 55歳未満で死別:給付なし
- 55歳以上で死別:60歳から無期給付
この差をならしていく見直しが動き出すのは、2028年4月からの予定です。
2028年4月から施行される予定の要件はどう定められたのか
誰が原則5年間の有期給付を受ける側に入るのかという線引きは、男女それぞれについて細かく決められています。
- 女性は、施行の直後(2028年4月)に原則5年間の有期給付の対象になるのが、18歳年度末までのこどもがいない、2028年度末時点で40歳未満の人。すでに遺族厚生年金を受け取っている人や、2028年度に40歳以上になる女性は、見直しの影響を受けない
- 男性は、新たに5年間の有期給付を受けられるようになるのが、18歳年度末までのこどもがいない60歳未満の人
- こどもがいる場合は、18歳年度末までのこどもがいるあいだは現行制度と同じで、見直しの影響はない。こどもが18歳になった後、さらに5年間は増額された有期給付および継続給付の対象となる
5.2 有期給付と継続給付は、どこまで増額されるのか
配慮が要る場合の給付についても、いくらをどんな条件で出すのかというところまで踏み込んで書かれました。
- 有期給付の増額については、新たに「有期給付加算」が上乗せされ、現在の遺族厚生年金の額の約1.3倍となる
- 継続給付(5年目以降の給付継続)の要件については、5年間の有期給付が終わった後も、障害の状態にある人や収入が十分でない人は、引き続き増額された遺族厚生年金を受け取れる。単身の場合、就労収入が月額約10万円(年間122万円)以下の人は継続給付が全額支給され、おおむね月額20〜30万円を超えると全額支給停止となる
手が入ったのは遺族厚生年金だけではなく、「遺族基礎年金」の見直しも同じ改正に含まれています。これまでは、同一生計にある父または母が遺族基礎年金を受け取れないケースがありました。2028年4月からは、そうした場合でもこどもが単独で遺族基礎年金を受け取れる形に変わります。
5.3 在職老齢年金の基準額は、どこまで引き上げられたのか
働きながら年金を受け取ると年金が減らされる在職老齢年金のしくみには、就労の意欲を削いでいるという指摘が向けられてきました。これを受けて、減額の対象になる基準額が65万円まで引き上げられています。
公的な上乗せで足りない部分を自分で用意する場合は、値動きのある方法には価格変動リスクがあり、元本割れの可能性もあります。土台の年金には期限のある手続きが、自分で用意する上乗せには値動きという別の不確かさが付いてくる、という形で分けて見ておくとよいでしょう。
6. 著者からひとこと:期限のあるものを先に片づけると、残りは落ち着いて選べる
ここまで、9つの制度を期限の有無で分けて並べてきました。使い忘れが起きるのは、制度を知らなかったからというより、いつまでに動くものなのかが分からないまま後回しになったからという場合が多いように感じます。
7. 制度についてよく寄せられる3つの疑問を確認
7.1 Q. 失業手当を受け取っている間は、配偶者の社会保険の扶養に入れるのか
A. 分かれ目に置かれているのは、失業手当(基本手当)の日額です。所得税の側では失業手当は非課税として扱われ、計算に入りません。ところが健康保険の扶養の審査では、これを収入として厳しく見ます。線引きは、60歳未満で日額3612円(年収換算130万円未満)、60歳以上で日額5000円(年収換算180万円未満)。この線を上回っていれば、手当が出ている間は配偶者の扶養に入れず、自分で国民健康保険へ加入して保険料を納めることになります。
7.2 Q. 役所から給付金の案内が届かない場合、対象外と考えてよいのか
A. 案内が来ないことと、対象外であることは別の話です。年金生活者支援給付金のように、はがきが送られてくるものもあります。一方で加給年金、高年齢雇用継続給付、失業手当などは自己申告(申請主義)で動く仕組みなので、条件を満たしている人のところにも役所から声はかかりません。年金事務所やハローワークへ自分で足を運び、対象に入るのかどうかを尋ねる動きが要ります。
7.3 Q. 特別支給の老齢厚生年金と失業手当は、どちらを選ぶと手元に残るのか
A. 一律の答えは無く、その人の年金額と、失業手当の日額・給付日数を突き合わせて計算するほかありません。現役時代の給与が高く、失業手当の日額もそれに応じて高い人なら、ハローワークで手続きをしたほうが手元に残ります。反対に、給与が低めで年金の加入歴が長い人だと、失業手当を受け取らずに年金を続けて受けたほうが総額で上回る場合もあります。退職に踏み切る前に、最寄りの年金事務所で年金見込額を出してもらい、ハローワークの失業手当の計算ツールなどで見積もった数字と並べておくと迷いが減ります。
75歳を境に医療費の窓口負担がどう判定されるのかは、【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説が参考になります。
8. 【独自試算】高年齢雇用継続給付の支給率が15%から10%に下がると、月給30万円の人の1年分はどれだけ変わるのか
高年齢雇用継続給付は、期限のある側の代表です。65歳になれば終わりますし、支給率も2025年4月1日から引き下げられました。率だけを見ると5ポイントの差ですが、毎月の給付として1年積み上げるとどれくらいの幅になるのかは、率のままでは見えてきません。そこで、記事に出てきた支給率と、年金が支給停止となる割合をそのまま置いて、1年分に直してみます。
前提条件
- 雇用保険の被保険者期間が5年以上ある60歳以上65歳未満の人で、賃金が60歳到達時の75%未満に下がった状態で働き続けている
- 60歳以降の賃金は月30万円で、12カ月とも同じ額が続くものとして置く
- 60歳到達時からの賃金の下がり方が大きく、上限の支給率が適用される区分にあたる場合として置く(実際の支給率は賃金が下がった割合によって変わる)
- 支給率は、2025年4月1日以降の上限10%と、2025年3月31日以前に支給要件を満たす人の上限15%の2通りで比べる
- 年金との調整は、標準報酬月額を30万円と置き、支給停止となる割合を4%(2025年3月31日以前に支給要件を満たす人は6%)として計算する
- 賞与や残業による賃金の変動、雇用保険の支給限度額の扱いは考えに入れない
①支給率10%と15%で、給付の1年分はどれだけ違うのか
- 支給率10%の場合は、月3万円で、1年分が36万円
- 支給率15%の場合は、月4万5000円で、1年分が54万円
- 1年間の差は18万円(月あたり1万5000円)
②年金の支給停止分と差し引きすると、1年でどれだけ変わるのか
- 支給停止が4%の場合は、月1万2000円で、1年分が14万4000円
- 支給停止が6%の場合は、月1万8000円で、1年分が21万6000円
- 支給率が下がると給付は1年で18万円小さくなる一方、支給停止となる年金も1年で7万2000円ぶん小さくなる。差し引きで見た1年間の目減りは、約10万8000円が目安
率の差は5ポイントですが、1年に直すと給付だけで18万円、年金の支給停止と差し引きしても約10万8000円の幅になります。いずれも上の前提で置いた目安であり、実際の支給率は賃金が下がった割合で変わりますし、雇用保険には支給の限度額も定められています。自分がどの区分にあたるのかは、60歳到達時の賃金の記録と直近の賃金台帳を持って、ハローワークで確認していただくのが確かです。
9. 【監修者コメント・熊谷良子】支給率の10%と、1年分に直した18万円は、確からしさの性質が違う数字

記事内にある「10%・15%という支給率」と、「1年で18万円の差」という金額は、数字の意味合いが違う点に注意が必要です。
10%や15%は「国の制度で決まっている最大の率」ですが、18万円という金額は「月給30万円のまま1年間働いた」と仮定した単なる計算例にすぎません。これらを同じ基準で捉えると、判断を誤る可能性があります。
実際の支給率は、60歳時点からの給与の下がり具合によって一人ひとり変わります(下がり幅が小さいほど給付率も下がります)。また、年金の支給停止割合(4%・6%)もあくまで「最大」の数字です。
そのため、記事にある「18万円」や「約10万8000円」という金額は、「給付が最大になった場合の目安(上限)」として捉えておいてください。
また「期限」の観点では、2026年(令和8年)10月から老齢年金生活者支援給付金の所得基準が変わる点も重要です。
9月分までと10月分からで基準となる数字が違ううえ、月額5620円というのもあくまで「基準額」です。実際に受け取れる額は、これまでの年金保険料の納付記録によって一人ひとり計算されます。
公的な制度は個人の状況によって当てはまり方が大きく異なります。実際の手続きを進める際は、ご自身の正確な金額や条件を、年金事務所やハローワーク、市区町村の窓口で必ず確認するようにしてください。



