【雇用保険の基本手当】離職前6か月の賃金の5〜8割が90日から360日分。自己都合の給付制限は2025年4月から1か月に短縮された
Jack_the_sparow/shutterstock.com


目次[開く][閉じる]
- 1. そもそも「基本手当」とは?失業中の生活を支える雇用保険の給付
- 2. いくら受け取れるか。年齢別に上限額が決まっている
- 3. 受け取れる日数は90日から360日
- 4. 支給が始まるまでの期間と、2025年4月からの変更点
- 4.1 受給資格決定日から7日間は待期になる
- 4.2 自己都合退職の給付制限は原則1か月になった
- 4.3 教育訓練を受けると給付制限が解除される
- 5. 受給の前に押さえておきたい注意点が3つある
- 5.1 失業の認定を受けなければ支給されない
- 5.2 受給期間は原則1年で、延長できる場合がある
- 5.3 早く再就職すると再就職手当の対象になる
- 6. 退職の前に、社会保険料の切り替えを確認しておきたい
- 7. まとめにかえて
- 参考資料
退職を考えるとき、次の仕事が決まるまでの生活費をどうするかが最初の関門になります。
雇用保険の基本手当は、離職前6か月の賃金をもとに計算され、給付率はおよそ50〜80%です。自己都合退職の場合の給付制限は、2025年4月1日以降の離職から原則1か月に短縮されました。
本記事では、基本手当を受けるための要件と、1日あたりいくら受け取れるのか、そして支給が始まるまでの期間について解説していきます。
1. そもそも「基本手当」とは?失業中の生活を支える雇用保険の給付
基本手当は、雇用保険の被保険者が離職し、働く意思と能力があるにもかかわらず職業に就けない状態にあるときに支給される給付です。一般に失業給付と呼ばれています。
制度の骨格は次の4点です。
- ハローワークで求職の申込みをすることが前提になる
- 1日あたりの額は、離職前6か月の賃金をもとに計算される
- 受け取れる日数(所定給付日数)は90日から360日の範囲で決まる
- 受給資格決定日から7日間は待期となり、支給されない
離職しただけで自動的に支給されるものではなく、求職活動を行っていることが継続的に確認されます。
2. いくら受け取れるか。年齢別に上限額が決まっている
基本手当日額は、離職した日の直前6か月に毎月きまって支払われた賃金の合計を180で割り、そのおよそ50〜80%として計算されます。賃金が低い人ほど給付率は高くなります。
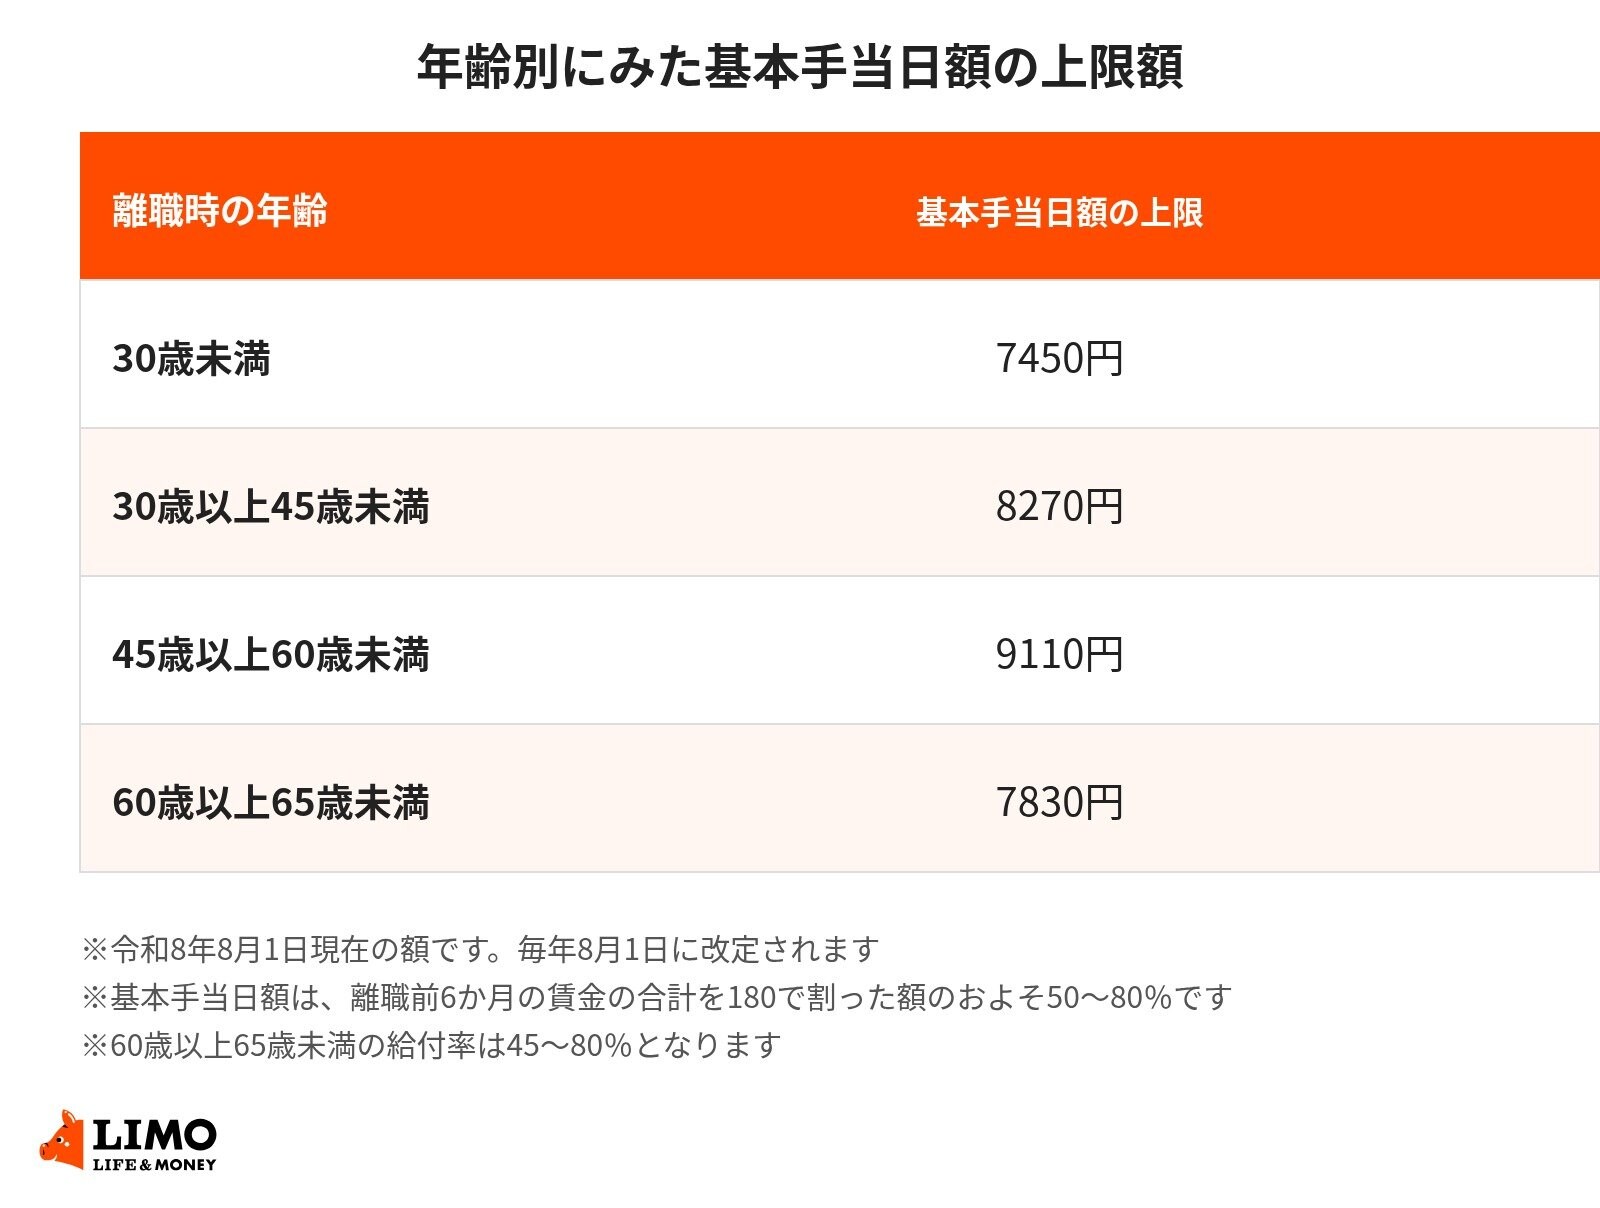
ただし、年齢に応じた上限額が定められています。令和8年8月1日現在で、30歳未満は7450円、30歳以上45歳未満は8270円、45歳以上60歳未満は9110円、60歳以上65歳未満は7830円です。
この上限額は毎年8月1日に改定されます。
3. 受け取れる日数は90日から360日
所定給付日数は、離職時の年齢、被保険者であった期間、離職の理由によって90日から360日の範囲で決まります。
倒産や解雇などによる特定受給資格者は、自己都合で退職した人よりも日数が長く設定されています。同じ勤続年数でも、離職の理由によって受け取れる総額が変わることになります。
4. 支給が始まるまでの期間と、2025年4月からの変更点
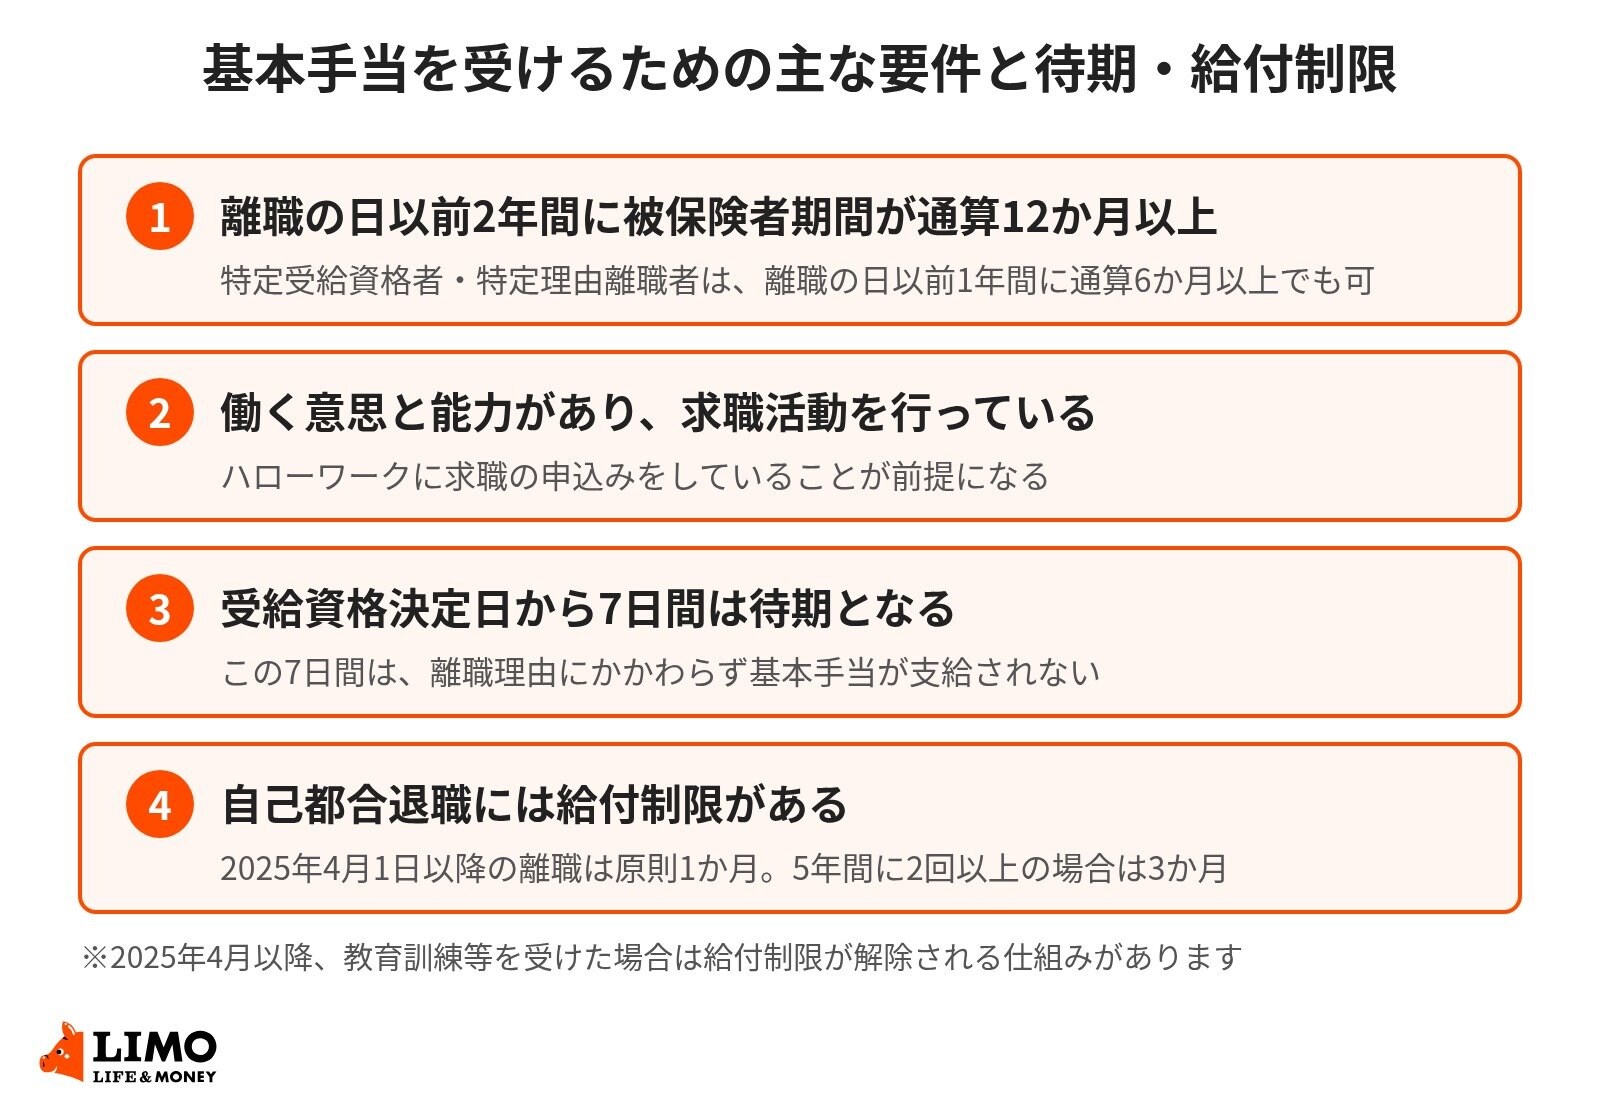
基本手当は、求職の申込みをしてもすぐには支給されません。次の画像では、基本手当を受けるための主な要件と待期・給付制限を解説します。
4.1 受給資格決定日から7日間は待期になる
離職理由にかかわらず、受給資格決定日から7日間は待期となり、基本手当は支給されません。
4.2 自己都合退職の給付制限は原則1か月になった
正当な理由がない自己都合により退職した場合は、待期のあとにさらに給付制限の期間が置かれます。
この期間は、2025年4月1日以降に離職した人については原則1か月に短縮されました。それ以前は原則2か月でした。ただし、退職日からさかのぼって5年間のうちに2回以上、正当な理由なく自己都合退職して受給資格の決定を受けている場合は3か月となります。
4.3 教育訓練を受けると給付制限が解除される
2025年4月以降、離職期間中や離職日前1年以内に教育訓練を受けた場合には、給付制限が解除され、基本手当を受給できる仕組みが設けられました。
学び直しを進めながら求職活動をする人にとっては、支給の開始が早まる可能性があります。

退職後の家計でつまずきやすいのは、基本手当の初回入金までの期間です。
自己都合退職の場合、待期7日と給付制限1か月を経て、さらに認定日を待つことになります。最初の振込までに2か月ほどかかると見ておくのが現実的です。加えて、退職後は国民健康保険料と国民年金保険料の負担が始まります。退職前に、この2か月分の生活費と社会保険料を確保しておくことをおすすめします。
関連記事
貯蓄の平均はいくら?二人以上世帯は平均1940万円・中央値720万円、単身は中央値130万円【年代別】
「貯金の平均」として紹介されることの多いJ-FLECの調査は、預貯金だけでなく株式や投資信託、保険なども含む金融資産の額です。2025年調査では二人以上世帯の平均は1940万円、中央値は720万円。20〜70代の年代別の数字と、貯め方を解説します。
新NISAで月10万円を15年積み立てて放置するといくら?年3%なら30年後に約3525万円
新NISAのつみたて投資枠上限である毎月10万円を15年間積み立て、非課税保有限度額の1800万円に達した後に15年間放置(年利3%で運用)した場合、資産額は約3525万円になると試算されています。一方、毎月3万円を40年間(年利3%で運用)積み立てた場合の最終資産額は約2752万円となります。積立額や運用期間の違いによる資産形成のシミュレーション結果と、老後の資産の取り崩し方を確かめていきます。
新NISAで毎月3万円を20年積み立てたらどうなる?利回り3%・5%のシミュレーション結果を大公開【2025年の買付額は約71兆円】
新NISAの活用や積立投資の実態についてみていきましょう。金融庁の調査結果によると、2025年12月末時点でのNISA買付額は約71兆円に達しています。また、働く20代〜50代の社会人を対象にした2024年の意識調査では、資産運用経験者が月々に回す金額の中央値と最頻値はともに3万円でした。非課税制度の仕組みとともに、毎月3万円を20年間運用した場合の成果について確かめていきます。