

9月は、上半期の区切りで取引報告書に目を通す機会が増える月です。来年の枠をどこまで使うかを考えやすい時期でもあります。
新NISAのつみたて投資枠は年120万円、成長投資枠は年240万円。使い切らなければならない額ではありませんが、上限を知ると、いま積み立てている額との差だけが目に入りがちです。ここでは制度の骨格を確認したうえで、金融庁が示している2つの積立のかたちが、それぞれいくらに届くのかを見ていきます。
なお、新NISAを使った積立の試算に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 【新NISA】新NISAで何が変わった?制度改正後に押さえておきたい基本事項
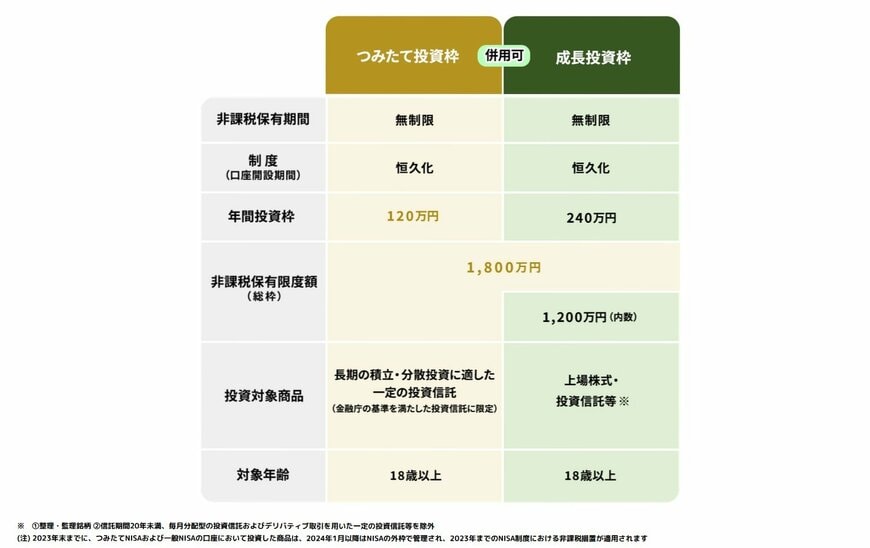
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる制度を大幅に拡充した仕組みです。年間投資枠が拡大されたほか、非課税保有期間も無期限となりました。
制度は主に「成長投資枠」と「つみたて投資枠」の2つで構成されており、目的や運用スタイルに応じて使い分けることも、併用することもできます。
1.1 新NISA「成長投資枠」
個別株式や幅広い投資信託など、比較的自由な商品を対象とした枠です。
- 年間投資上限額:240万円
- 非課税で保有できる期間:無期限
- 投資対象:上場株式、ETF、投資信託など
1.2 新NISA「つみたて投資枠」
長期の積立に適した一定条件を満たす投資信託などを対象とした枠です。毎月コツコツ積み立てることを前提に設計されています。
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象:長期・積立・分散投資に適した投資信託、ETF
非課税保有枠の上限と使い方
新NISAでは、生涯で利用できる非課税保有限度額が1800万円まで設定されています(うち成長投資枠は最大1200万円)。この範囲内であれば、2つの枠を自由に組み合わせて利用できます。
さらに、保有している商品を売却した場合には、その取得価額分の非課税枠を翌年以降に再利用できます。ライフステージや家計状況の変化に応じて資産配分を見直しやすい点も、新NISAの特徴です。
2. 【新NISA】月10万円の15年積立+「15年ほったらかし」で資産はいくらに化ける?
投資には元本割れのリスクがありますが、長期間にわたって積立を続けることで資産形成につながる可能性があります。つみたて投資枠を活用し、金融庁「NISAの活用事例」を参考にした条件でシミュレーションした結果を見てみましょう。
2.1 月10万円×15年間積立投資し、その後15年間継続保有(一律年利3%で運用)
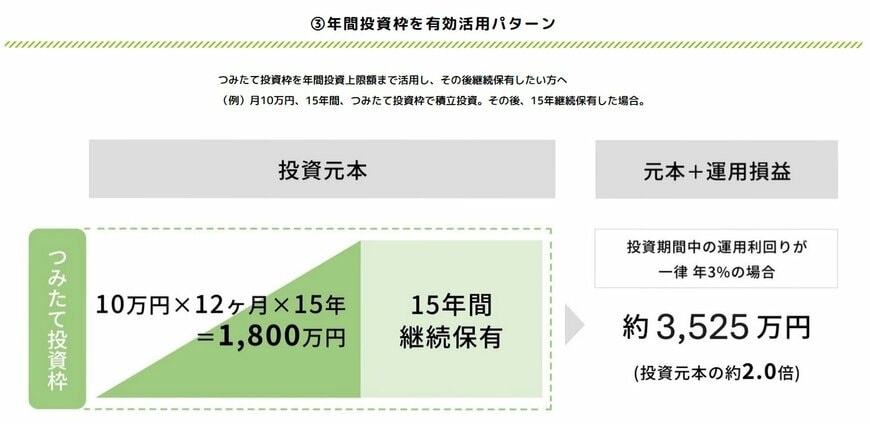
- 約3525万円(元本1800万円)
つみたて投資枠の年間上限額は120万円です。毎月10万円ずつ積み立てることで制度の上限まで活用でき、15年間続けると非課税保有限度額1800万円に到達します。
さらに、その後も15年間運用を継続し、年利3%で資産が増えた場合、最終的な資産額は約3525万円になるという試算です。
3. 【長期積立比較】月3万円を40年続けた場合とどちらが有利なのか
ただし、「毎月10万円を積み立てるのは負担が大きい」と感じる人も多いでしょう。そこで、毎月3万円を40年間積み立てたケースも確認してみます。
3.1 月3万円×40年間(一律年利3%で運用)
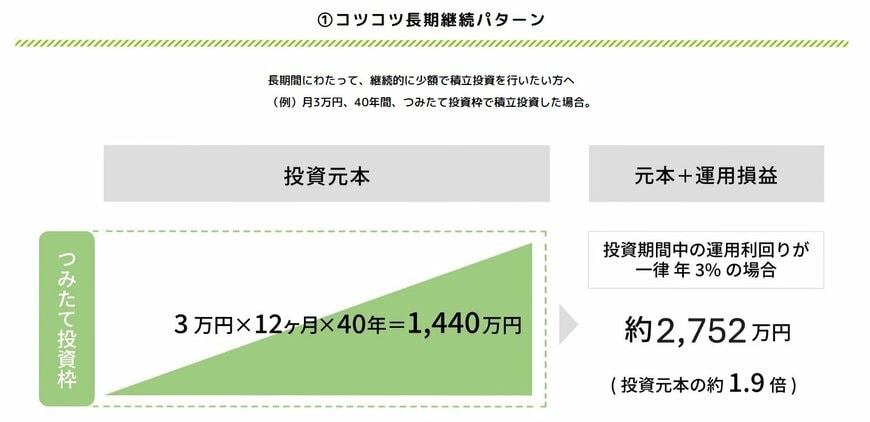
- 約2752万円(元本1440万円)
年利3%で運用できたと仮定した試算ですが、40年間にわたり元本1440万円を積み立て続けることで、最終的な資産額は約2752万円になる見込みです。
毎月の積立額は比較的少なくても、40年という長い時間を味方につけることで、資産を大きく育てられる可能性があります。
4. 【投資判断】自分のリスク許容度を知ることが資産形成の第一歩
積立投資を始める際に、必ず意識しておきたいのが「どの程度の値動きまで受け入れられるか」を示す「リスク許容度」です。保有している資産が一時的に値下がりした際に、家計面や精神面でどの程度まで耐えられるかを示す目安になります。
リスク許容度は、主に次のような要素によって変わります。
- 年齢や運用期間:長期間の運用ができる(若い)ほど、一時的な下落から回復する時間を確保しやすい。
- 収入・余裕資金の有無:日々の生活費やいざという時の予備資金が手元にあるほど、リスクに耐えやすい。
- 投資経験・性格:値動きに対する精神的な耐性は人それぞれ異なる。
具体的には、「もし投資資産が20%下落したら、自分の生活や気持ちにどのような影響が出るか」を想像してみると、リスク許容度を考えるヒントになります。金融機関が提供している診断ツールで、自分の傾向を客観的に把握するのも有効です。
5. 【年代別戦略】何歳から始めると有利?投資における時間の価値を考える
長期投資では積立額だけでなく、「何歳から始めるか」も将来の資産額に影響します。運用で得た利益がさらに利益を生む「複利効果」は、運用期間が長いほど大きくなるためです。
仮に65歳まで積立投資を続ける場合、スタートする年齢によって運用期間には次のような差が生じます。
- 20歳から始める場合:45年間
- 30歳から始める場合:35年間
- 40歳から始める場合:25年間
- 50歳から始める場合:15年間
同じ毎月3万円の積立でも、20代と50代では30年もの差があります。若いうちから始めるほど、毎月の積立額を無理に増やさなくても資産形成を進めやすくなります。
もっとも、資産運用は若い世代だけのものではありません。住宅ローンや教育費の負担が落ち着いた40代後半から50代になって老後資金づくりを始める人も多くいます。新NISAでは非課税保有期間が無期限となったため、退職後も運用を続けながら資産を活用することが可能です。
6. 【老後資金】資産はどう取り崩すべきか 4%ルールから考える使い方
現役を引退した後は、公的年金だけでは足りない生活費を、これまで築いた資産を取り崩しながら補っていく「取り崩し期」に入ります。この時期に資産をできるだけ長く維持するための目安として広く知られているのが「4%ルール」です。
6.1 老後資産の目安として知られる「4%ルール」
4%ルールとは、「毎年、資産残高の4%を目安に少しずつ取り崩せば、長期間資産が枯渇しにくい」という考え方です。たとえば、
- 2000万円 → 年80万円(月約6万6000円)
- 3000万円 → 年120万円(月10万円)
程度を取り崩すイメージになります。老後は公的年金が家計の中心的な収入源になりますが、それに加えて毎月数万円を資産から補う形で考えると、将来の生活設計をイメージしやすくなるでしょう。
6.2 そのまま当てはめるのは注意も必要
ただし、4%ルールは海外市場の長期データをもとにした考え方であり、日本でも必ず通用するとは限りません。実際には、年金額、持ち家か賃貸か、医療・介護費、夫婦か単身かなどによって必要な生活費は大きく変わります。
そのため、「4%なら大丈夫」と考えるのではなく、自分の家計で毎月どの程度不足するのかを把握することが重要です。老後が近づくにつれて効いてくるのは、「資産をどう取り崩し、どう長持ちさせるか」という視点になります。
7. 【注意点】新NISAを始める前に知っておきたい制度上の特徴
新NISAは、年間投資枠の拡充や非課税期間の恒久化によって、従来より利用しやすい制度へと変わりました。一方で、長期間にわたる運用を前提とするため、自分自身のリスク許容度を把握し、将来どのタイミングで資産を取り崩すのかも考えておく必要があります。
積立投資を続けていると、相場が大きく下落する局面に直面する可能性もあります。「値下がりしたときにどう行動するか」をあらかじめ考えておくことが大切です。
商品選びも重要なポイントのひとつです。金融庁が公表している「つみたて投資枠対象商品届出一覧」は継続的に見直しや追加が行われています。「人気があるから」という理由だけで選ぶのではなく、長期間保有できるか、自分の投資方針や目的に合っているかを確認しながら選ぶことが重要です。
さらに、NISA口座には通常の課税口座と異なる税制上の特徴もあります。その一つが「損益通算」ができない点です。他の口座で得た利益と、NISA口座内で発生した損失を相殺することはできません。加えて、損失を翌年以降へ持ち越せる「繰越控除」も利用できません。


