


9月から10月にかけては、勤め先から年末調整の書類が配られ始め、世帯の収入と控除をまとめて見直す機会が生まれる時期です。
2024年の1世帯当たり平均所得金額は575万2000円。前年比7.3%増加で、これは1986年の調査開始以来で最大の伸び率にあたります。厚生労働省が2026年7月15日に公表した「2025(令和7)年 国民生活基礎調査の概況」で示された数字です。
この575万2000円は、世帯をひとまとめにして数えた所得です。一方、国税庁の「令和6年分民間給与実態統計調査」が示す平均給与477.5万円は、働く人ひとりを単位にした金額です。同じ600万円という額面も、世帯で見るのか一人で見るのかで意味が変わります。
共働きの世帯では、この違いがそのまま家計の見え方に効いてきます。二人で300万円ずつ稼いで世帯として600万円になる形と、一人で600万円を稼ぐ形。額面の合計が同じでも、そこから引かれる社会保険料と税の重さは同じになりません。
ここでは、年収600万円という額面が給与所得者一人あたりの統計でどのあたりに来るのかをたどったうえで、同じ600万円を世帯で分けて稼いだ場合と一人で稼いだ場合とで、社会保険料と税の合計がいくら違うのかを試算します。
なお、給与所得者の平均給与と年収600万円超の割合に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。
1. 年収600万円を超えている給与所得者は何%なのか「一人あたりで見た全体・男女別」
年収600万円という水準に届いている人の割合と、男女別・年代別の平均給与の一覧は、日本の給与所得者「年収600万円以上」は全体の何%?【男女別・年代別の平均給与一覧】もみるでくわしく解説しています。
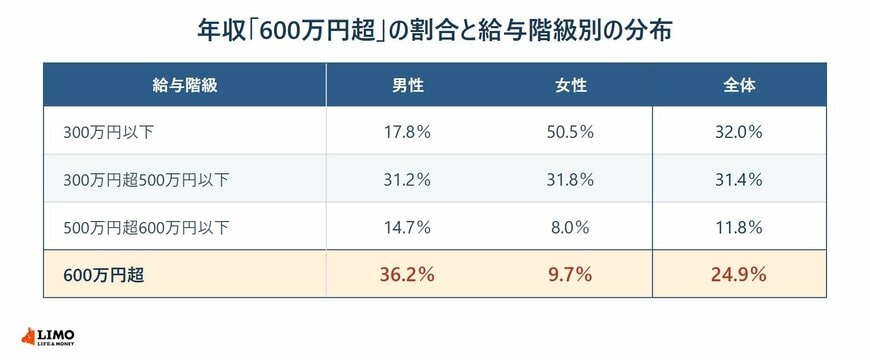
給与階級別の分布で「600万円超」から上の区分をすべて足すと、年収600万円超に当たる人は全体で24.9%でした。給与所得者を一人ずつ数えたときに、およそ4人に1人がこの線を越えているという規模です。
この割合は男女で大きく分かれます。男性だけを取り出すと36.2%まで上がり、女性だけでは9.7%にとどまります。同じ600万円という額面でも、周囲でどれくらいの人が届いているかという実感は、男女でまったく違うということです。
ここで意識しておきたいのは、この24.9%が一人を単位に数えた割合だという点です。共働きで二人合わせて600万円という世帯は、この統計のなかでは600万円超の側に数えられていません。二人がそれぞれ300万円台であれば、どちらも「600万円超」の区分の外側に置かれます。世帯としての収入と、統計に出てくる区分は、そもそも数え方が違うのです。
2. 年代が進むと一人ひとりの平均給与はどう動くのか「男女で分かれるカーブ」
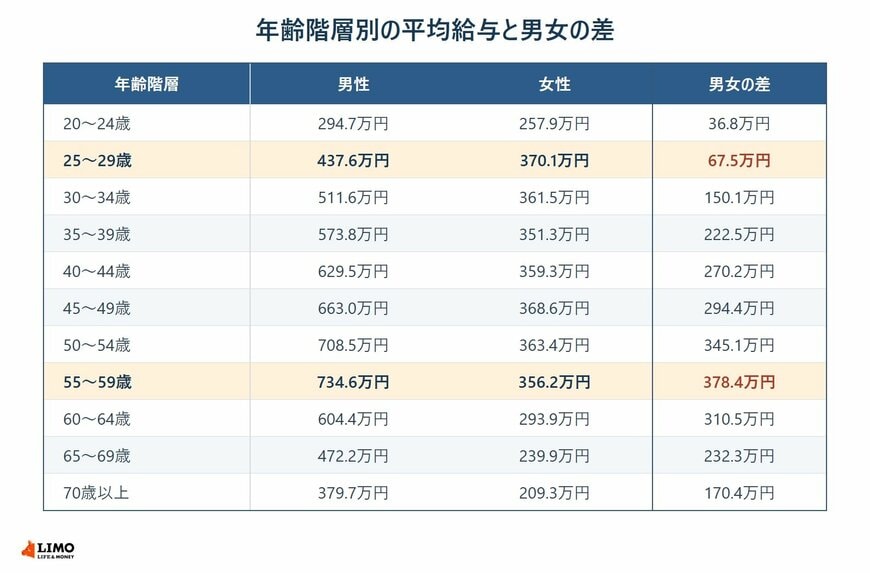
経験を積めば給与も上がっていく。そう受け止められがちですが、年齢階層別の平均給与を男女で分けると、二本の線は違う形を描きます。
大企業を中心に初任給を引き上げる動きが広がって若い世代の待遇には変化が出ているものの、その先の伸び方まで同じになったわけではありません。
男性は、25〜29歳の437.6万円から30歳代・40歳代と順に金額を伸ばし、55〜59歳の734.6万円で頂点に届きます。この50歳代後半という時期に、平均が600万円という目安を大きく上回る形です。ただし役職定年や定年退職を迎える60〜64歳では604.4万円へと下がるため、最後まで上がり続ける線ではありません。
女性は違う形になります。25〜29歳の370.1万円のあと、55〜59歳の356.2万円に至るまで、どの年代も350万〜370万円台を行き来するだけで、ほぼ横ばいのままです。女性の平均給与の最高値は25〜29歳時点の370.1万円で、男性のような50歳代へ向けた大きな上昇は見当たりません。
男女の差は、30〜34歳の150.1万円から55〜59歳の378.4万円まで、年齢が上がるほど開いていきます。60歳以降は男性側が下がるため差そのものは縮まりますが、年齢とともに年収が増えるという実感は、主に男性側の数字が引っ張っているものだといえます。
共働きの世帯にとって、この二本の線の形は他人事ではありません。世帯年収がこの先どう動くかは、二人がそれぞれどちらの線に近いところを歩くかで決まります。片方が伸びる線に乗り、もう片方が横ばいの線に近い場合、世帯の合計は増えていっても、その内訳は年を追うごとに偏っていきます。そして次に見るように、内訳が偏るほど、同じ世帯年収でも引かれるものの重さが変わってきます。
3. 最新の給与統計を世帯という単位に置き直すと、何が見えてくるのか
令和6年分の平均給与は、全体と男女別で次のように示されています。
【令和6年分の平均給与】
- 全体 477.5万円
- 男性 586.7万円
- 女性 333.2万円
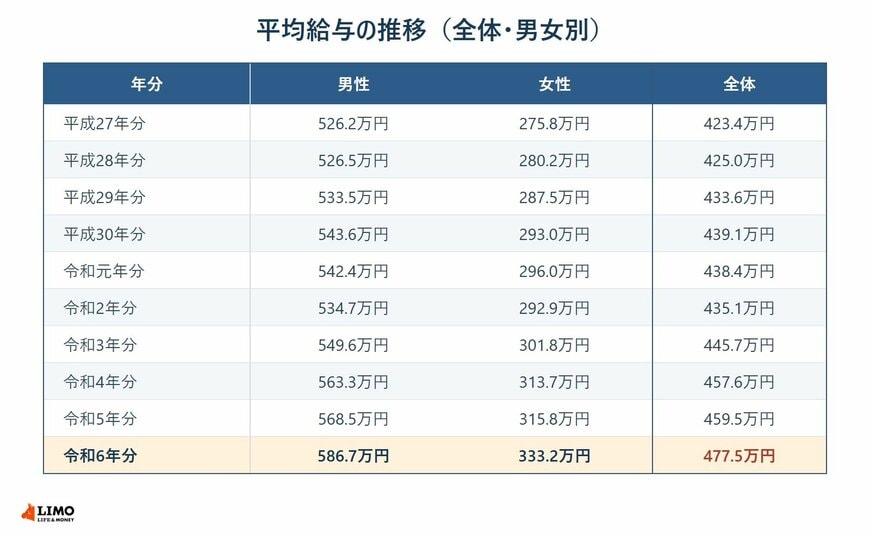
全体としては緩やかながらも右肩上がりの推移で、男女の間には250万円以上の開きがあります。年収600万円は、この全体平均を122.5万円上回り、男性の平均をわずかに超える水準です。そこに届いているのは全体の24.9%、男性で36.2%、女性で9.7%という並びでした。
ただし、年齢の蓄積に比例して収入が増える形は男性で強く表れるもので、業種ごとの給与の差も大きく、どのフィールドでキャリアを築くかが年収の行き先を大きく左右します。この統計だけで自分の年収の先行きを見通すことはできません。
そのうえで、共働きの世帯にはもう一段の置き直しが必要です。ここまでの数字はすべて、働く人ひとりを単位にしたものでした。世帯年収600万円という言い方は、この統計の物差しでは一つの区分に収まりません。二人で300万円ずつなら、統計上は二人とも300万円台の区分に数えられます。そして所得税も住民税も、世帯にまとめてかかるのではなく、一人ずつの所得から計算されます。つまり、同じ600万円でも、それが一人分なのか二人分なのかで、引かれる額そのものが変わってくるのです。次の章で、その差を数字にしてみます。
4. 【独自試算】世帯年収600万円(300万円+300万円)と単独600万円で、社会保険料と税の合計はいくら違うのか
世帯の額面の合計をそろえたまま、それを二人で分けて稼ぐ形と一人で稼ぐ形に置き、社会保険料と税の合計を並べてみます。金額の大小より、差がどこから生まれているのかを見るための試算です。前提は次のとおりです。
- 令和8年分(2026年分)の所得税と、それをもとに課される個人住民税で計算する
- 世帯の額面の合計は同じ600万円。共働きのケースは二人がそれぞれ年収300万円、単独のケースは一人で年収600万円とし、どちらも会社員として厚生年金と健康保険に加入しているものとする
- 本人が負担する社会保険料は、額面の15%として置く。厚生年金・健康保険・雇用保険を合わせたおおよその割合であり、実際の率は加入している健康保険や年度によって変わる
- 給与所得控除は、年収300万円で98万円、年収600万円で164万円
- 所得税の基礎控除は、合計所得金額489万円以下の区分に当たるため、どちらのケースも一人あたり104万円。個人住民税の基礎控除は改正がなく43万円のままなので、所得税と住民税は別々に計算する
- 所得から差し引く控除は、社会保険料と基礎控除だけとし、扶養に関する控除や生命保険料の控除は考えない
- 所得税は課税所得の大きさに応じた区分の税率をあてはめ、住民税は所得割10%として置く。均等割は計算に入れない
- 1円未満は切り捨て。復興特別所得税は計算に入れない
①課税所得はいくらになるのか
- 単独600万円:給与所得は600万円から164万円を引いて436万円。ここから社会保険料90万円と基礎控除104万円を引いて、所得税の課税所得は242万円。住民税は基礎控除が43万円なので、課税所得は303万円
- 共働き(一人あたり300万円):給与所得は300万円から98万円を引いて202万円。ここから社会保険料45万円と基礎控除104万円を引いて、所得税の課税所得は53万円。住民税の課税所得は114万円。二人分ではそれぞれ106万円と228万円
同じ600万円でも、所得税の課税所得の合計は242万円と106万円で136万円の差が出ます。
②社会保険料・所得税・住民税はそれぞれいくらか
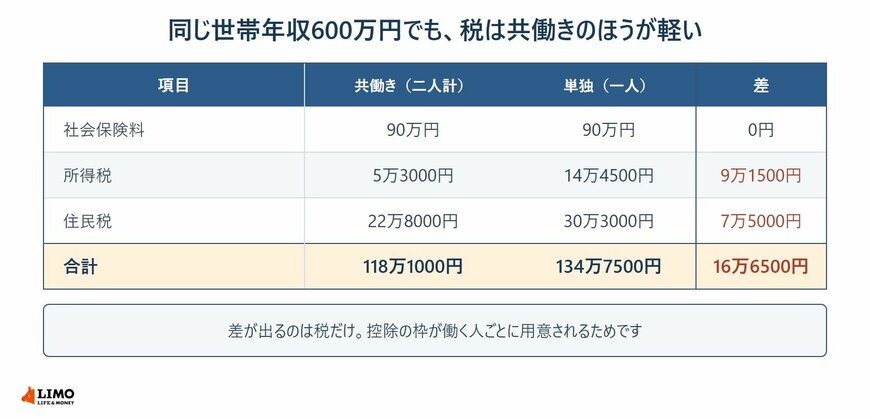
- 単独600万円:社会保険料90万円、所得税14万4500円、住民税30万3000円で、合計134万7500円
- 共働き(一人あたり):社会保険料45万円、所得税2万6500円、住民税11万4000円で、合計59万500円。二人分で118万1000円
額面の合計をそろえたうえで、引かれるものだけを並べた試算です4/4
出所:国税庁「No.1199 基礎控除」・「No.1410 給与所得控除」・「No.2260 所得税の税率」をもとにLIMO編集部作成
③差はいくらで、どの項目から出ているのか
- 合計の差:134万7500円と118万1000円で、年16万6500円。月あたりに直すと1万3875円
- 社会保険料の差:どちらも90万円で0円
- 所得税の差:14万4500円と5万3000円で9万1500円
- 住民税の差:30万3000円と22万8000円で7万5000円
額面に比例する形で置いた社会保険料には差が出ません。差の16万6500円は、すべて所得税と住民税から生まれています。共働きだから社会保険料が軽くなるのではなく、税の側で違いが出るという形です。
④差はなぜ生まれるのか
- 給与所得控除:単独は164万円、共働きは98万円が二人分で196万円。差は32万円
- 所得税の基礎控除:単独は104万円、共働きは二人分で208万円。差は104万円。給与所得控除と合わせて136万円ぶん、共働きのほうが所得税の課税所得が小さくなる
- 住民税の基礎控除:単独は43万円、共働きは二人分で86万円。差は43万円。給与所得控除と合わせて75万円ぶん、住民税の課税所得が小さくなる
控除の枠は世帯にまとめて一つではなく、働く人ごとに用意されています。二人で働けば、その枠も二人分になるということです。あわせて、所得が大きくなるほど高い区分の税率が当たるため、一人に集まっている単独のケースでは課税所得242万円が10%の区分に届くのに対し、共働きのケースは一人あたり53万円で5%の区分にとどまります。この二つが重なって、年16万6500円という差になりました。
⑤同じ条件が続くと、どれくらいの規模になるのか
この前提のまま20年続いたとすると、16万6500円の20倍で333万円ぶんの違いになります。1年で見れば月1万4000円ほどの差ですが、置いておく年数のぶんだけ積み上がる形です。
この試算はいずれも約であり目安で、実際に引かれる額を保証するものではありません。社会保険料を額面の15%と置いたのは比べるための仮の割合で、実際には標準報酬月額の等級や加入している健康保険の料率によって変わり、働く時間や賃金の水準によっては厚生年金と健康保険に加入するかどうかの線引き自体が変わります。基礎控除の額は令和8年12月1日施行の改正後の金額で、控除の額や税率の区分は今後の改正でも動くため、最新の内容は国税庁の資料で確かめる必要があります。また、住民税は前の年の所得をもとに決まるため、収入が動いた年と翌年では引かれる額が違ってきます。浮いた差額を運用に回す場合、値動きのある商品では元本割れの可能性があります。自分たちの場合の税額や控除の適用は税務署や税理士などの専門家に、社会保険料の内訳は勤め先の担当部署と加入している健康保険に、住民税は住んでいる市区町村の窓口に確かめてみてください。


