

2. 0歳から2歳の保育料が無償になり、大学は年約91万円の給付型奨学金も
子育てと教育の優遇は、LIMOの記事「住民税非課税世帯になると受けられる優遇措置一覧。医療・介護・教育・保険料、自動適用と要申請の違いを整理」から要点を借りて確認します。
幼児教育・保育の無償化は、3〜5歳児クラスであれば原則としてすべての世帯が対象ですが、0〜2歳児クラスについては、住民税非課税世帯に限って保育料が無償になります。
0〜2歳児クラスの保育料は、世帯の所得に応じて自治体ごとに金額が設定されているため、非課税世帯でない場合との差は、保育料の水準によって大きく変わります。対象になるには、保育の必要性の認定など、市区町村への手続きが前提になっている点も押さえておく必要があります。
出所:住民税非課税世帯になると受けられる優遇措置一覧。医療・介護・教育・保険料、自動適用と要申請の違いを整理
2.1 大学等の授業料減免と返還不要の奨学金
進学の費用にも支援があります。
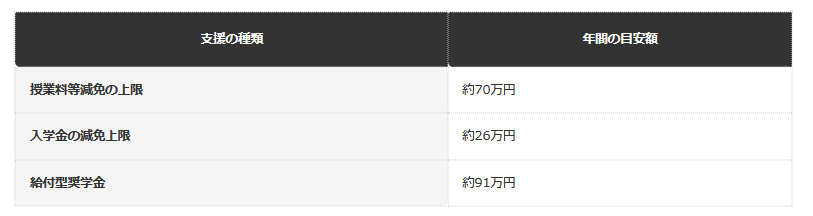
文部科学省・日本学生支援機構(JASSO)が実施する「高等教育の修学支援新制度」は、大学・短期大学・高等専門学校・専門学校の授業料等減免と、返還不要の給付型奨学金を組み合わせた制度です。
住民税非課税世帯の学生が私立大学に自宅外から通学する場合、授業料等減免の上限額は年間70万円、入学金は26万円、給付型奨学金は年間約91万円という支給例が示されています。
金額は世帯の所得水準(住民税非課税世帯か、それに準ずる世帯か)や、通学形態(自宅か自宅外か)、進学先(国公立か私立か)によって段階的に変わります。正確な金額は、JASSOの公式サイトのシミュレーションで確認する必要があります。制度の対象になるには、進学前の予約採用、または進学後の在学採用のいずれかで、期限内に申し込む必要があります。
出所:住民税非課税世帯になると受けられる優遇措置一覧。医療・介護・教育・保険料、自動適用と要申請の違いを整理
3. 非課税かどうかで受けられる支援が変わる
ここまで、住民税の税額控除とふるさと納税、そして非課税世帯の保育料と教育費の優遇を見てきました。
税額控除は税率を乗じたあとの算出金額から引くもので、所得控除とは働く場所が違います。ふるさと納税はこの税額控除を活用した仕組みです。
ただし非課税世帯には差し引く元の税額がないため、税の軽減は受けられません。
一方で非課税世帯には、0歳から2歳児クラスの保育料の無償化や、私立大学に自宅外から通う学生への年間約91万円の給付型奨学金といった支援があります。
いずれも市区町村やJASSOへの申請が前提です。進学の予定がある方は、期限内に申し込めるよう早めに窓口へ確認してみてください。

参考資料
- 総務省「個人住民税」
- こども家庭庁「幼児教育・保育の無償化概要」
- 文部科学省「高等教育の修学支援新制度」
- 日本学生支援機構(JASSO)「給付奨学金の支給額」
- 住民税非課税世帯になると受けられる優遇措置一覧。医療・介護・教育・保険料、自動適用と要申請の違いを整理 高額療養費・修学支援新制度・介護保険の負担軽減など、分野ごとに確認
- 住民税非課税世帯はなぜ給付金の対象になりやすい?過去の実施例と対象範囲の設計を整理 給付金の変遷と、新規世帯・継続世帯の違いを資料で確認
LIMO編集部年金解説班


