
住民税非課税世帯にはさまざまな優遇措置がありますが、その入口は自分の世帯が非課税かどうかです。
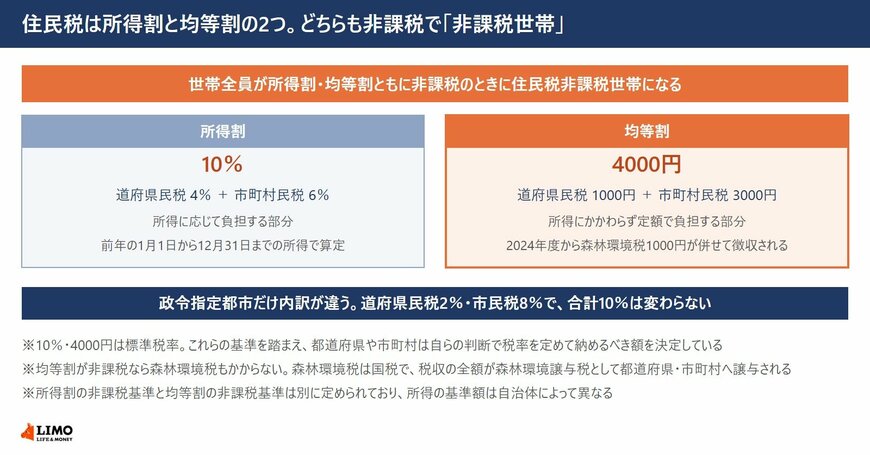
総務省によると、住民税には所得に応じて負担する所得割10%と、所得にかかわらず定額で負担する均等割4000円の2つがあります。
この記事では住民税の2つの区分を確認したうえで、非課税世帯の高額療養費の自己負担限度額を見ていきます。
1. 住民税は所得割と均等割の2つ。どちらも非課税で「非課税世帯」
住民税非課税世帯とは、税額がゼロの世帯を指します。ただし住民税は1種類ではありません。
1.1 所得割は10%、均等割は4000円
総務省によると、所得割の税率は所得に対して10%で、内訳は道府県民税が4%、市町村民税が6%です。前年の1月1日から12月31日までの所得で算定されます。
なお政令指定都市では内訳が道府県民税2%・市民税8%になりますが、合計の10%は変わりません。
均等割の税額は4000円で、内訳は道府県民税が1000円、市町村民税が3000円です。所得にかかわらず定額の負担を求めるものです。
なお総務省は、これらの基準を踏まえて都道府県や市町村が自らの判断で税率を定めるとしています。均等割に独自の上乗せをしている自治体もあります。
非課税世帯にあたるのは、世帯全員がこの所得割・均等割のどちらとも非課税である場合です。
1.2 均等割と一緒に引かれる森林環境税
2024年度から、個人住民税の均等割と併せて森林環境税が1人年額1000円徴収されています。国内に住所のある個人に課税される国税です。
均等割が非課税であれば、原則としてこの森林環境税もかかりません。
ただし市区町村が独自に均等割の非課税となる範囲を広げている場合は、均等割が非課税でも森林環境税が課税されることがあります。
所得割と均等割の非課税基準は別に定められています。均等割が非課税となる所得の基準額は市区町村の級地区分によって異なるため、自分の世帯が非課税に当たるかは、お住まいの市区町村の住民税の窓口で確認してください。
なお、住民税非課税世帯の優遇措置や給付金の設計に関する詳しい解説は、下記の記事より一部を引用・参照しています。