


国民年金の保険料を免除や猶予にしていた期間は、あとから納めることができます。
日本年金機構によると、追納できるのは承認された月の前10年以内の期間です。
1年分を追納すると、全額免除の期間なら老後の年金が年間で約1万円、納付猶予や学生納付特例の期間なら約2万円増えると案内されています。
この記事では、追納の期限と加算額の仕組みを確認したうえで、2026年度の年金額と受給権者の平均月額を見ていきます。
1. 免除を受けた保険料は、10年以内なら追納できる
免除や納付猶予、学生納付特例を受けた期間の保険料は、そのままだと年金額に満額分が反映されません。
日本年金機構は、あとから納める追納という仕組みを設けています。
1.1 追納で年金はどれだけ増えるか
増える額は、受けていた区分によって変わります。
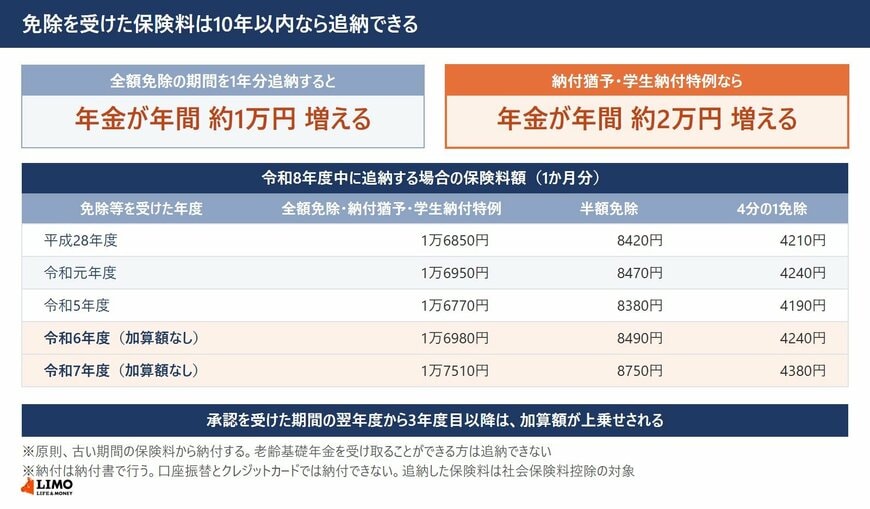
日本年金機構によると、1年間分を追納した場合、全額免除の期間であれば老後の年金が年間で約1万円、納付猶予や学生納付特例の期間であれば年間で約2万円増えます。
納付猶予と学生納付特例の期間は受給資格期間には算入されますが、追納しないと年金額には反映されません。だからこそ増える幅が大きくなります。
1.2 3年度目以降は加算額が上乗せされる
納めるのが遅くなるほど額は増えます。
免除・納付猶予の承認を受けた期間の翌年度から起算して、3年度目以降に追納する場合は、当時の保険料額に経過期間に応じた加算額が上乗せされます。
令和8年度中に追納する場合、全額免除・納付猶予・学生納付特例の1か月分は、平成28年度分が1万6850円、令和元年度分が1万6950円、令和5年度分が1万6770円です。令和6年度分の1万6980円と令和7年度分の1万7510円には、加算額がありません。
1.3 手続きと、押さえておきたい注意点
納め方にも決まりがあります。
提出先はお近くの年金事務所で、街角の年金相談センターでは手続きできません。申込書を出したあとに納付書が届き、金融機関や郵便局、コンビニ、電子納付、スマートフォンアプリで納めます。口座振替とクレジットカードでは納付できません。
納付する順序は原則として古い期間からです。免除の期間と納付猶予・学生納付特例の期間の両方がある場合は、年金事務所に相談するよう案内されています。
なお、一部免除を受けた期間は、納付すべき一部の保険料が納付されていないと追納できません。老齢基礎年金を受け取ることができる方も追納できない点に注意が必要です。追納した保険料は社会保険料控除の対象になります。
なお、2026年度の年金額や公的年金の仕組み、平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 2026年度の年金額と、6月に届く通知書
2026年度は国民年金も厚生年金も増額改定になりました。まず改定後の金額と、毎年6月に届く通知書の見方を押さえます。
2026年度の年金額改定と6月に届く通知書の見方は、LIMOの記事「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」から引用して押さえておきます。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
なお、この満額は昭和31年4月2日以後に生まれた方の額です。日本年金機構によると、昭和31年4月1日以前に生まれた方の令和8年度の老齢基礎年金(満額)は月額7万408円です。
通知書で見ておきたい天引き(特別徴収)の内訳も引用します。
6月に届く「年金額改定通知書」「年金振込通知書」では、今年度の年金額と実際の振込額を確認できます。「年金振込通知書」には、介護保険料、公的医療保険料、個人住民税・森林環境税、所得税・復興特別所得税といった年金からの天引き(特別徴収)の内訳が記載されています。なお、天引きには前年度の情報をもとに仮の金額を徴収する「仮徴収(4・6・8月)」と、確定額から仮徴収分を差し引いて調整する「本徴収(10・12・2月)」があり、10月以降に天引き額が増えて手取りが減るケースもあります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
3. 公的年金は1階と2階でどう組み立てられているか
金額を読む前に、公的年金がどういう構造になっているのかを確かめておきます。
公的年金の基本的な仕組みの中身は、LIMOの記事「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」から引用して押さえておきます。
日本の公的年金は、2階建て構造で、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)となっています。国民年金は、20歳以上60歳未満のすべての人が対象となる基礎的な年金制度です。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。受給額は加入期間に応じて決まりますが、満額でも月約7万円程度が目安です。厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入や加入期間によって将来の受給額が変わります。
出所:LIMO「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」
4. 60歳代が受け取っている年金の平均月額
厚生年金と国民年金の平均月額を、1歳刻みで年代ごとに並べます。
いまのシニア世代が実際にいくら受け取っているのかを、年代別の年金一覧表と合わせて確認していきます。
なお、記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
4.1 60歳代の厚生年金を1歳刻みで見る
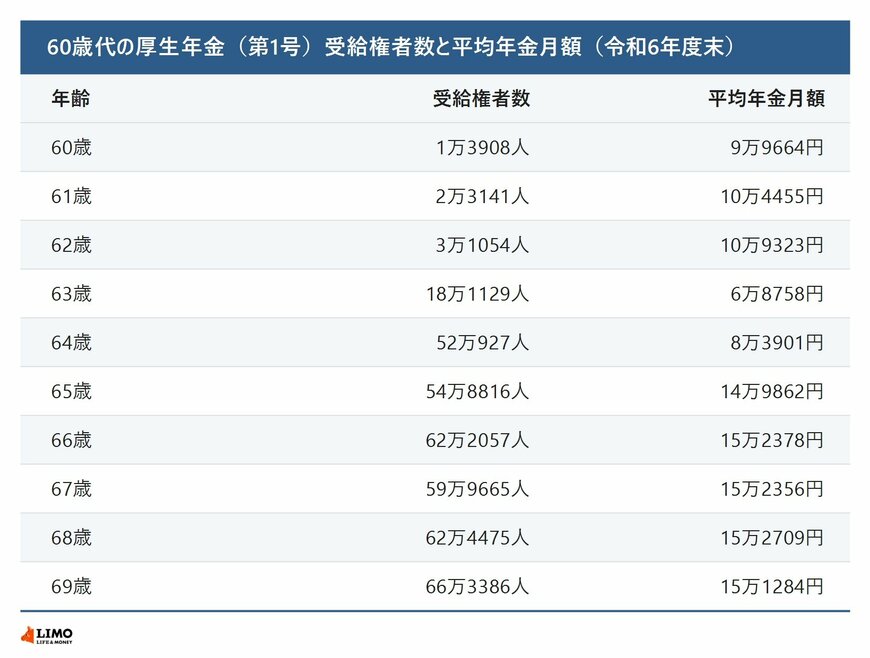
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
4.2 60歳代の国民年金を1歳刻みで見る
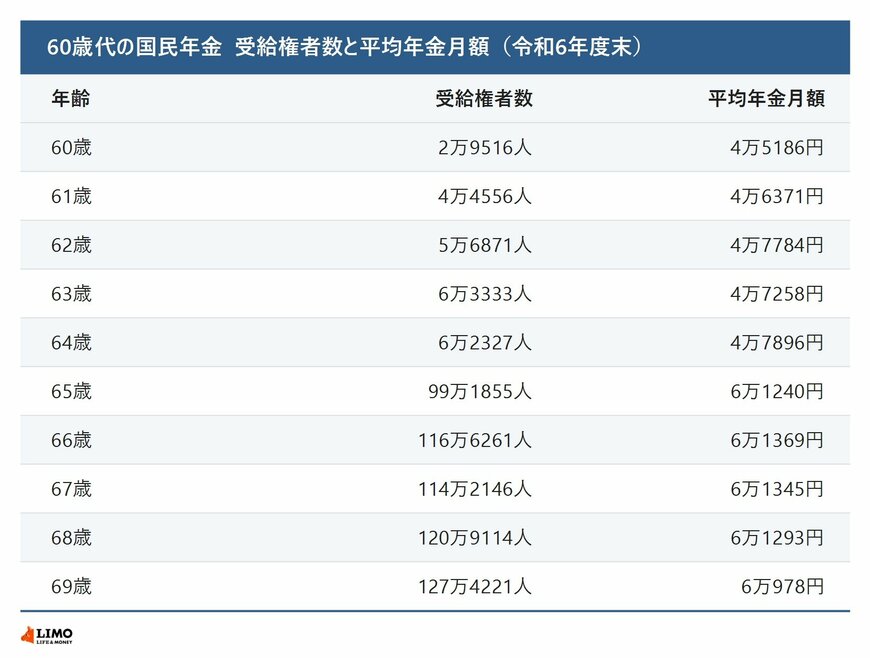
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
65歳から69歳までの平均月額は、厚生年金が14万円台から15万円台、国民年金が6万円台です。
64歳までの欄に入るのは、繰上げ受給(※1)を選んだ人と、特別支給の老齢厚生年金(※2)の報酬比例部分だけを受け取っている人です。そのため厚生年金・国民年金とも、65歳以降より低い水準になります。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
5. 70歳代が受け取っている年金の平均月額
次に70歳代を年齢ごとに見ていきます。
5.1 70歳代の厚生年金を1歳刻みで見る
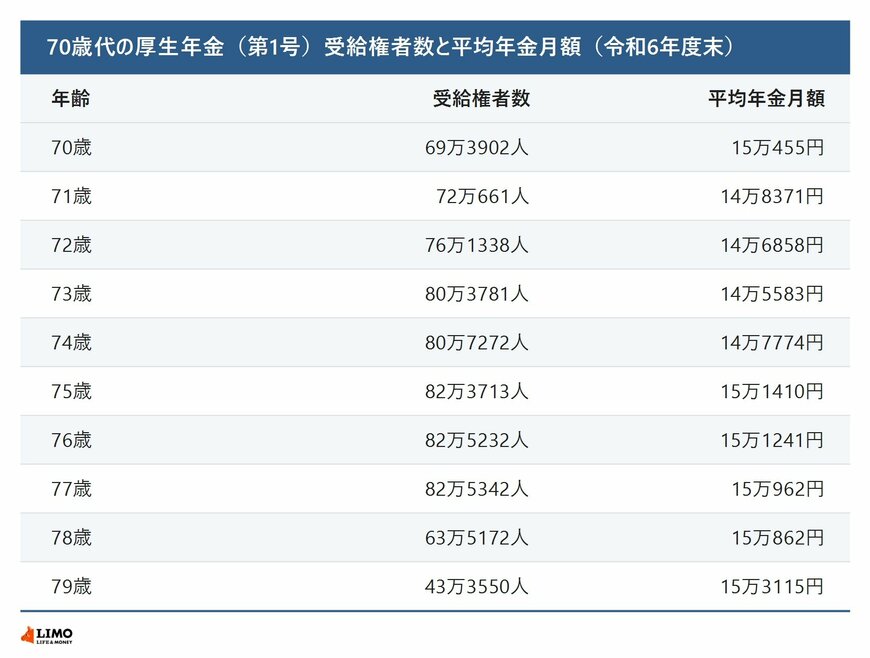
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
5.2 70歳代の国民年金を1歳刻みで見る
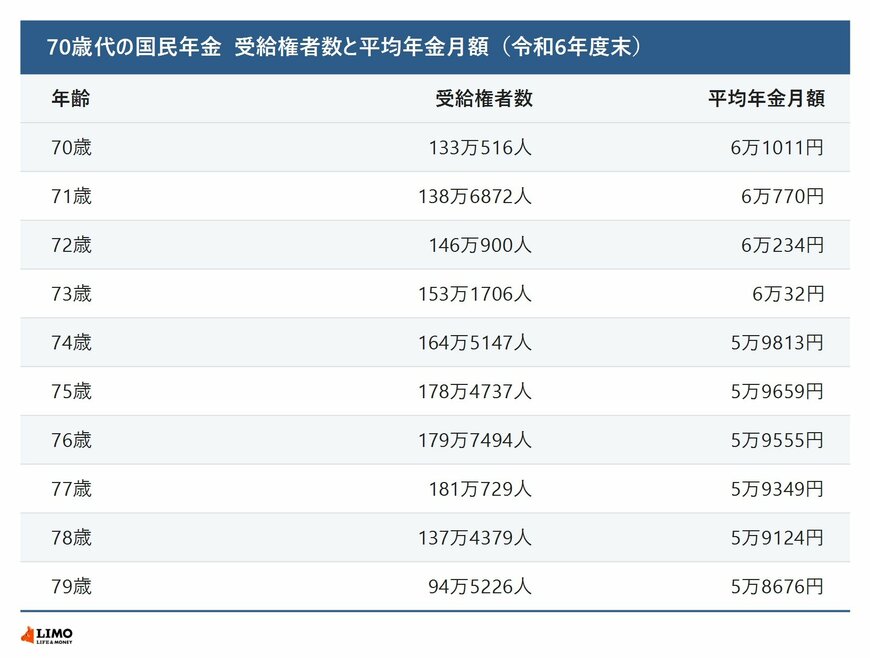
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
70歳代を見ると、厚生年金は14万円台から15万円台、国民年金は5万円台から6万円台でした。


