3. 令和8年8月5日に閣議決定「令和11年度の本格導入」に向けたスケジュール
内閣官房が公表している「給付付き税額控除」の制度導入の基本方針(令和8年8月5日閣議決定)から、制度の骨格として明記された内容を追っていきます。
3.1 本格導入は令和11年度、対象は「中低所得の現役勤労者」
基本方針が着目しているのは、諸外国との比較を通じて純負担率の改善が必要であることが明らかになった、中低所得の現役勤労者です。
目的として掲げられているのは二つあります。負担軽減によって手取りが増えるようにすること、そしていわゆる「年収の壁」による働き控えを緩和して就労を促すことです。
そのうえで、税・社会保険料の負担と現金給付を総合的にとらえて純負担率を調整する「所得に連動したきめ細かな給付」を、令和11年度に導入するとしています。
従来の経済対策のような一律の金額での給付とは異なり、毎年度継続的に行う新しい制度である点も明記されました。
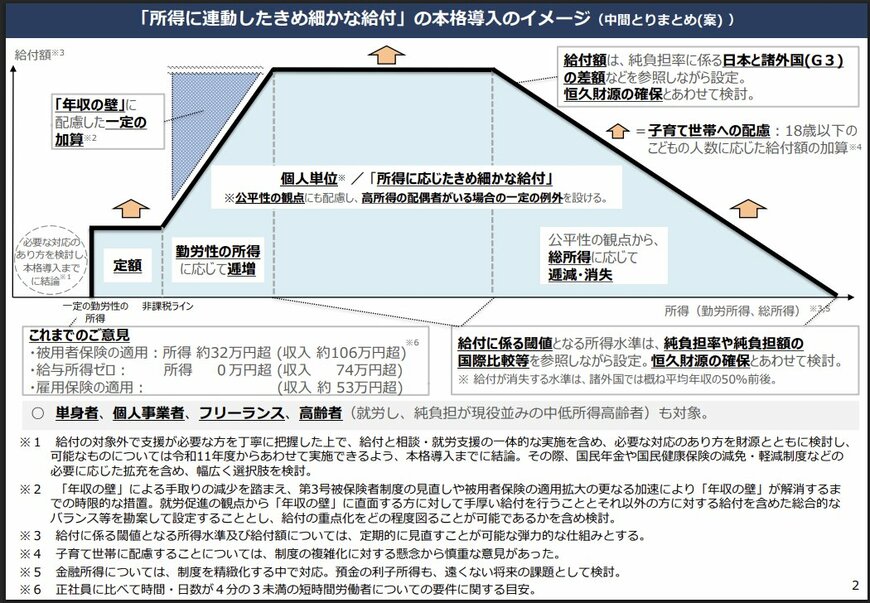
対象の考え方については、就労インセンティブや「年収の壁」への対応という観点から「個人単位」とし、単身者も対象に含めるとされています。
給付額は原則として所得に応じたものとされます。勤労性の所得が一定の水準に達するまでは給付額を増やしていき、その後は定額です。総所得が一定額を超えると、段階的に減って消えていく形が想定されています。
なお、18歳以下のこどもを扶養している人には、人数に応じた加算が行われる見込みです。
一方で、給付の対象となる所得水準の線引きも、給付額そのものも、恒久財源の確保と併せて今後検討するとされました。「いくらもらえるのか」がまだ答えられないのは、このためです。
3.2 つなぎの2年間は飲食料品の消費税1%と先行給付の組み合わせ
本格導入までの間は、経過措置が置かれます。基本方針では、令和9年4月1日から2年間、軽減税率の対象となっている飲食料品に係る消費税率を1%とすることが示されました。
あわせて、本格導入を先取りした取り組みも用意されます。飲食料品に係る消費税1%相当分の範囲内で、公的機関がすでに保有している所得情報を使った「所得に連動したきめ細かな給付」を令和9年度に導入するとしています。
この二つを組み合わせることで、飲食料品の消費税負担を実質的に相殺することを目指す、という構図です。
なお、この先行実施の期間は経過的な扱いとされ、こどもの加算についても18歳以下ではなく15歳以下の人数に応じたものとなります。
政府は9月に大綱を決定したうえで臨時国会に法律案を提出し、早期成立を目指す方針を示しています。
4. 誰が対象になる?閣議決定から「給付対象者」の条件を確認
先ほど確認した給付付き税額控除の一般的な仕組みと、閣議決定された基本方針とを並べてみると、実は同じ問いに対する答えが少しずれてきます。
ここが、この制度を理解するうえで最もつまずきやすい部分だと筆者は感じています。
4.1 対象は「一定の勤労性の所得」と「税・社会保険料負担」がある人
基本方針は、対象について「一定の勤労性の所得があり、一定の税・社会保険料負担がある者を対象とする」と記しています。
勤労性の所得には給与所得や事業所得のほか、業務に係る雑所得も含まれ、個人事業者やフリーランスも対象に入ります。
つまり、所得税を納めていないことが給付を受けられる理由になるのではなく、働いて一定の負担をしていることが入口の条件として置かれているわけです。
所得税額がゼロだから満額を受け取れる、という単純な図式ではないことがわかります。
就労していない高齢者などについても、記述があります。給付付き税額控除と既存の社会保障制度の双方から取り残される人が生じないよう、年金制度や生活保護など既存の制度との関係を整理し、継続して検討するとされました。
政府自身が、この制度だけでは支援が行き届かない層があることを認めている形です。なお、就労していて、税・社会保険料の負担から年金の受取額を差し引いた純負担が現役並みである中低所得の高齢者は、対象に含めるとされています。
4.2 非課税ライン以下は「定額」とされている
もう一点、見落とされやすい記述があります。基本方針は、非課税ライン以下の所得を把握することには執行上の課題があると指摘しています。
給付額を増やしていく仕組みにすると誤って支給される可能性があるため、この範囲では定額とするとしています。
なお、基本方針でいう「非課税ライン」の具体的な基準については、今後の制度設計を確認する必要があります。
令和11年度に導入されるのは「所得に連動したきめ細かな給付」です。税額から控除しきれない分を給付するという古典的な形が、そのまま制度化されると決まったわけではありません。
5. FPからのアドバイス|金額が決まる前にできる準備
制度の中身がここまで固まっていない段階で、読者の方ができることは限られています。ただし、限られているからこそ、やっておく価値のある準備がはっきりしているとも言えます。
そこで、FPとしての立場から3つに絞ってお伝えします。
5.1 公金受取口座の登録は早めに済ませておく
基本方針は、公金受取口座について現状5割程度にとどまる登録率の向上を国として強力に推進し、この制度の受給に際してその利用を原則としていく方針を示しています。
金額が決まるのを待つ必要はない部分ですから、登録の有無と口座情報が最新かどうかは、先に確認しておくことをおすすめします。
5.2 金額が決まっていない制度を家計の前提に組み込まない
先ほど確認したとおり、給付の対象となる所得水準も給付額も、恒久財源の確保と併せて今後検討するとされています。
報道で目にする金額の例は、あくまで議論の過程で示された試算や意見であることが少なくありません。
家計の計画を立てるときは、まだ決まっていない収入を織り込まないことが基本です。特に、教育費や住宅関連の支出のように後戻りしにくい判断を、これから決まる給付をあてにして前倒しすることは避けたいところです。
5.3 「年収の壁」への加算は時限的な措置と理解しておく
基本方針では、「年収の壁」による手取りの減少を踏まえた加算が示されています。第3号被保険者制度の見直しや被用者保険の適用拡大が進んで壁が解消するまでの、時限的な措置という位置づけです。
働き方を調整している方にとっては気になる部分ですが、時限的な措置と明記されている以上、これを前提に長期の働き方を固定してしまうのは得策ではありません。
加算があるうちに就業時間を増やす方向へ動かしておくほうが、制度が変わったときの影響を小さくできます。制度改正のたびに働き方を戻したり進めたりするのは、家計にとっても負担が大きいものです。
6. まとめにかえて
今回は、2026年8月5日に閣議決定された「給付付き税額控除」の基本方針と、現時点で考えられる対象者や仕組みについて解説しました。国税庁のデータに見るように所得税を納めていない方は多くいらっしゃいますが、実際の給付条件や金額は今後の議論で具体化されていきます。
新しい制度が始まるときは情報が錯綜しがちですが、まずはご家庭の現在の収支をしっかり把握することが第一歩です。日々の家計管理という土台を整えながら、国からの正式な発表を落ち着いて待ちましょう。

参考資料
- 内閣官房「『給付付き税額控除』の制度導入の基本方針」(令和8年8月5日閣議決定)
- 内閣官房「『飲食料品に係る消費税率の引下げ』及び『給付付き税額控除』(政府の基本方針)について」
- 首相官邸「『給付付き税額控除』の制度導入の基本方針の閣議決定についての会見」(令和8年8月5日)
- 国税庁「令和6年分民間給与実態統計調査結果について」
- 国税庁「定額減税 特設サイト」
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第22回)「給付付き税額控除」のイメージ(中間とりまとめ(案))」
加藤 聖人