
9月も後半になり、厳しかった残暑もようやく落ち着いてきました。敬老の日や秋のお彼岸で実家に帰省し、離れて暮らす親の体調や暮らしぶりを気にかけた方、あるいは「これからかかる医療費」への備えが話題にのぼった方も多いのではないでしょうか。
高齢期になると、医療費や介護への備えは多くの世帯にとって避けて通れないテーマです。とりわけ75歳以降は通院や薬の利用が増えやすく、家計に占める医療費の比重も高まっていきます。
実際、総務省の「家計調査(2025年平均結果)」によると、75歳以上の無職・二人以上世帯では、保健医療費が月平均1万7213円。消費支出全体の約7%を占めています。
さらに、2025年9月には「窓口負担2割」の人を対象として設けられていた配慮措置も終了しており、あれから1年が経った今、以前よりも医療費の負担増を実感している方もいるでしょう。
そこで本記事では、窓口負担割合の基本的な仕組みはすでにご存じの方に向けて、後期高齢者医療制度をめぐる最新の動向と、高額療養費制度・高額介護合算療養費制度を実際に使いこなすための手続き面のポイントを中心に解説していきます。
1. 【75歳以上】病院に行かない人こそ知っておきたい「医療との付き合い方」の変化
病院に行く機会が少なく、「自分はまだ医療費とは無縁」と感じているシニアもいるでしょう。
しかし、75歳になると、それまで加入していた健康保険から原則として後期高齢者医療制度へ移行します。今は健康でも、年齢を重ねれば通院や薬の利用が増える可能性はあります。元気なうちから、75歳以降の医療制度や自己負担の仕組みを知っておくことが、いざというときの家計の備えにつながります。
1.1 【通院していない人も少なくない?】高齢期の医療費を「今」から考える
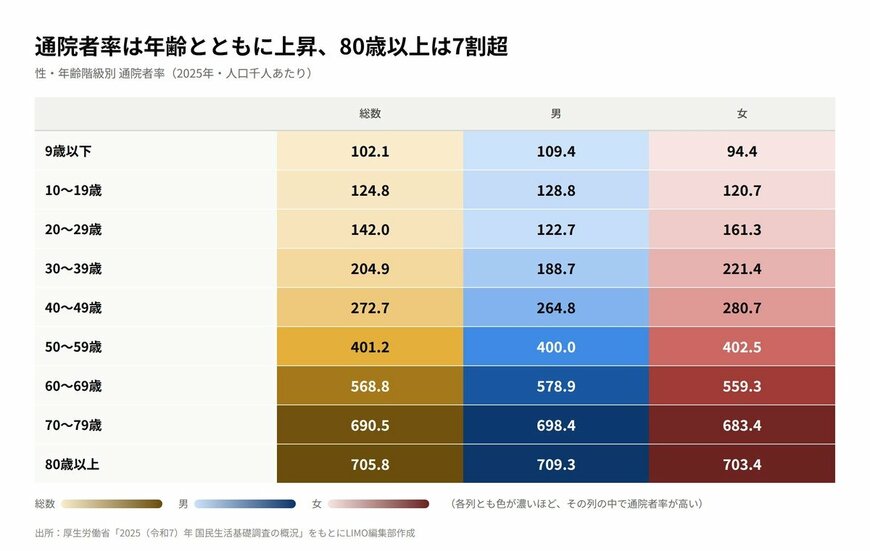
厚生労働省の「2025(令和7)年 国民生活基礎調査」によると、人口1000人あたりの通院者数は707.6人でした。単純計算では約7割が病気やけがで通院している一方、約3割は「通院者」には該当しません。
「75歳以上になれば、ほとんどの人が病院に通っている」というわけではなく、現在健康で、病院に行く機会が少ない人も一定数いることが分かります。
だからこそ注意したいのが、「今、医療費がかかっていない」ことと「これからも医療費がかからない」ことは別だという点です。
75歳になると、原則として後期高齢者医療制度へ移行します。医療機関の窓口負担も一律ではなく、所得などに応じて1割・2割・3割に分かれます。
さらに、年齢を重ねるにつれて、定期的な診察や薬の処方が必要になったり、突然の入院や手術が必要になったりする可能性もあります。
医療費の備えというと、「病気になったら考えればいい」と思いがちです。しかし、実際には健康なときにこそ、自分が何割負担になるのか、高額療養費制度を利用できるのかなどを確認しておく意味があります。
「病院に行かないから関係ない」ではなく、「病院に行っていない今だからこそ、制度を確認しておく」。この視点を持っておくことが、75歳以降の医療費への備えになります。
2. 【75歳以上】後期高齢者医療制度に移ると何が変わる?知っておきたい基本の仕組み
後期高齢者医療制度は、75歳以上の方を対象とした公的な医療保険制度です。原則として75歳の誕生日を迎えると、それまで加入していた健康保険の種類や、働いているかどうかに関係なく、自動的に後期高齢者医療制度へ切り替わります。
また、65歳から74歳までの方でも、一定の障害認定を受けた場合には、本人が申請することで後期高齢者医療制度に加入することができます。
制度へ移行する際には、原則として本人が特別な手続きをする必要はありません。保険証(または資格確認書)は、住んでいる都道府県の広域連合から新たに交付されます。
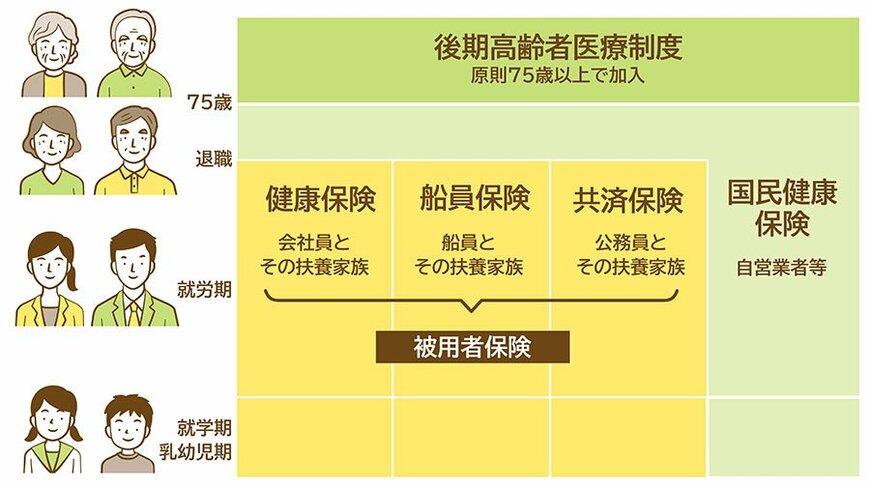
後期高齢者医療制度に切り替わると、医療機関の窓口で支払う医療費が全員同じになるわけではありません。
世帯の所得や住民税の課税状況などに応じて、自己負担割合は1割・2割・3割のいずれかに決まります。そのため、どの区分に該当するかによって、実際に医療機関で支払う金額にも大きな違いが出てくるでしょう。
2.1 後期高齢者医療制度へ移るメリット・デメリット
制度が切り替わることで、主に次のような影響があります。
【主なメリット】
- 現役世代(3割負担)と比較して、多くの人が窓口負担を1割または2割に抑えられる。
- 高額療養費制度の自己負担上限額が低い水準に設定されており、長期入院などの重い医療費リスクに対応しやすい。
【主なデメリット】
- 「社会保険の被扶養者(家族の扶養)」になれず、75歳以上の全員に独立した保険料の負担が発生する。
- 一定以上の所得があると、段階的に窓口負担が2割、3割と引き上げられる。
2.2 2026年最新の制度改正動向(保険料の上限引き上げ・改定)
後期高齢者医療制度の保険料は「均等割額」と「所得割額」を合計して決まり、都道府県ごとに金額が異なるのが特徴です。
近年は医療費の増加を背景に、保険料率や年間の賦課限度額(上限額)の引き上げが段階的に進められており、具体的な料率や限度額は加入している広域連合の発表で毎年度確認できます。年金以外にも収入があるシニアほど、保険料負担の増加を実感しやすい状況です。
それでは、窓口負担割合の判定について、あらためて重要なポイントだけおさらいしておきましょう。
3. 【75歳以上】窓口負担割合はもう知っている方へ─おさらいと世帯単位判定の注意点
後期高齢者医療制度の窓口負担割合が所得に応じて1割・2割・3割の3区分に分かれることは、すでにご存じの方も多いはずです。判定は世帯単位で行われ、同じ世帯にいる後期高齢者全員の所得状況を合算して決まる点も、広く知られるようになってきました。
実際に適用されている自己負担割合は、後期高齢者医療資格確認書や、マイナ保険証を利用している場合はマイナポータルからいつでも確認できます。判定は毎年8月に定期的に見直されるほか、所得情報や世帯構成に変化があった場合にも、その都度あらためて判定される点は押さえておきましょう。
ここで見落とされがちなのが、「自分自身の所得は少ないから、負担割合も軽いはず」とは限らないという点です。同じ世帯にいる配偶者などに一定以上の所得がある場合には、世帯全体として「現役並み所得者」と判定され、窓口負担が3割になることがあります。特に、夫婦のうち一方に年金やその他の収入が集中している世帯では、単身世帯と比べて世帯合算の基準を超えやすい傾向があるため、「自分だけの所得」ではなく世帯全体の所得水準で負担割合が決まるという仕組みを、あらためて意識しておくことが大切です。
具体的な所得・収入の基準はこちらの記事で詳しく解説しています。あわせてご参考になさってください。

4. 【75歳以上】高額療養費・高額介護合算で負担を抑えるには?知っておきたい手続き
ここからは、高額療養費制度や高額介護合算療養費制度を活用して、医療費の自己負担を抑えるための手続きについて詳しく見ていきます。
4.1 1ヶ月の自己負担限度額(高額療養費制度)と所得区分
1カ月の初めから末日までに医療機関の窓口で支払った医療費の合計が、所得区分ごとに定められた「自己負担限度額」を超えた場合、超過した分が後から払い戻される、または窓口での支払いが限度額までに抑えられる仕組みが「高額療養費制度」です。
後期高齢者医療制度では、70〜74歳未満の人と比べて自己負担限度額が低く設定されています。
令和8年8月診療分から見直しがすでに実施されており、たとえば2割負担の「一般Ⅱ」の場合、外来(個人ごと)の自己負担上限額は月額2万2000円(年間上限21万6000円)、入院を含む世帯全体では月額6万1500円(多数回該当は4万4400円)が、現時点で確定している最新の金額です。
改正前の想定額をもとに把握している方は、あらためて最新の金額を確認しておくと安心でしょう。
一方、1割負担の「一般Ⅰ」などについても、所得区分に応じてそれぞれ異なる自己負担限度額が設定されています。
4.2 限度額適用認定の手続き(マイナ保険証と資格確認書の違い)
以前は、あらかじめ「限度額適用認定証」を自治体などで発行してもらい、医療機関の窓口に提示しなければ、一時的に高額な医療費を立て替える必要がありました。
現在は、マイナ保険証を利用して受診する場合、医療機関の受付に設置された顔認証付きカードリーダーで本人が情報提供に同意すれば、事前に認定証を申請しなくても、窓口での支払いが自動的に自己負担限度額までに抑えられます。
一方、マイナ保険証を利用せず「資格確認書」で受診する場合も、多くの一般所得区分では医療機関などに資格確認書を提示することで自己負担限度額までの支払いとなります。ただし、住民税非課税世帯における入院時の食事代の減額や、対応していない医療機関などを利用する場合には、従来どおり事前に市区町村や加入している健康保険へ認定証などの申請が必要です。
高額療養費制度については、こちらの記事で詳しく解説しています。あわせてお読みください。
5. 【75歳以上】医療費・保険料の還付金詐欺に注意!高齢者を狙う手口と防犯対策
医療費や保険料の還付を口実にした詐欺には、十分な注意が必要です。
5.1 「役所から電話で還付金案内」は100%詐欺の鉄則
市区町村や後期高齢者医療広域連合が、医療費や保険料の還付について「電話で手続きを指示し、ATMやネットバンキングを操作させる」ことは絶対にありません。
正規の還付手続きでは、原則として文書(封書)で案内が届き、指定された申請書を返送したうえで、登録した口座などに振り込まれる形が一般的です。申請書の内容について役所から確認の電話が入ることはあっても、電話で口座番号や暗証番号を聞き出したり、金融機関での手続きを急がせたりすることはありません。
5.2 マイナ保険証移行や制度改正に乗じた最新の詐欺手口と相談窓口
最近では、「マイナ保険証に切り替えなければ還付金を受け取れない」「制度改正で窓口負担が変わったため差額を返金する」など、制度変更や最新のニュースを利用した巧妙な詐欺も増えています。
少しでも不審に感じた場合は、相手から伝えられた電話番号には絶対に連絡せず、警察相談専用電話(#9110)や消費者ホットライン(188)、またはお住まいの自治体の後期高齢者医療担当窓口へ直接確認するようにしましょう。

「制度が変わった」と急かされると、つい慌てて対応してしまいがちです。
しかし、行政機関が電話一本で振込や暗証番号の入力を求めてくることはありません。少しでも違和感を覚えたときは、いったん電話を切り、自治体の窓口へ自分から確認することが、被害を防ぐ一番の近道になります。