6. 【75歳以上】高額療養費・高額介護合算で見落としやすい注意点が2つあります
ここからは、手続きを怠ると損をしかねない、見落とされがちな注意点を2つ取り上げます。
6.1 注意点1:入院時の食事代減額と「長期該当」の申請漏れ
入院時にかかる食事代(標準負担額)は、高額療養費の計算には含まれず、別途1食あたり550円(一般の場合)の自己負担が発生します。ただし、住民税非課税世帯(区分Ⅱ)に該当する場合は、所定の手続きにより1食270円まで減額される仕組みです。
さらに、見落としやすいのが「長期該当」のルールです。住民税非課税世帯(区分Ⅱ)の人が、過去12カ月間に通算90日を超えて入院した場合、91日目以降については、自治体や加入している健康保険の窓口に申請することで、翌月以降の食事代が1食220円までさらに引き下げられます。
この長期該当は、マイナ保険証を利用している場合でも自動的に判定されるわけではありません。入院日数が確認できる領収書などを用意し、自分で申請しなければ適用されない点には注意が必要です。
具体的な手続きの方法や自己負担額については、厚生労働省の案内や、お住まいの自治体の国民健康保険窓口、または現在加入している医療保険組合などで最新情報を確認しましょう。
6.2 注意点2:高額医療・高額介護合算療養費の案内漏れと2年の時効
「高額医療・高額介護合算療養費」は、1年間(毎年8月1日から翌年7月31日まで)にかかった「医療保険」と「介護保険」の自己負担額を世帯単位で合算し、定められた基準額を超えた場合に、その超過分が支給される制度です。
支給対象となる世帯には原則として案内が届きますが、計算期間の途中で都道府県をまたいで引っ越した場合や、75歳を迎えたことで会社の健康保険から後期高齢者医療制度へ移行した場合などには、行政間で必要なデータが共有されず、案内が届かないことがあります。
その場合は、時効となる2年を過ぎて権利が消滅する前に、以前加入していた保険者から「自己負担額証明書」を取得し、自分で申請する必要があります。
7. 【75歳以上】医療費の支出に夫婦間で偏りも?介護破産につながる家計リスクを考える
ここからは、高齢期の医療費支出の実態と、夫婦のどちらかに医療費が偏ることによって生じる介護破産のリスクについて見ていきます。
厚生労働省の「国民医療費の概況」によると、病院への通院(外来)や薬局で支払う薬代も、医療費全体の中で大きな割合を占めています。
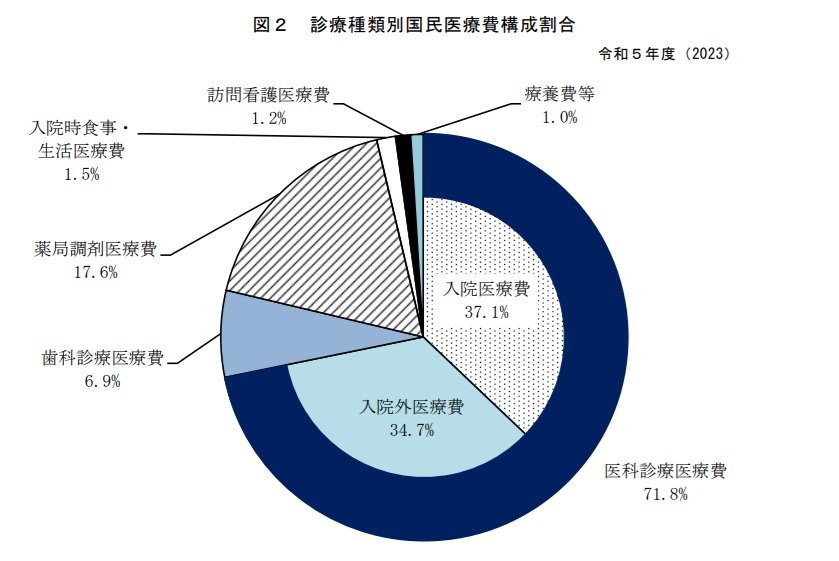
- 入院医療費:37.1%
- 入院外(外来・通院)医療費:34.7%
- 薬局調剤医療費(薬代):17.6%
これらの費用は世帯単位で発生するのではなく、基本的には一人ひとりに発生します。そのため、夫婦の一方が健康であったとしても、世帯としては継続的に医療費を支払うことになり、家計に占める医療費の割合が高くなりやすいのです。
また、入院や手術が重なるケースでは、短期間に医療費の支出が大きく膨らみ、家計に与える負担もさらに重くなります。
7.1 医療費は「夫婦で半分ずつ」には分かれない
統計で示される平均値は、「ほとんど病院に行かない健康なシニア」と「重い病気で長期間の入院や高度な医療を受けるシニア」の支出を合わせて平均した数字にすぎません。
夫婦で生活している場合も、医療費がきれいに半分ずつになるわけではありません。どちらか一方の健康リスクが表面化すると、医療費がその人に大きく偏る可能性があります。
7.2 片方に医療費が集中することで発生する家計へのインパクト
医療費が夫婦の一方に集中すると、高額療養費制度の自己負担上限額まで毎月支払う状態が長く続くことがあります。
さらに、高額療養費制度の対象外となる「差額ベッド代(個室代)」や「通院時のタクシー代」、「オムツ代や入院中のアメニティ費用」などの実費も加わり、月数万円単位の負担が積み重なることで、年金収入だけでは家計が赤字に転じる可能性があります。
7.3 医療費の偏りがそのまま介護リスク・負担増につながる理由
大きな病気による入院や手術は、長期間の安静による廃用症候群や筋肉量の低下(フレイル)、認知機能の低下などを招くことがあります。退院後に生活機能が落ち、そのまま要介護認定の申請や介護サービスの利用につながるケースも少なくありません。
高額療養費制度による医療費負担が続いているところに、介護サービスの自己負担まで新たに発生すれば、家計のキャッシュフローは一気に圧迫されます。その結果、世帯全体で保有している貯蓄が底をつく「介護破産」のリスクも高まるでしょう。
8. まとめにかえて|75歳以降の医療費を見通して家計の備えを考える
後期高齢者医療制度は、75歳以上の人の暮らしと健康を支える重要なセーフティネットですが、現役世代の減少や高齢化の進行に伴い、2割負担の導入や保険料上限の引き上げなど、自己負担を取り巻く環境は確実に変化しています。
単身世帯と夫婦世帯での判定基準の違いや、世帯内の所得によって「道連れ」のように負担割合が引き上げられる仕組み、さらに高額療養費や合算制度で必要となる「自己申告」による手続きなど、正しい知識がなければ、本来なら避けられたはずの経済的な負担を抱えてしまう可能性があります。
「自分や配偶者は何割負担になるのか」「高額な医療費が発生した場合、どのような申請が必要なのか」をあらかじめ確認し、制度を上手に活用しながら、万が一医療費や介護費が一方に偏った場合にも対応できる老後資金計画を立てておきましょう。秋のお彼岸や帰省で親と顔を合わせる機会があったこの時期こそ、資格確認書やマイナポータルで現在の負担割合を一緒に確認してみるのもよいかもしれません。
9. 【筆者コメント】

制度の仕組みを「知っている」ことと、「自分や家族の場合はどうなるか」を実際に確認することの間には、案外距離があるものです。
資格確認書やマイナポータルでの負担割合の確認、高額療養費・高額介護合算療養費の申請漏れがないかのチェックは、思い立ったときに済ませておくと、いざというときの家計の負担を大きく減らせます。