夏の気配が感じられる季節となりました。大型連休の出費や新年度の慌ただしさが一段落し、「これからの家計」や「将来の資産形成」について改めて考えている方も多いのではないでしょうか。
将来の生活設計を考える上で中心となるのが「公的年金」です。「老後2000万円問題」が話題になって以来、「自分は将来いくらもらえるのか」「今の働き方で老後は大丈夫か」といった不安は多くの人にとって共通の関心事でしょう。
特に、安定した老後生活の一つの目安とされる「月額20万円」という金額。実際にこの水準をクリアしている受給者は、全体の中でどのくらいいるのでしょうか。
この記事では、公的年金制度の基本的な仕組みをわかりやすく解説するとともに、「月額20万円以上」の年金を受け取っている人の割合を最新データから明らかにしていきます。
1. この記事の3つのポイント
-
 日本の公的年金は「国民年金」と「厚生年金」の2階建て。厚生年金受給者のうち、月額20万円以上を受け取る人は全体の約18.8%(2割弱)にとどまります。
-
パート・アルバイト等の社会保険加入要件が緩和され、3年以内に「106万円の壁」が撤廃される見通しです。
-
生涯の介護費用は約2300万円との試算も。年金だけではまかなえない「介護・認知症リスク」について、元気なうちの家族での話し合いが重要です。
 日本の公的年金は「国民年金」と「厚生年金」の2階建て。厚生年金受給者のうち、月額20万円以上を受け取る人は全体の約18.8%(2割弱)にとどまります。

私自身、フリーランスとして働いた時期もあり、50代になって届いた『ねんきん定期便』のリアルな見込額を見たとき、「年金の履歴は、これまでの自分の生き方や働き方の履歴そのものだ」と強く感じました。
ここで一つ豆知識ですが、ねんきん定期便は50歳を境に記載内容が変わり、50歳以上は「現在の加入条件で60歳まで働き続けた場合の見込額」が表示されるようになります。
より老後の生活をイメージしやすい数字がわかるので、ぜひ手元にあるハガキや「ねんきんネット」をじっくり確認してみてくださいね。
2. 公的年金の基本!「国民年金」と「厚生年金」の2階建て構造とは

日本の公的年金制度は、すべての国民が加入する「国民年金(基礎年金)」を1階部分の土台とし、その上に会社員などが加入する「厚生年金」が乗る「2階建て構造」として設計されています。
2.1 1階部分「国民年金」の仕組み
国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入を義務付けられている公的年金の基礎となる部分です。
- 保険料:原則として一律(※1)
- 受給額:保険料を40年間すべて納付すると満額を受け取れる(※2)
- 加入者の区分:第1号~第3号に分類される(※3)
※1 国民年金保険料の月額は2025年度で1万7608円です。
※2 国民年金(老齢基礎年金)の満額は2025年度で月額6万9308円です。
※3 第1号は自営業者や学生など、第2号は会社員・公務員、第3号は第2号被保険者に扶養される配偶者が該当します。
2.2 2階部分「厚生年金」の仕組み
厚生年金は、主に会社員や公務員が国民年金に上乗せして加入する制度です。また、特定適用事業所(※4)で働くパートやアルバイトの方も、一定の要件を満たすことで加入対象となります。
- 保険料:収入(標準報酬月額など)に応じて決定され(※5)、給与から天引きで納付
- 受給額:加入期間や現役時代の収入によって個人差が生じる
- 加入者の区分:第1号~第4号に分類される(※6)
※4 厚生年金保険の被保険者数が常時51人以上の企業など。
※5 保険料は、給与や賞与を基に算定される標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
※6 第1号は民間企業の会社員、第2号は国家公務員、第3号は地方公務員、第4号は私立学校の教職員が該当します。
年金の支給は、原則として偶数月の15日(2月、4月、6月、8月、10月、12月)に行われます。15日が土日や祝日の場合は、その直前の平日に支給日が繰り上がります。
例えば、次回の支給日である2026年8月15日は土曜日のため、直前の8月14日(金)に支給される予定です。
支給される年金は、前月までの2カ月分がまとめて支払われる仕組みで、8月の支給では6月・7月分が対象となります。
3. 国民年金と厚生年金、平均受給月額はいくら?最新データで確認
それでは、実際のところ、国民年金と厚生年金の平均受給額はどのくらいなのでしょうか。厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」から最新のデータを見ていきましょう。
国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
厚生年金+国民年金
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金は保険料が定額であるため、受給額に大きな個人差は生まれにくく、平均月額は男女ともに5万円台から6万円台となっています。
満額を受給した場合でも、月額20万円には届かないことがわかります。
一方、厚生年金は国民年金に上乗せされる形で支給され、受給額は国民年金のみの場合より高くなるのが特徴です。現役時代の収入によって保険料が変わるため、将来の受給額も人それぞれ異なります。
国民年金と厚生年金で受給額に大きな差があることがわかりますね。
特に女性の厚生年金平均が男性より大きく下回っている点も気になるところです。
ちなみに、厚生年金に20年以上加入していると、65歳到達時に一定の条件を満たす配偶者や子どもがいる場合、年金に家族手当のような「加給年金」が上乗せされる制度があります。
配偶者加給年金なら年間約40万円もプラスされる大変大きな制度ですが、自分から手続きをしないと受け取れません。
働き方が多様化するいま、こうした年金制度の知識を若いうちから備えておくことが、自分らしいライフ&キャリアを歩むための心強い武器になりますよ。
4. 厚生年金「月額20万円以上」はわずか2割弱
では、実際に月額20万円以上の年金を受け取っている人はどのくらいいるのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を基に、厚生年金(国民年金部分を含む)の受給額分布からその実態を確認します。

- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金(国民年金部分を含む)の受給額分布データによると、月額20万円以上を受給している人は全体の18.8%にとどまっています。
これは、受給者のうち約8割以上が月額20万円未満であることを意味します。
この18.8%という数字は厚生年金の受給権者に限定した割合です。そのため、国民年金のみを受給している人も含めた全体で考えると、月額20万円以上を受け取る人の割合はさらに低くなることが推測されます。
「月20万円以上」の層が全体の2割未満という数字には、ハッとさせられますよね。かつて私は、ビジネスケアラーとして認知症の家族の介護と仕事の両立に悩み、働き方を模索した時期がありました。
その際、働く環境や各種社会保険のありがたみを身をもって実感しました。
パートやアルバイトで働く時間を調整している方も多いと思いますが、厚生年金(社会保険)に加入すると、将来の年金額が増えるだけでなく、病気やケガで長期間休んだときの「傷病手当金」など、いざという時の手厚い保障も受けられます。
目先の手取り額だけでなく、こうした「セーフティネット」のメリットにもぜひ目を向けてみてください。
5. パート・アルバイト必見!社会保険の加入対象拡大で「106万円の壁」はどうなる?
2025年6月13日に成立した「年金制度改正法」には、パートタイムで働く人などの社会保険への加入対象を拡大する内容が含まれています。
この改正は、いわゆる「106万円の壁」の撤廃に向けた重要な一歩となります。
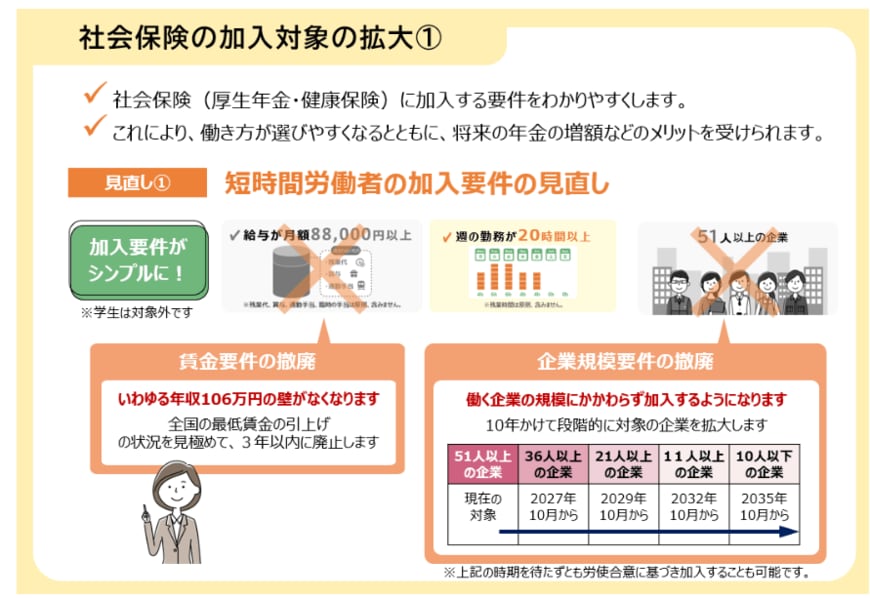
従来、パートタイムなどの短時間労働者が社会保険に加入するためには、以下の5つの要件をすべて満たす必要がありました。
- 週の所定労働時間が20時間以上であること
- 雇用期間が2カ月を超えて見込まれること
- 学生ではないこと
- 所定内賃金が月額8万8000円以上であること(「106万円の壁」の要因)
- 従業員数51人以上の企業に勤務していること
今回の法改正により、上記の「賃金の条件」と「企業規模の条件」が撤廃されることになりました。
これにより、全国の最低賃金の動向を踏まえつつ、3年以内に「106万円の壁」が廃止される見通しです。
また、社会保険の加入対象となる企業規模の要件も、10年かけて段階的に緩和され、将来的には企業規模に関わらず加入が可能になる予定です。
6. 【コラム】年金だけでまかなえる? 認知症と介護リスクへの備え
老後のマネープランを考える際、決して避けて通れないのが「認知症」などによる介護リスクです。いざ介護が始まると、想定以上の出費がかさむ可能性があります。
株式会社LIFULLの試算によると、在宅介護を1年間行った後に有料老人ホームへ5年間入居した場合、生涯の介護費用は一人あたり約2295万6000円にのぼるとされています。
特別養護老人ホームなどの公的施設を利用できれば費用は抑えられますが、民間施設を利用する場合は総額2,000万円を超えるケースも珍しくありません。
しかし同調査では、親世代の約6割が自身の介護費用を「準備していない」と回答しています。さらに子世代の8割超が、親と介護費用について「話し合ったことがない」というコミュニケーション不足の現状も浮き彫りになっています。
前述の通り、厚生年金で月20万円以上もらえる人は全体の2割弱です。
親が認知症などで介護が必要になったとき、年金や預貯金で費用をどう負担するのか。お盆の帰省などを機に、元気なうちから家族でしっかりと話し合っておくことが重要です。
7. まとめ:自分の年金見込額を把握し、将来に備えよう
今回は、厚生年金の受給額に関するリアルなデータを見てきました。老後の生活を支える重要な柱である厚生年金ですが、その受給額は現役時代の働き方や収入によって大きく変わります。
そのため、平均額との比較だけでなく、「自身の理想とする生活を送るために十分な額か」という視点で考えることが重要です。
もし公的年金だけでは不十分だと感じる場合は、長く働く選択肢や、iDeCo・新NISAなどを活用した資産形成を早めに始めることを検討してみてはいかがでしょうか。
日々の忙しさから少し解放されるこの時期は、ご自身の将来のお金についてじっくり考える良い機会かもしれません。
まずは、毎年誕生月に送られてくる「ねんきん定期便」や、いつでも確認できる「ねんきんネット」を活用して、ご自身の年金見込額を正確に把握することから始めてみましょう。
それが、将来の安心につながる第一歩となります。
日頃から公的データや各種統計を分析していると、国の制度を知り、活用できるかどうかが将来の安心を大きく左右すると強く感じます。
たとえば、介護サービス利用料が月の上限を超えた場合に払い戻される「高額介護サービス費」といった強力な公的サポートが存在し、これらを正しく申請できれば年間の支出上限をコントロールできます。
公的年金や社会保障という土台をしっかり確認した上で、iDeCoや新NISAを活用して少しずつ「自分年金」を育てていく。
早くから老後に困らない策を探していけば、将来の選択肢はきっと広がります。
この夏、ぜひ前向きな気持ちでマネープランを考えてみましょう。