


2026年も半ばですが、国内外の株式市場で急激な価格変動が報じられるニュースが増えています。
投資環境が新たな局面を迎える中、新NISAを通じた資産運用方針を改めて見直そうとする人もいるでしょう。
一方で新NISAを始める際、誰もが直面するのが「つみたて投資枠と成長投資枠、どう使い分ければいいの?」という疑問です。
旧制度では「つみたてNISA」と「一般NISA」のどちらか一方しか選べませんでしたが、新NISAではこの2つの枠が「併用可能」になりました。
しかし、制度が走り出して2年以上が経過した2026年現在、この2つの枠の自由度が高すぎるゆえに、使い方を迷っている人もいるのではないでしょうか。
「成長投資枠はリスクの高い商品を買う場所」「成長投資枠だけを使う方が儲かる」といったSNS上の極端な情報に踊らされていませんか?
本記事では、2つの枠の基本ルールを整理した上で、「成長投資枠でも積立ができるメリット」「一括投資の罠」「国が毎月分配型を排除した本音」など、あなたの資産を守るためのコツを徹底解説します。
1. この記事の3つのポイント
-
 つみたて枠(年120万)と成長枠(年240万)は併用できるが、「成長投資枠だけ」を使うことも可能。ただし生涯枠1800万円のうち成長枠は1200万円が上限。
-
成長投資枠は「一括投資」や「個別株」専用ではない。実はつみたて枠と同じ投資信託を「毎月積立」で買うのがリスクを抑えやすい。
-
成長投資枠では「毎月分配型」が買えない。これは国が「実質的にはコストが高いと思われる商品から国民の資産を守る」ために設定したフィルターである。
 つみたて枠(年120万)と成長枠(年240万)は併用できるが、「成長投資枠だけ」を使うことも可能。ただし生涯枠1800万円のうち成長枠は1200万円が上限。
厚労省や自治体の複雑な制度を取材してきた経験から言うと、国がつける「名称」は時にミスリードを生みます。「成長投資枠」という名前から、どうしても「リスクを取って個別株でガンガン成長させなければならない」と勘違いしがちです。
しかし、成長投資枠は、つみたて投資枠と同じ「手堅いインデックスファンド」を買うことも可能です。特に2026年現在のように物価高で家計が不安定な時期に、無理に成長投資枠で個別株デビューを果たし、痛い目を見た方もいるのではないでしょうか。制度の建前のルールだけでなく、「自分の生活防衛資金を守りながら、枠をどう使い倒すか」という戦略を本記事で掴んでください。
※本記事は、編集部および執筆者が金融庁などが公表する公式資料を確認の上、執筆・検証しています。2. 【基礎】つみたて投資枠と成長投資枠の違いと併用ルール
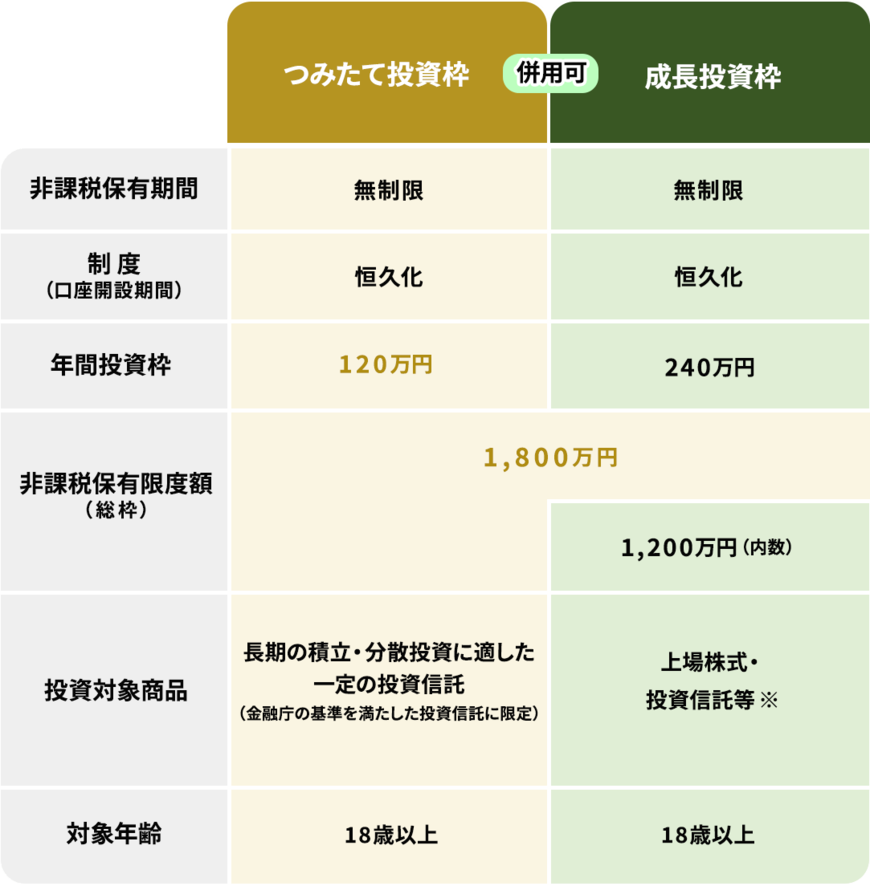
まずは、2つの枠の基本的な違いを端的に整理します。新NISAでは、これら2つの枠を「同時」に使うことができます。
- つみたて投資枠(年間上限120万円):金融庁が厳選した「長期・積立・分散」に適した一定の投資信託とETFを、毎月コツコツ買い付ける枠。
- 成長投資枠(年間上限240万円):上場株式(個別株)やETF、より幅広い投資信託などを買える自由度の高い枠。一括投資も可能。
2.1 「成長投資枠だけ」を使う場合は上限に注意
「毎月積立するお金はないから、手元の退職金を成長投資枠だけで一括運用したい」という使い方も制度上は可能です。
しかしここで注意すべき実務上のルールがあります。 新NISAの生涯非課税限度額は「1800万円」ですが、そのうち「成長投資枠として使えるのは最大1200万円まで」と決められています。
つまり、成長投資枠だけで投資を続けると、1200万円に達した時点でストップしてしまい、残りの600万円の枠が余ってしまうのです。
1800万円の非課税枠をフル活用するには、必ずどこかで「つみたて投資枠」を併用する必要があります。
3. 実は「成長投資枠」でも積立できる!
「つみたて投資枠は積立専用、成長投資枠は一括購入専用」と思い込んでいる方もいるのではないでしょうか。
実は、成長投資枠であっても、つみたて投資枠と同じ商品を買えます。
3.1 成長投資枠で「あえて積立設定」をする理由
実は、成長投資枠であっても、つみたて投資枠と全く同じ「全世界株式(オルカン)」などのファンドを、「毎月3万円ずつ積立購入」することなどが可能です。
2026年現在、月10万円(年間120万円)以上を投資に回せる余力がある世帯は、つみたて投資枠がいっぱいになってしまいます。
その際、あふれた資金を成長投資枠を使って引き続き「毎月積立」で自動買付するのが、安全な運用方法です。
成長投資枠だからといって、無理に個別株の銘柄分析をしたり、買うタイミングを計ったりする必要は一切ありません。
「枠の名前が違うだけで、中身は同じ手堅い商品を買い続ける器として使う」のが、投資に時間をかけられない現役世代にとっては現実的なやり方かもしれません。
4. 年間360万円を急いで埋める「年初一括投資」の悲劇とは?
成長投資枠(年240万円)の大きな特徴は、「一括でドンと買える」ことです。ボーナスや預貯金を使って、年の初めに一気に枠を使い切ることも可能です。
4.1 相場乱高下で精神的な余裕がなくなる?一括投資の注意点
SNSでは「理論上、非課税枠は1月1日に最速で一括で埋めた方が、長期的な複利効果が高まる」というシミュレーションがもてはやされました。
しかし、机上の空論と実務は異なります。 2024年の制度開始から数年が経ち、相場が大きく乱高下する局面を何度も経験した現在、年初に数百万単位で一括投資をした直後に暴落に巻き込まれ、恐怖に耐えきれずに底値で手放してしまう(狼狽売り)ケースが起きています。
特に生活防衛資金が少ない状態で成長投資枠を一気に埋めると、手元の流動性が枯渇し、精神的な余裕を失います。
「枠は使い切らなければいけない」という強迫観念を捨て、手元の現金を厚く保ちながら時間を分散して買う「臆病さ」が、投資の世界で生き残るうえで大切と言えるかもしれません。
5. 成長投資枠で「買えない商品」に隠された国のホンネ
成長投資枠は自由度が高いとはいえ、何でも買えるわけではありません。「毎月分配型の投資信託」や「レバレッジ型(通常の何倍もの値動きをする商品)」は、国によって制度の対象外とされています。
5.1 除外ルールは取り扱いの難しい商品からの防波堤
かつて、日本の金融機関の窓口で高齢者に売れていたのが「毎月分配型」の投資信託でした。
毎月お小遣いのように分配金がもらえると見せかけて、実際は預けた元本を切り崩して払い戻しているだけで、高い手数料を搾取され続ける「タコ足配当」の商品が横行していました。
国が新NISAの成長投資枠からこれらを明確に除外したのは、「国民の大切な資産形成の場に、手数料目当ての商品を立ち入らせない」という意志の表れです。
窓口の営業マンがどれだけ「毎月お金が入って安心ですよ」と勧めてきても、新NISAの対象外である時点で、それはあなたの資産を増やすための商品ではないと見抜くことができます。
6. 50歳代・60歳代向け:公的年金を補完する「高配当株」の活用法
最後に、成長投資枠のメリットを活かせる「個別株(特に高配当株)」の戦略について触れておきます。
6.1 出口戦略としての「配当金非課税」キャッシュフロー
50歳代〜60歳代になり、老後の足音が近づいてきた世代にとって、資産をただ「増やす」フェーズから、生活費として「どう使うか(出口戦略)」が重要になります。
ここで活きるのが、成長投資枠で購入する「高配当株」や「高配当ETF」です。
通常、株式の配当金には約20%の税金がかかりますが、NISAの成長投資枠で受け取る配当金は「非課税」です。例えば、年金生活に入った後、成長投資枠の資産から「年間30万円の配当金」が非課税で振り込まれれば、公的年金にプラスされる「手取りのキャッシュフロー」として非常に強力な支えになります。
なお、高配当株は投信などに比べるとリスクが大きくなる点には注意してください。
7. まとめにかえて
「つみたて投資枠」と「成長投資枠」の違いと、実務上で失敗しないためのポイントは以下の通りです。
- 枠の上限と併用:つみたて投資枠(年120万)と成長投資枠(年240万)は併用可能。成長枠だけを使うと生涯上限が1200万円で頭打ちになる点に注意。
- 安全な使い方:成長投資枠だからといって個別株を買う必要はない。つみたて枠と同じ優良ファンドを「毎月積立」で買うのがリスクを抑えた運用方法の一つです。
- 一括投資のリスク:枠を急いで埋めるための「年初一括投資」は、暴落時のメンタル崩壊(狼狽売り)を招きやすいため、現金の余力を残すことが重要。
- 対象外商品の意味:毎月分配型が買えないのは、国が手数料の高い「ぼったくり商品」から国民の資産を守るための防波堤である。
- 高配当株の戦略:50代以降は、成長投資枠の「非課税の配当金」を活用し、公的年金を補完するキャッシュフローを作る戦略も有効。
新NISAは、枠の使い分けやルールが自由になった分、投資家自身の「リテラシー」がダイレクトに結果に跳ね返る制度になりました。
SNS上の「〇〇枠を最速で埋めろ」といった極端な声に惑わされることなく、ご自身の生活防衛資金をしっかりと確保した上で、余剰資金があれば投資を検討してみるのもいいでしょう。
8. 執筆者コメント:国の用意した「器」に振り回されず、世帯の流動性を守ろう
行政の制度設計を長年見てきた立場からお伝えしたいのは、年間360万円、生涯1800万円という上限額は、あくまで国が用意した「器の最大値」に過ぎないということです。これを「ノルマ」だと勘違いし、生活費を切り詰めてまで成長投資枠を一括で埋めようとする行為は、家計管理において本末転倒です。
投資の目的は、日々の生活を豊かにし、将来の不安をなくすことです。ご自身と家族が夜も安心して眠れる金額だけを市場に置き、2つの枠を「自分の人生のペース」に合わせて柔軟に使い分けてください。


参考資料
齊藤 慧


