
50歳から65歳までの15年間、新NISAで毎月5万円を積み立てたら、資産はどこまで育つのでしょうか。結論からいえば、想定利回り3%で約1135万円が目安です。
本記事では利回り別のシミュレーションを確認します。あわせて、積立を頑張りすぎて今の生活が苦しくなる「NISA貧乏」に陥らないための考え方も紹介しましょう。
1. この記事の3つのポイント
-
 月5万円を15年(元本900万円)続けると、年利5%運用で約1336万円に成長する。
-
50代は親の介護や子の教育費など「現金」が必要な時期。流動性を無視した過剰な積立は、暴落時の狼狽売り(損失確定)を招く。
-
増やした資産をどう取り崩すかが鍵。年金受給や社会保険料の天引きとNISAの非課税枠を組み合わせ、純手取りを極大化する視点が不可欠。
 月5万円を15年(元本900万円)続けると、年利5%運用で約1336万円に成長する。
月5万円を15年続けると元本900万円となり、利回り3〜5%であれば1,100万〜1,300万円台という非常に心強いセーフティネットが育ちます。
ただし、50代は親の介護や自身の体調変化、役職定年などによる収入減少が突発的に起こりやすい年代です。焦って積立上限額に追い付けば、何かトラブルがあった際に運用の下落相場で元本を割った投信を損切りして現金化することになります。
『投資は余裕資金で行う』という鉄則を額面通りに受け止めず、半年〜1年分の生活防衛資金を必ず銀行口座に確保した上で、制度の非課税恩恵を最大限に活かす視点を持って本文をお読みください。
※本記事は、編集部が金融庁などが公表する公式資料を確認の上、執筆・検証しています。
2. そもそも新NISAとは?運用益が非課税になる制度
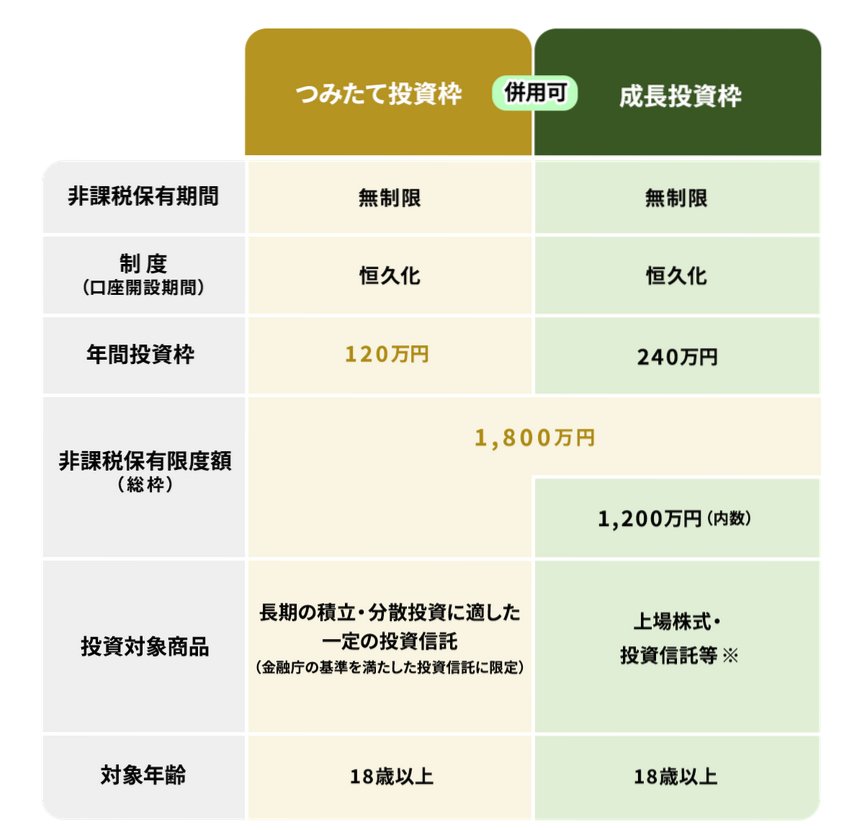
新NISAとは、投資で得た利益が非課税になる国の制度です。通常、株式や投資信託の運用益には約20%の税金がかかりますが、NISA口座での利益にはこれがかかりません。

2024年に始まった新制度では、年間最大360万円まで投資でき、非課税で保有できる期間も無期限になりました。投資枠は、投資信託の積立に使う「つみたて投資枠」と、個別株なども買える「成長投資枠」の2種類で、併用も可能です。
3. 【利回り別】月5万円を15年間続けたシミュレーション
毎月5万円を15年間積み立てると、元本は900万円です。運用益が複利で積み上がると、最終的な資産は利回りに応じて次のようになります。
- 利回り1%:約971万円(運用益→約71万円)
- 利回り3%:約1135万円(運用益→約235万円)
- 利回り5%:約1336万円(運用益→約436万円)
※毎月末に5万円を積み立て、年利を月次換算して複利運用した場合の概算です。税金・手数料・信託報酬は考慮していません。
複利とは、利益を再投資して、その利益がさらに利益を生む仕組みです。利回り5%なら運用益だけで元本の半分近くに達します。途中でやめず、淡々と続けられるかどうかが結果を分けます。
4. 相場に一喜一憂せず「淡々と続ける」ことが最大の武器
このシミュレーションが示す成果は、15年間ぶれずに積立を続けられて初めて手に入るものです。
しかし、現実の相場は一本調子で上がりません。暴落で資産が大きく目減りし、不安に耐えられず売却してしまうのは、最も避けたい失敗です。

むしろ価格が下がった局面は、同じ5万円で多くの口数を安く買えるチャンスでもあります。相場が良いときも悪いときも、感情で手を止めずに買い続ける覚悟こそが、複利を最後まで働かせ、長期投資を成功に導く鍵なのです。
5. 【要注意】積立を頑張りすぎる「NISA貧乏」になっていませんか
NISAの積立額は「今の生活を犠牲にしない範囲」で決めるべきです。近年、積立に熱中するあまり日々の暮らしが苦しくなる、いわゆる「NISA貧乏」が話題になっています。
NISA貧乏とは、収入に見合わない金額を積立に回した結果、食費や交際費を極端に切り詰め、目先の生活が貧相になってしまう状態を指します。将来に向けて資産形成をする姿勢そのものは素晴らしいのですが、そのために現在が犠牲になっては本末転倒です。
6. お金は「手段」に過ぎない
お金を貯めること自体が目的になると、何の楽しみもない毎日が続き、何のために生きているのかわからなくなってしまいます。
たとえば月5万円の積立が苦しいなら、3万円に減らして、浮いた2万円を旅行や趣味、家族との外食に使うのも立派な選択です。積立は金額の変更や一時停止がいつでもできるため、家計や気持ちの変化に合わせて柔軟に見直してください。
そもそも、楽しい経験にお金を使うことは「浪費」ではありません。旅先で見た景色や趣味を通じて出会った人、家族との楽しい思い出などは、お金のように残高が減ることはありません。
思い出として一生あなたの中に積み立てられ、時には新しい興味や視点、思いがけない出会いにつながり、その後の人生を大きく動かすきっかけになることもあります。使ったお金は消えても、そこで得た経験や発見は、目には見えないもう一つの「財産」として残り続けるのです。
貯めることは大切ですが、幸福のために使うことも同じくらい大切です。「将来の安心」と「今の楽しみ」のバランスが取れてこそ、15年間の積立も無理なく続けられます。お金を上手に育てながら、人生も同時に豊かにする「両立」を考えて、豊かな人生を送りましょう。
7. まとめにかえて
50歳から月5万円を15年間積み立てると、利回り3%で約1135万円が目安になります。非課税の新NISAは、50歳代からでも老後資金づくりの心強い味方です。
ただし、積立のために今の生活を犠牲にする「NISA貧乏」は避けたいところです。お金は幸福のための手段と心得て、使う楽しみも残しながら、続けられるペースで資産を育てていきましょう。
8. 監修者コメント:表面的な試算金額に酔わず、世帯全体の「出口キャッシュフロー」を見据えよう
新NISAのシミュレーションは非常に魅力的であり、50代から月5万円・15年間の継続で1,000万円を超す資産を築けるロジックは本物です。
しかし、そこだけに視野が狭まると、医療負担の上限ルールや公的年金・退職金の全体像が見えなくなります。とくに50代後半は役職定年などにより手取り収入が減りやすい時期であり、無理な積立は生活破綻の引き金になります。
預金、NISA、公的保険や税制優遇制度のバランスを整え、65歳以降にどう資産を取り崩してセカンドライフの選択肢を広げるか。額面の試算結果だけに一喜一憂せず、世帯全体の生きたキャッシュフロー防衛を進めていきましょう。


参考資料
柴田 充輝