


2026年も夏本番を迎える中、日々の物価高に加えて深刻化しているのが住宅価格の高騰です。東日本不動産流通機構の最新データによると、東京都区部の中古住宅成約価格は戸建で7900万円、マンションで7413万円と、高止まりの状況が続いています。
こうした市場環境のもと、限られた予算で希望の住まいを手に入れるため、夫婦の収入を合わせる「ペアローン」や「収入合算」を利用する世帯が増加しています。本稿では、最新の調査結果から首都圏の住宅市場とローンの実態を紐解き、共働き世帯のマイホーム購入戦略と利用時の注意点について解説します。
1. 【中古市場動向】都心マンションは7400万円台。価格高騰が続くマイホーム市場
東日本レインズの「月例速報マーケットウォッチ サマリーレポート(2026年5月度)」によると、首都圏の中古住宅市場では都心部を中心とした価格高騰と、周辺エリアへの需要の波及が顕著に表れています。
1.1 中古マンション:区部は成約減も約7400万円。周辺エリアへ需要がシフト

首都圏の中古マンション市場では、東京都区部の成約件数が前年比17.9%減と落ち込む一方、平均成約価格は7413万円(前年比1.9%下落)と高水準を維持しています。
対照的に、埼玉県(前年比11.1%上昇の3117万円)や横浜市・川崎市(同6.8%上昇の4292万円)など、周辺エリアでは明確な上昇トレンドが続いています。都心の高騰による買い控えと、条件の良い周辺エリアへ需要が流出している状況がうかがえます。
1.2 中古戸建:区部は前年比14.5%上昇の7900万円。横浜市・川崎市でも大幅な高騰を記録

中古戸建市場は全体的に需要が堅調で、首都圏の全エリアで平均成約価格が前年を上回りました。特に東京都区部では前年比14.5%上昇の7900万円、横浜市・川崎市でも14.7%上昇の5092万円と大幅な高騰を記録しています。
このように、中古物件であっても都市部や周辺の利便性の高い地域では価格高騰が止まりません。単独の収入では予算が不足し、ペアローンを選択肢に入れる共働き夫婦が増えるのは自然な流れと言えます。
2. 【ローンの実態】変動型が75%。20代の約35%がペアローンを利用

住宅金融支援機構の調査によると、住宅ローン利用者が選んだ金利タイプは「変動型」が75.0%と、依然として圧倒的なシェアを占めています。一方で、前回調査に比べ変動型の割合は4.0ポイント減少し、「固定期間選択型」や「全期間固定型」を選ぶ層がわずかに増加する変化も見られます。
厳しい市場環境の中、予算を補うための選択肢として「ペアローン」または「収入合算」を利用する世帯は全体で38.7%に上ります。そのうち、純粋な「ペアローン」を利用した世帯は24.1%を占め、夫婦で協力して返済するスタイルが定着しています。
この傾向は若い世代ほど顕著であり、年代別のペアローン利用率は以下の通り高い水準にあります。
- 20歳代: 35.3%
- 30歳代: 30.9%
物件価格の高騰が続く現状において、若い共働き夫婦にとってペアローンは、希望のマイホームをあきらめないための主要な戦略となっています。
3. 【夫婦の借入】ペアローンと収入合算の仕組みと注意点
夫婦で住宅ローンを組む方法には「ペアローン」と「収入合算」があり、最大の違いは「ローン契約の数」と「団体信用生命保険(団信)の保障範囲」です。それぞれの特徴は以下の通りです。
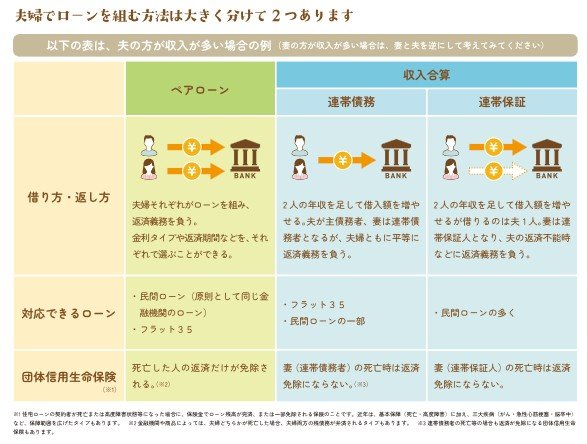
3.1 ペアローンの特徴
- 仕組み: 夫婦それぞれが個別にローンを組む(契約が2つになる)。
- メリット: 夫は固定金利、妻は変動金利など、金利タイプや返済期間を別々に選べる。万が一どちらかが死亡した場合、亡くなった方のローン残高が団信により免除される。
- 向いている人: 夫婦ともに安定した収入があり、リスクを分散させたい世帯。
3.2 収入合算の特徴
- 仕組み: 契約自体は1つで、夫婦の収入を合わせて借入額を増やす。
- メリット: 契約が1つのため、ペアローンに比べて手続きがシンプルになりやすい。
- 注意点: 主債務者ではない側(連帯債務者や連帯保証人)に万が一のことがあっても、団信による返済免除が受けられないケースが多い。
どちらの方法も希望の物件に手が届きやすくなるメリットがありますが、共働きを前提としているため、将来的な産休・育休による収入減少や、予期せぬライフスタイルの変化により、返済負担が重くなるリスクを内包している点には注意が必要です。
4. 【まとめ】共働き夫婦が住宅ローンで後悔しないためのポイント
マイホーム購入は、長期にわたる返済を前提とした人生最大の買い物のひとつです。夫婦の収入を合算することで選択肢は広がりますが、将来のライフイベントや不測の事態を見据えた慎重な判断が求められます。
ローンを組む際は、借入可能額という目先の数字だけでなく、以下の3つのポイントを冷静に比較検討することが不可欠です。
- 住宅ローン金利のタイプ(変動・固定のメリット・デメリット)
- 返済額(月々の無理のない負担額と、最終的な総支払額)
- 返済期間(定年退職時の残債なども考慮)
さらに、団信でカバーしきれないリスクに対しては、民間の生命保険や十分な貯蓄による備えを構築しておくことが重要です。希望条件にとらわれず、長期的な視点に基づく堅実な資金計画を立てることが、後悔のない住まいづくりへの第一歩となります。
参考資料
- 東日本レインズ(公益財団法人 東日本不動産流通機構)「月例速報マーケットウォッチ サマリーレポート(2026年5月度)」
- 住宅金融支援機構「住宅ローン利用者調査(2026年1月調査)」
- 国土交通省「住宅ローンの常識が変わる!?」リーフレット
村岸 理美


