
ねんきん定期便の内容は50歳から変わり、「65歳から受け取れる年金見込額」がよりリアルな数字として示されるようになります。
マネー記事の編集に携わる50歳代の筆者も、老後資金がいよいよ自分事として迫ってきたのを感じます。
2026年度の年金額は4年連続のプラス改定となり、先月(6月15日)から新金額での支給が始まりました。
しかし日々の物価高を痛感する中、「年金が増えても生活は楽にならない」というのが共通の実感でしょう。
厚生労働省の統計を見ると、国民年金の平均受給額は月額約5万9000円にとどまります。
さらにJ-FLECの調査では、70歳代単身世帯の35.5%が「日常生活費程度もまかなうのが難しい」と感じており、年金と生活費のバランスに悩む実情が浮かび上がります。
本当に大切なのは額面ではなく、「現在の生活費に見合った実質的な価値があるか」です。
この記事では、2026年度の年金改定の詳細や、現役時代の働き方別の年金額例を5パターンで紹介。老後の暮らしとお金について考えていきます。
1. 【厚生年金・国民年金】2026年度の年金額はいくら増えた?
公的年金は、物価や賃金の変動を反映して毎年度改定されます。2026年度も改定が実施され、4年連続の増額となりました。
厚生労働省が2026年1月23日に公表した改定率は次のとおりです。
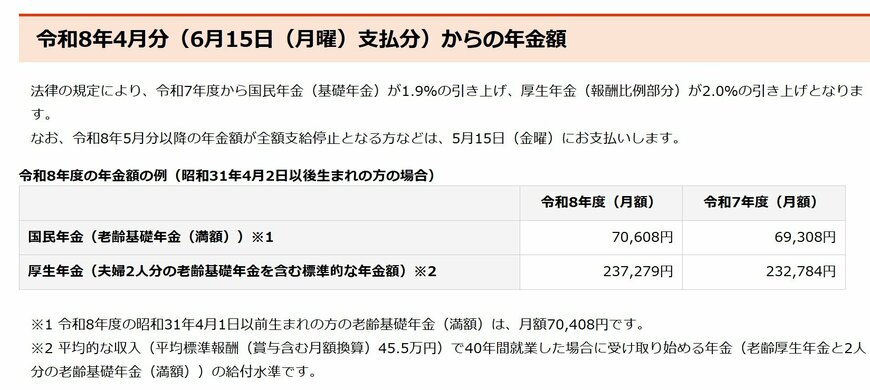
- 厚生年金(報酬比例部分): +2.0% の増額
- 国民年金(老齢基礎年金): +1.9% の増額
この改定率は、2026年4月分(6月15日の支給分)から適用が始まっています。
1.1 モデル世帯の年金額
- 国民年金(満額): 月額 7万608円(前年度比 +1300円※1) ※1 昭和31年4月1日以前生まれの方は月額7万408円です。
- 厚生年金(夫婦2人の標準モデル): 月額 23万7279円(前年度比 +4495円 ※2)※2 夫が平均的な収入(賞与込みで月額換算45万5000円)で40年間就業し、妻がその期間専業主婦だったケースを想定しています。
夫婦で月額約23万7000円という金額を見ると、「意外ともらえるのだな」と少し安心する方もいらっしゃるかもしれません。
しかし、このモデル額だけを基準に老後資金を考えるのは危険です。
この厚生年金の標準モデルは、「夫が40年間会社員として働き、妻が40年間ずっと専業主婦である」という、昭和から平成初期にかけて主流だった世帯類型を大前提としています。
しかし今はどうでしょうか。
共働きが当たり前となり、生涯単身の方や、フリーランス・自営業として働く方など、ライフスタイルや働き方は大きく多様化しています。
転職を経験したり、非正規雇用で働いた期間がある方も決して珍しくありません。
つまり、「平均的・標準的」と言われるモデル世帯の年金額は、今の50代の多様な生き方にそのまま当てはまるわけではないのです。
自分自身のリアルな年金見込額を把握するためにも、次章ではライフコースに応じたより具体的な受給額の目安を確認していきましょう。
2. 【厚生年金加入期間の長さがカギ】現役時代の働き方別《65歳以降の年金目安》5パターン
働き方が多様化するなか、「自分は将来どのくらい年金を受け取れるのか」と気になる人も多いでしょう。
厚生労働省は2026年度の年金額改定にあわせて、「多様なライフコースに応じた年金額(概算)」を公表しています。
これは、働き方や年金加入歴ごとの受給額を試算したもので、自身の将来を考える際の参考になります。
ここでは、2026年度に65歳となる人を想定した5つのモデルケースを紹介します。
2.1 「平均年収610万の会社員」vs「自営業」老後の年金はどれほど差がつく?《ライフコース別年金シミュレーション》
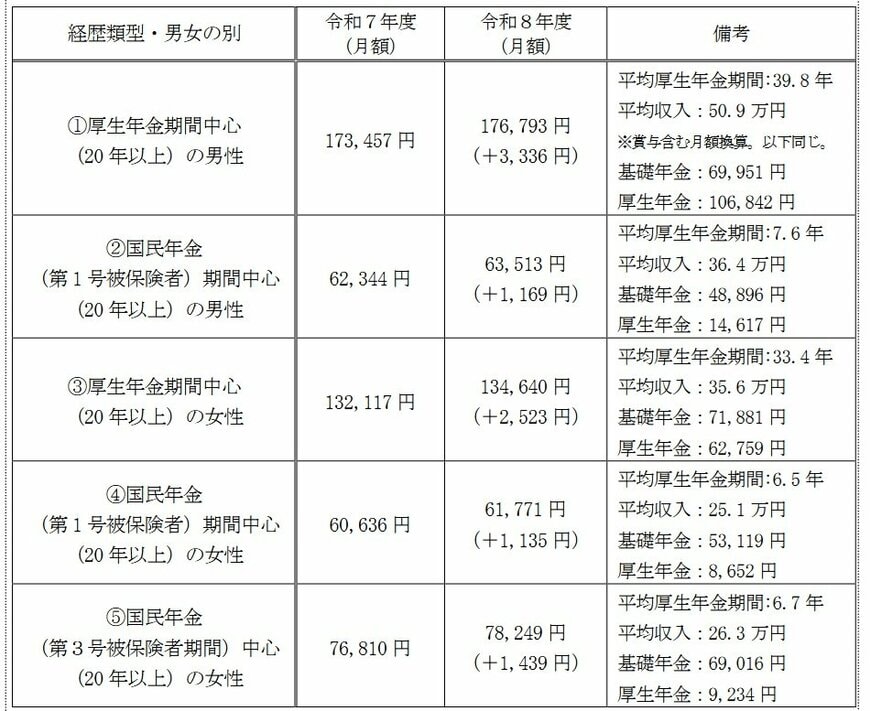
【ケース1】会社員として長く働いた男性(厚生年金中心)
- 想定:平均年収 約610万円(月額換算50万9000円)で40年就業
- 年金月額の目安: 17万6793円
受給額は、老齢基礎年金約7万円と老齢厚生年金約10万7000円を合わせた金額です。
厚生年金へ長期間加入しているため、比較的高い受給額となっています。
【ケース2】自営業・フリーランスの男性(国民年金中心)
- 想定:厚生年金加入が短く(約7年)、国民年金期間が長い
- 年金月額の目安: 6万3513円
国民年金が受給額の中心となるため、会社員と比べて受給額は大きく少なくなります。
老後は預貯金や私的年金など、公的年金以外の備えも重要になります。
【ケース3】キャリアを積んだ女性(厚生年金中心)
- 想定:平均年収 約427万円(月額換算35万6000円)で33年就業
- 年金月額の目安: 13万4640円
女性は勤務期間や収入水準などの違いから、男性より受給額が低くなる傾向があります。
【ケース4】自営業などで働いた女性(国民年金中心)
- 想定:厚生年金期間が短い(約6年)
- 年金月額の目安: 6万1771円
厚生年金への加入期間が短いことから、受給額の多くは国民年金となります。
【ケース5】専業主婦の期間が長かった女性(第3号被保険者中心)
- 想定:扶養内期間が長い
- 年金月額の目安: 7万8249円
第3号被保険者は保険料を個別に納めなくても老齢基礎年金を受け取れますが、厚生年金部分が少ないため、受給額は比較的少なくなります。
2.2 厚生年金への加入歴が受給額に大きく影響
同じような期間働いていても、厚生年金への加入期間によって受給額には月10万円以上の差が生じるケースがあります。
とくに、自営業が中心だった人(ケース2・4)や専業主婦期間が長い人(ケース5)は、公的年金だけで生活費を賄うことが極めて難しい実態が浮かび上がります。
3. 【厚生年金・国民年金】いまどきシニアの”実際の受給額”もグラフで確認
モデルケースだけではなく、現在年金を受給している人の「実際の平均額」を見ることで、より実態に近い状況が分かります。
3.1 厚生年金の平均受給額
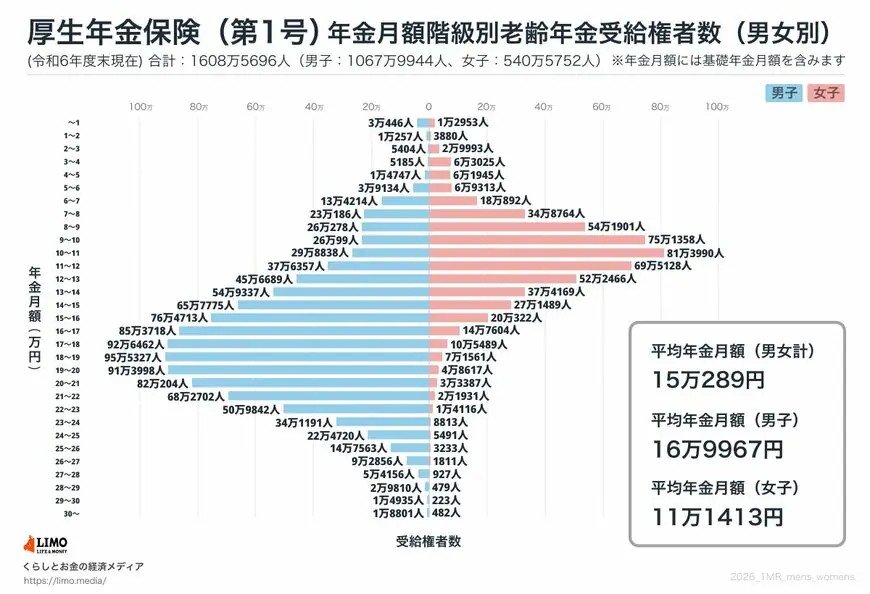
- 男性平均: 約17万円
- 女性平均: 約11万円
女性の厚生年金平均額が男性より低い背景には、過去の賃金格差や、結婚・出産を機に離職したこと、非正規雇用で働いた期間などが影響していると考えられます。
受給額の分布を見ても、女性は月額8万~10万円の層が比較的多くなっています。
3.2 国民年金の平均受給額
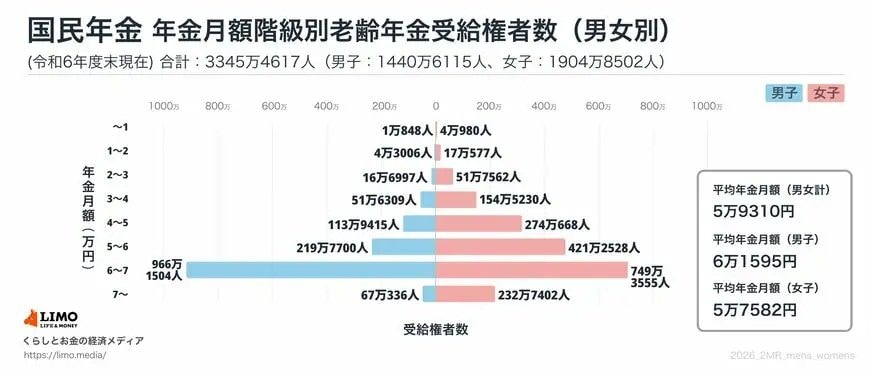
また、国民年金(老齢基礎年金)の満額は約6万8000円ですが、実際の平均は約5万9000円です。
保険料の未納期間や免除期間があり、満額受給の条件を満たしていない人が一定数いることが平均を引き下げる要因となっています。
4. 年金だけで暮らせる?シニアの「生活費」と「貯蓄」のリアル
実際の年金受給額の平均が見えてきましたが、果たしてそれだけで老後の生活は成り立つのでしょうか。
ここで、現在のシニア世帯の「支出」と「貯蓄」の実態を見てみましょう。
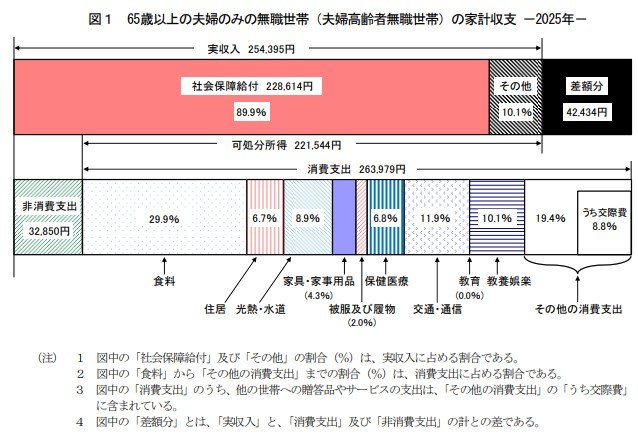
総務省の「家計調査(2025年)」によると、夫婦ともに65歳以上の無職世帯における1カ月の消費支出は約26.4万円となっています。
それに対し、年金などの実収入から税金や社会保険料を引いた「可処分所得(手取り収入)」は約22.2万円にとどまり、毎月およそ4.2万円の赤字(不足)が発生しているのが実情です。
年金収入だけでは生活費を賄いきれず、不足分を貯蓄の取り崩しで補っているのが平均的なシニアの姿と言えます。
では、その頼りとなる貯蓄はどれくらいあるのでしょうか。
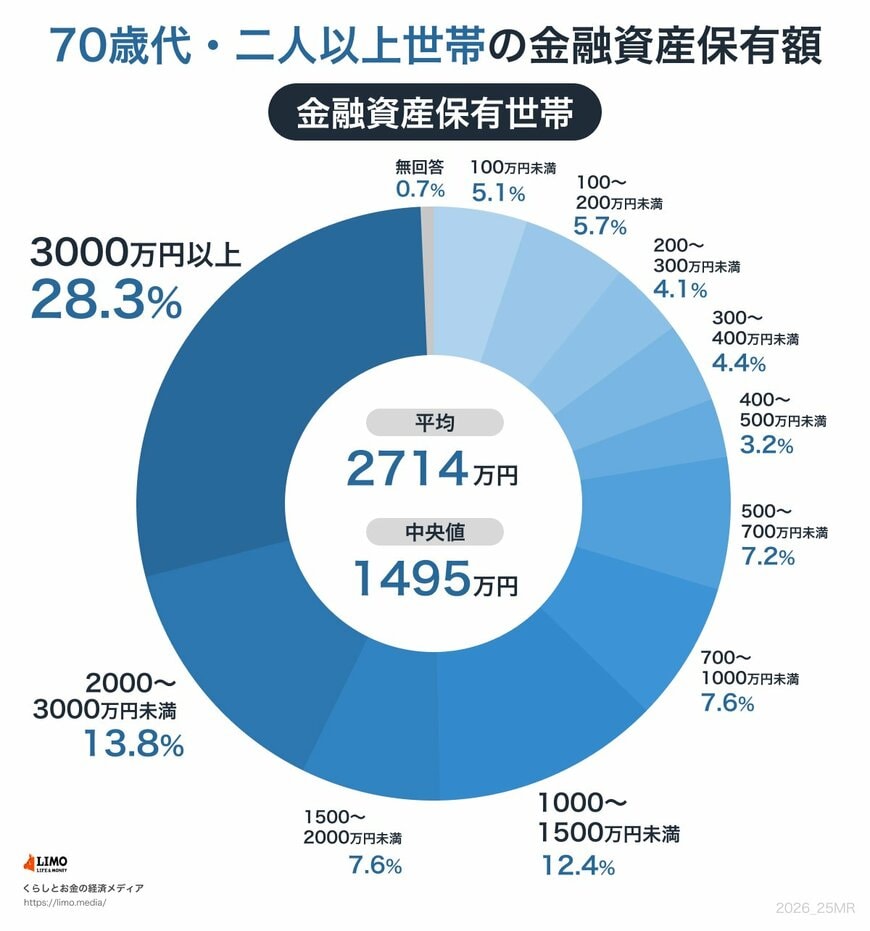
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」によると、70歳代・二人以上世帯の貯蓄額は、平均で「2416万円」となっています。
「それだけあれば安心だ」と思われるかもしれませんが、この平均値は一部の富裕層によって引き上げられている側面があります。
より一般的な生活実態に近いとされる「中央値」を見ると「1178万円」となっており、世帯ごとの貯蓄状況には大きなばらつき(二極化)があることがうかがえます。
長年マネー記事を扱ってきた私から見ても、年齢を重ねれば自然と貯蓄が増えるわけではなく、「年金+自分の資産」という両輪で老後を乗り切る視点が不可欠だと痛感させられるデータです。
5. まとめ:インフレが進むなかで老後資産をどう守るか
これまで見てきたように、2026年度の年金額は増額されたものの、インフレ環境下において、年金収入だけに依存する生活には限界が見え始めています。
物価上昇から老後の生活を守るためには、公的年金を確固たる土台としつつ、自分に合った対策を組み合わせることが不可欠です。
まずは「ねんきん定期便」や「ねんきんネット」でご自身の正確な受給見込額を把握し、生活費に対する不足額をシミュレーションしてみましょう。
その上で、健康なうちは長く働き続けて収入を得ることや、受給開始時期を遅らせて一生涯の年金額を増やす「繰下げ受給」の活用、さらにiDeCoや新NISAを用いた私的な資産形成など、複数の手段を組み合わせることが有効です。
特に2026年度からは、働きながら年金を受け取る「在職老齢年金」の基準額が月65万円に引き上げられ、年金を減らされずに働きやすくなっています。
本格的な高齢社会において、平均データなどのリアルにしっかりと向き合い、50歳代の今から長期的な視点でセカンドライフに向けた準備を進めていくことが、これまで以上に重要といえるでしょう。