
いよいよ本格的な夏を迎えますが、日々の暮らしに直結する「物価高」のニュースが後を絶ちません。
帝国データバンクの調査によると、2026年7月の飲食料品値上げは2566品目に上るなど、私たちの家計負担は増すばかりです。
筆者は金融メディアの編集記者として、日々暮らしとお金の情報を発信している50歳代です。
過去に親の介護を経験し、自分自身も50歳を過ぎてから「ねんきん定期便」で将来の受給見込額を確認したとき、「これだけしかもらえないのか」と年金の厳しいリアルを肌で痛感しました。
2026年度の公的年金額は、前年度から国民年金が1.9%、厚生年金が2.0%のプラス改定となりました。
しかし、生活必需品の値上げが続く中、「年金が増えても家計の負担感は変わらない」と感じるシニア世代が少なくないのが実情です。
増額された年金だけで、ゆとりある老後生活は送れるのでしょうか。
今回は最新データをもとに、年金の受給実態やシニア世帯の家計の現状、そして現役世代の私たちが今からできる備えについて詳しく見ていきます。
1. 公的年金はどう成り立つ?国民年金と厚生年金の役割を理解する
日本の年金制度は図のような2階建ての構造となっています。
年金制度の「2階建て構造」

出所:日本年金機構「公的年金制度の種類と加入する制度」等を参考にLIMO編集部作成
まず、日本国内に住む20歳以上60歳未満のすべての人は、原則として1階部分にあたる国民年金(基礎年金)へ加入します。
そのうち、会社員や公務員などの第2号被保険者は、国民年金に加えて2階部分の厚生年金にも加入します。
そのため、すべての人が厚生年金を受け取れるわけではありません。
自営業者として働いてきた人や、無職、専業主婦(夫)などで厚生年金の加入期間がない場合は、老後に受給できるのは国民年金のみとなります。
ここからは、国民年金と厚生年金の平均受給額について、近年の推移もあわせて確認していきましょう。
2. 最新データで見る 国民年金の受給額と近年の推移
厚生労働省年金局の「2024年度(令和6年度)厚生年金保険・国民年金事業の概況」をもとに、国民年金(老齢基礎年金)の最新の平均受給額を見ていきます。
2.1 国民年金《平均年金月額》

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
では、ここ数年の平均受給額はどのように推移しているのでしょうか。直近5年間の全体の平均額の推移を見てみます。
2.2 直近5年間の国民年金 平均年金月額の推移

- 2020年度:5万6252円
- 2021年度:5万6368円
- 2022年度:5万6316円
- 2023年度:5万7584円
- 2024年度:5万9310円
国民年金の平均受給額は、男女ともおおむね5万円台後半から6万円前後で推移しています。
国民年金には満額(※)が定められているため、厚生年金ほど受給額の個人差は大きくありません。しかし、この金額だけで毎月の生活費をすべて賄うのは現実的には難しいことが分かります。
※2026年度の国民年金(老齢基礎年金)の満額:7万608円(1956年4月2日以後生まれの方の月額)
3. 厚生年金の受給額は増えている?受給実態を確認する
続いて、厚生年金の受給状況について見ていきます。
厚生年金の被保険者は、勤務先などに応じて、第1号(民間企業の会社員など)、第2号(国家公務員)、第3号(地方公務員)、第4号(私立学校教職員)の4つに区分されています。
ここでは、加入者の大半を占める「第1号被保険者」の受給状況を確認していきましょう。
なお、以下で紹介する厚生年金の平均受給額には、1階部分である基礎年金(国民年金)の金額も含まれています。
3.1 厚生年金《平均年金月額》※基礎年金部分を含む
厚生年金《平均月額》
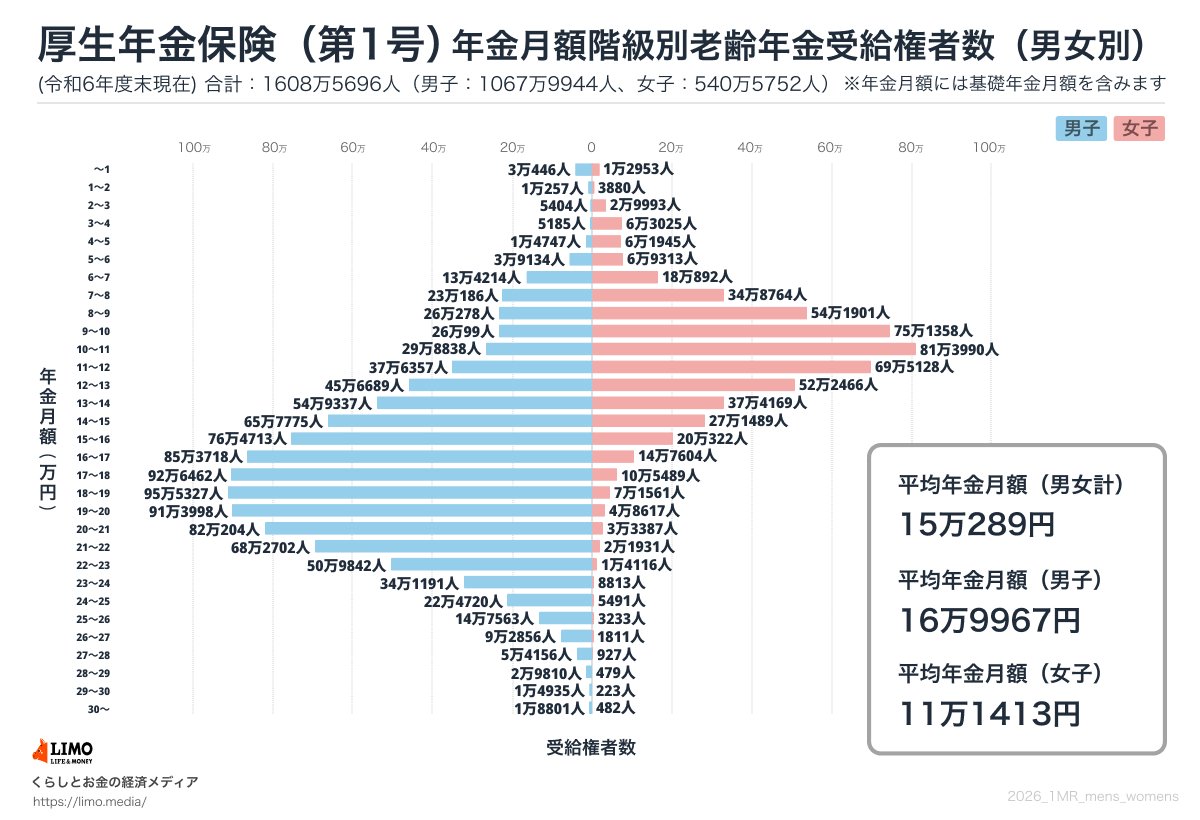
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
こちらも同様に、直近5年間の全体の平均額の推移を見てみます。
3.2 〈直近5年間の厚生年金 平均年金月額の推移〉
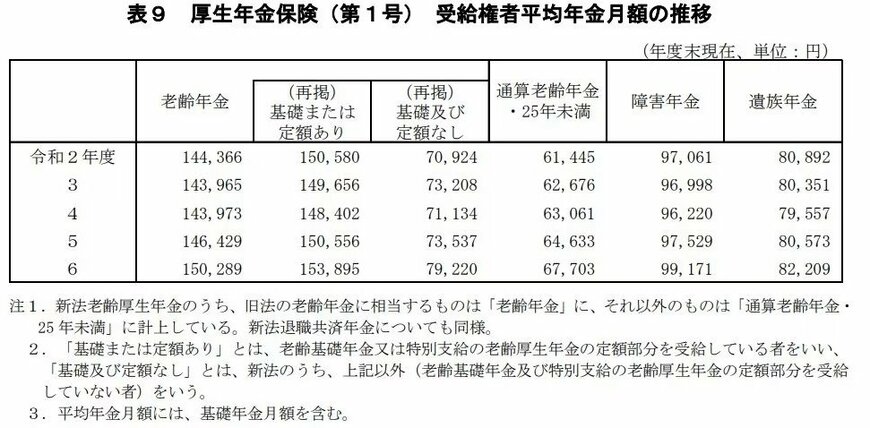
- 2020年度:14万4366円
- 2021年度:14万3965円
- 2022年度:14万3973円
- 2023年度:14万6429円
- 2024年度:15万289円
推移を見ると、国民年金・厚生年金ともに、ここ数年は平均受給額が緩やかに増加しています。
さらに前述のとおり、2026年度の年金額もプラス改定となりました。
しかしその一方で、多くのシニア世代は、物価上昇によって生活にゆとりを感じにくくなっているのが実情です。
実際、2026年度の年金改定で基準となった物価上昇率は3.2%でしたが、年金の引き上げ率(※)はその水準には及びませんでした。
年金額そのものは増えているものの、食料品や日用品など生活に欠かせない支出の値上がりが続いているため、年金の実質的な価値は目減りしているのが現実といえるでしょう。
※国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%
4. 手取り額に差が出る 年金から天引きされる税金・社会保険料
もう一つ押さえておきたいのは、ここまで紹介してきた平均年金額は、あくまでも支給前の「額面」の金額であり、その全額が手元に入るわけではないという点です。
公的年金は現役時代の給与と同じように、税金や社会保険料があらかじめ差し引かれる「天引き」の仕組みが採用されています。そのため、実際に受け取れる金額(可処分所得)は、表示されている年金額より少なくなります。
4.1 老齢年金から天引きされる税金や社会保険料にはどんなものがある?
年金から控除される主な税金や社会保険料には、次のようなものがあります。
- 直接税(所得税、個人住民税)
- 社会保険料(国民健康保険料・後期高齢者医療保険料などの健康保険料、介護保険料)
差し引かれる金額は、年金額や居住している自治体などによって異なりますが、65歳以上の無職夫婦世帯では、平均すると収入のおよそ12~13%が税金や社会保険料などの非消費支出として差し引かれるケースが多くみられます。
実際の受給額には個人差がありますが、「物価上昇」と「税・社会保険料の天引き」という二重の負担を考えると、「年金だけで老後を暮らすこと」に不安を感じる人が少なくないのも自然なことといえるでしょう。
5. 老後は年金だけで十分なのか 家計収支から見える現実
少子高齢化が進むなか、公的年金の実質的な給付水準は、将来的に低下する可能性も指摘されています。
公的年金は一生涯受け取れる大切な収入源であり、老後生活の基盤となる制度です。しかし、年金だけで現役時代と同じような生活水準を維持できる人は、それほど多くありません。
では、現在のシニア世代は実際にどのような収入で生活を支えているのでしょうか。
J-FLEC(金融経済教育推進機構)の調査をもとに、「老後の資金源」に関するデータを確認してみましょう。
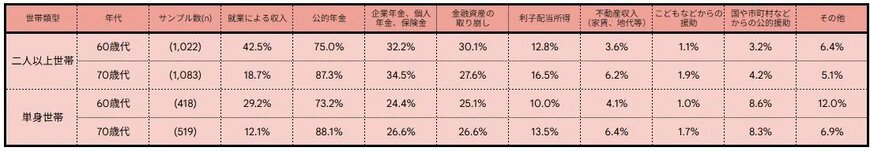
- 就業による収入:60歳代の42.5%が労働でカバー
- 金融資産の取り崩し:70歳代になっても27.6%が 貯蓄を切り崩す
(※二人以上世帯のデータ。単身世帯でも同様の傾向)
データからは、60歳代では4割以上が就労収入を得ており、本格的な年金生活を送る70歳代になっても、およそ3割の世帯が毎月貯蓄を取り崩して暮らしていることが分かります。老後資産が少しずつ減っていくことに不安を抱える人は少なくありません。
5.1 増加する「働くシニア」
近年は、定年退職後も何らかの形で働き続けるシニアが増えています。
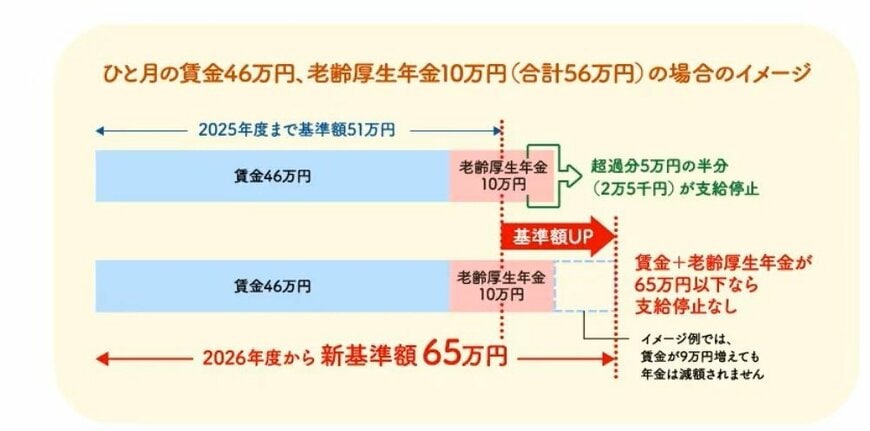
こうした就労を後押しするため、働きながら年金を受け取る際の支給停止基準となる在職老齢年金制度は、2026年4月から基準額が月額51万円から65万円へ引き上げられました。
これにより、「働き過ぎると年金が減るのでは」という不安を以前ほど気にせず、収入を得ながら生活費の不足分を補いやすい環境が整っています。
また、高齢期には医療費や介護費に加え、持ち家であれば修繕費などの支出も発生します。こうした将来の負担に備えるためにも、早いうちから資産形成に取り組むことが大切です。
6. 老後の収入源は一つではない 「年金+α」を取り入れた資金計画
公的年金は老後の生活を支える中心的な収入ですが、物価上昇や長寿化が進む現在では、「年金だけで生活する」のではなく、複数の収入源を組み合わせる考え方が広がっています。
老後の家計を安定させるためには、公的年金を基本としながら、就労による収入や自分で準備した資産を組み合わせるという選択肢も有効です。
6.1 働き続けることが老後の家計を支える
前章で紹介したように、健康寿命の延伸や人手不足を背景として、65歳を過ぎても働き続ける人は年々増加しています。
2026年4月には在職老齢年金制度の支給停止基準額が月額65万円へ引き上げられ、一定の収入を得ながら年金を受給しやすい環境が整いました。
現役時代のようなフルタイム勤務だけでなく、短時間勤務やパートタイムなど、自分の体力やライフスタイルに合わせた働き方を選ぶことも、毎月の生活費を補う有力な方法といえるでしょう。
6.2 iDeCoや新NISAなどを活用した資産形成も選択肢
老後資金を準備する方法としては、公的年金に加え、私的年金制度や資産形成制度を活用する方法もあります。
たとえば、iDeCo(個人型確定拠出年金)は、掛金が全額所得控除の対象となるなど税制上のメリットがあり、老後資金を計画的に積み立てやすい制度です。
また、新NISAは運用益が非課税となる制度で、長期・積立・分散投資による資産形成を後押ししています。このほか、個人年金保険などを利用し、公的年金に上乗せする収入を準備する方法もあります。
老後の暮らしを支える収入源は、公的年金だけではありません。就労収入や私的年金、資産運用などを自分の状況に応じて組み合わせることで、将来の家計により安心感を持たせることにつながるでしょう。
7. まとめにかえて|年金を軸に老後の家計を考える
今回は年金受給額の実態や家計の現状を確認しました。増額改定が続いても物価高や天引きの影響で、負担感は小さくありません。
年金制度は煩雑ですが、現役時代から「知ろうとすること」が大切です。
「将来いくらもらえるか」だけでなく、税金の天引きや働き方による影響、繰上げ・繰下げ受給などの仕組みは、65歳になっていきなり知っても自分に合わせて活用しにくいものです。
しかし、早く現実を知れば打つ手は増やせます。
長く働いて収入を確保しつつ、新NISAやiDeCoなどの税制優遇制度の活用も視野に入れながら、「自分年金」を育てていく視点も求められていくでしょう。
公的年金だけに頼るのではなく、制度のリアルを知り、今から少しずつ備えを進めることが、ゆとりある老後への第一歩となります。