

不動産投資ポータルサイト「楽待」を運営する同社(旧ファーストロジック)は、高い資本効率と実質無借金という優良な財務体質を持っています。
直近の決算でも大幅な増収増益を達成しており、業績は極めて順調に推移しています。
しかし株式市場においては、2025年に入って急騰した後に大きく調整するなど、好業績にもかかわらず株価が伸び悩む展開が続いています。
一体なぜ、これほど数字が良いにもかかわらず、株価は力強く上昇しないのでしょうか。
この理由について、元機関投資家の泉田良輔氏が楽待の株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
この記事のポイント
- 第3四半期までの業績は大幅な増収増益だが、通期予想が保守的に見えることが株価の重しに
- アナリストのコンセンサスが存在せず、創業者の高い持株比率による流動性の低さが機関投資家の参入を阻んでいる
- ROE21.4%という極めて高い資本効率を誇る一方、余剰資金の多くをドル建て社債で運用している
- 株式市場が求める期待リターン(WACC)と社債運用の利回りのギャップが、企業価値評価のボトルネックとなっている
1. 業績好調も株価は調整局面。保守的な通期予想の影響は?
株価チャート1/4
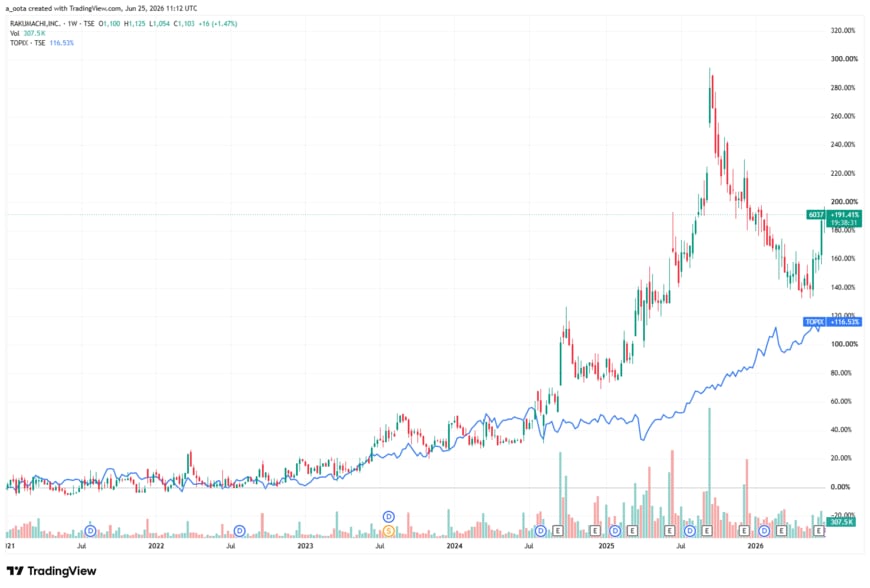
出所:TradingView(楽待 6037 週足チャート、TOPIX比較)
楽待の株価推移を2021年から振り返ると、全体的な流れとしては日本の代表的な株価指数であるTOPIXと概ね連動する形で推移してきました。
特に2025年に入ってからは急角度で上昇する局面がありましたが、その後は大きく下落して調整局面を迎え、足元で再び反発の兆しを見せるなど、やや値動きの荒い展開が続いています。
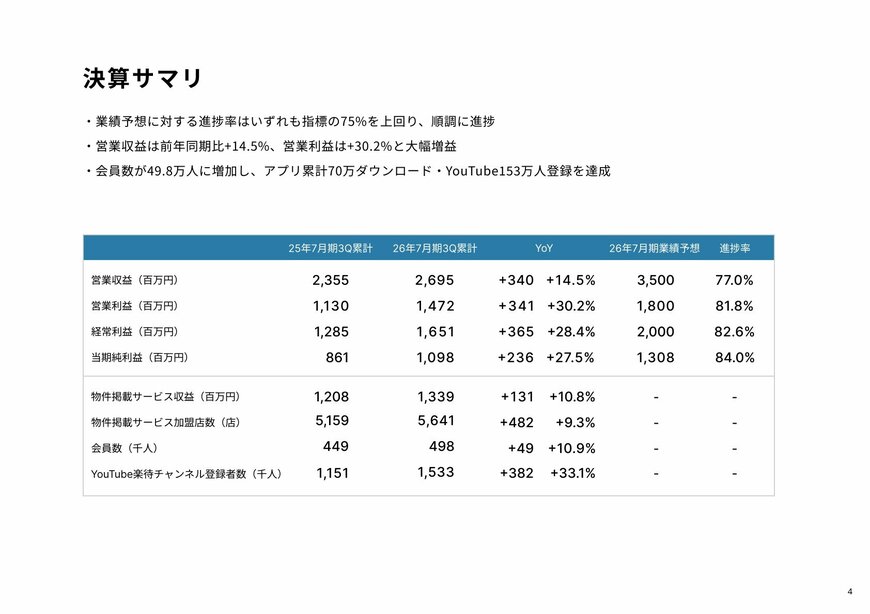
この株価の動きの背景にあるのが、同社の決算発表です。2026年7月期の第3四半期累計(9ヶ月間)の決算を見ると、営業収益(売上高)は約26.96億円(前年同期比14.5%増)、本業の儲けを示す営業利益は約14.72億円(同30.2%増)、最終的な儲けである四半期純利益は約10.99億円(同27.5%増)と、大幅な増収増益を達成しています。
これだけ見れば文句なしの好業績ですが、株価が素直に反応しきれない理由の一つとして、泉田氏は会社側が提示している通期の業績予想に注目します。
同社が発表している通期の業績予想は、営業収益35億円(前年比10.8%増)、営業利益18億円(同16.5%増)、当期純利益約13.1億円(13億0800万円、同11.8%増)となっており、今回の決算発表時にも上方修正は行われませんでした。
第3四半期までの進捗が非常に良いにもかかわらず、通期の数字が控えめに置かれているのです。
「四半期純利益の時には伸び率が27.5%だったものが、通期のところでは11.8%まで落ち込むというふうな形に見えてしまいますね」
泉田氏はこのように指摘し、足元で株価が反発しているのは、この保守的な通期予想に対して「実際はもっと上振れするのではないか」と期待する投資家の買いが入っている可能性があると分析しています。
楽待 2026年7月期3Q 決算サマリ2/4
出所:楽待株式会社「2026年7月期 第3四半期 決算説明会資料」(2026年6月12日)
2. アナリスト不在と流動性の壁。機関投資家が手を出せない理由
一般的な上場企業の場合、決算発表時には証券会社のアナリストたちが予測した業績の平均値(コンセンサス)と、実際の決算数値を比較して株価が動きます。しかし、楽待の場合はこのコンセンサスが存在しません。
泉田氏が金融情報サービス「IFIS」のデータを確認したところ、大手の証券会社のアナリストが誰も楽待の業績を分析・予測していない状態(カバレッジ空白)であることがわかりました。
証券会社が調査レポートを出していないということは、プロの機関投資家が投資判断を下すための外部情報が不足していることを意味します。
なぜ証券会社は楽待を調査の対象から外しているのでしょうか。その最大の理由は「株式の流動性」にあると泉田氏は指摘します。
「創業者が約67%保有しているため、大手の機関投資家が買おうと思った時に流動性などを考慮するとなかなか手が出しづらい銘柄ではあります」
創業者(現・会長)が高い持株比率を維持していること自体は、経営へのコミットメントの強さを示すポジティブな側面もあります。
しかし、株式市場のメカニズムにおいては、特定の大株主が株式の大部分を保有していると、市場に出回る株式(浮動株)の数が極端に少なくなってしまいます。
例えば、楽待の時価総額が約200億円あったとしても、その3分の2を創業者が保有して売買しないとなれば、実際に市場で取引できるのは残りの約70億円分しかありません。
巨額の資金を運用する機関投資家にとって、自分が買いたい時に買えず、売りたい時に売れない「流動性リスク」は致命的です。
証券会社のビジネスモデルは、投資家に株式の売買(トレード)をしてもらうことで手数料を得る仕組みです。そのため、流動性が低くトレードが起きにくい銘柄は、調査の優先順位が下がってしまうのです。
結果として、楽待の株価形成は主に個人投資家の売買によって行われることになります。アナリストの予測がないため、個人投資家は会社が発表する業績予想だけを頼りに投資判断を下さざるを得ません。
だからこそ、会社が保守的な予想を出してしまうと、「もう成長が鈍化するのか」とネガティブに受け止められやすく、株価の伸び悩みに直結してしまう構造があるのです。
3. ROE21.4%の優良財務。しかし余剰資金の行方に課題
楽待の資産構成(2026年7月期3Q末)3/4
出所:楽待株式会社「2026年7月期 第3四半期 決算短信」を基にイズミダイズム作成
企業の稼ぐ力を測る重要な指標に「ROE(自己資本利益率)」があります。これは、株主から集めたお金(自己資本)を使って、どれだけ効率よく利益を上げたかを示すものです。
経済産業省がまとめた「伊藤レポート」では、日本の上場企業は最低でも8%のROEを目指すべきだと提唱されています。
楽待の前期(2025年7月期)のROEは21.4%と、この目安を大きく上回る極めて優秀な数字を叩き出しています。
「ほぼ自己資本なのに、20%以上のROEが出ている」と、泉田氏もその資本効率の高さに驚きを見せます。
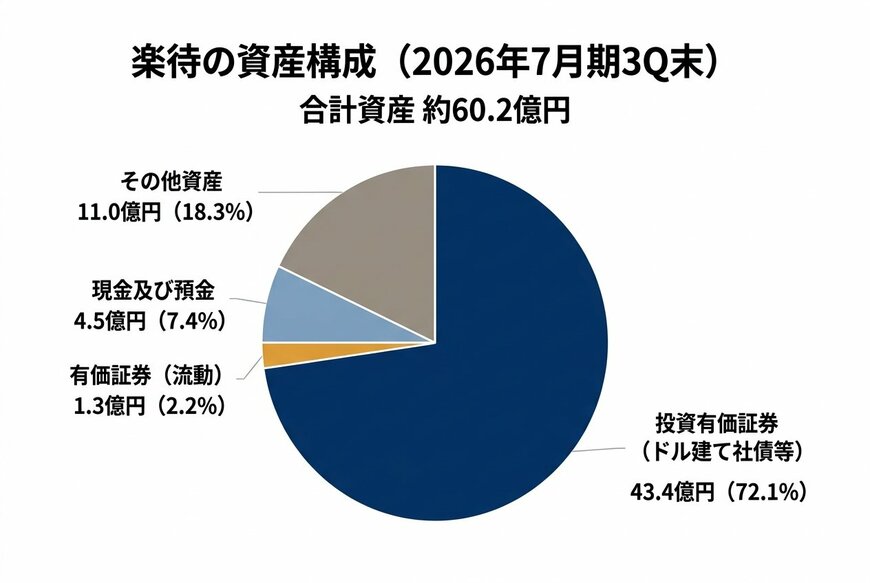
同社のバランスシート(貸借対照表)を見ると、総資産約60.23億円に対して純資産が54億円を占めており、有利子負債を持たない実質無借金経営です。
自己資本が厚くなればなるほど、計算上ROEは低下しやすくなりますが、それでも21.4%を維持しているのは、本業の収益力が極めて高い証拠です。
しかし、泉田氏はこの優良なバランスシートの中身に、株価が伸び悩む大きな「ボトルネック」が隠されていると分析します。
同社の資産内訳を見ると、事業を運営するための現金及び預金は約4.47億円、流動資産としての有価証券は約1.35億円に留まる一方、固定資産に計上されている「投資有価証券」が約43.41億円と、純資産の大部分を占めているのです。
「流動資産としての現金や有価証券は少ないのですが、今まで稼いできたお金は固定資産の投資有価証券に突っ込んでいるのがよくわかります」
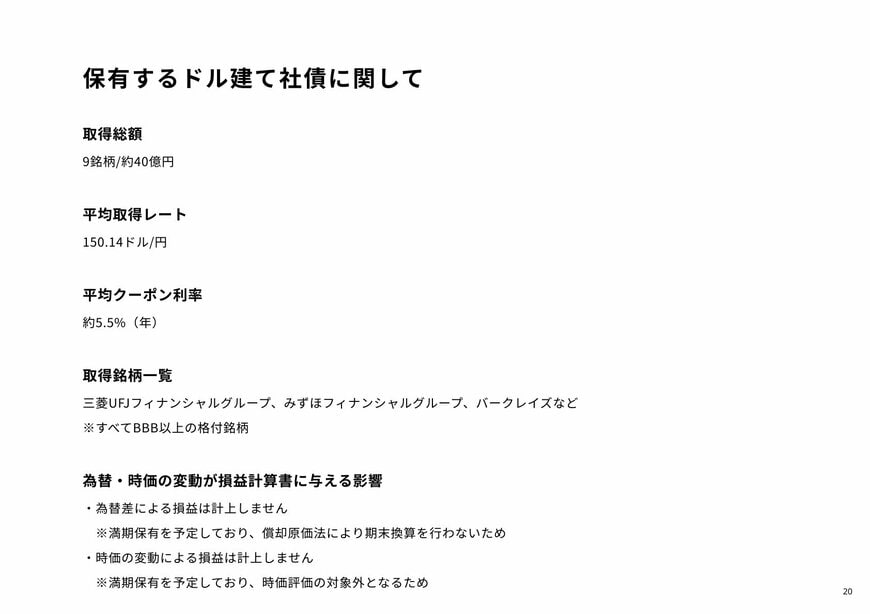
では、この約43億円もの資金は何に投資されているのでしょうか。決算説明会資料を読み解くと、その約40億円が「ドル建て社債」の購入に充てられていることがわかります。
具体的には9銘柄の社債を保有しており、平均のクーポン(利息)利率は約5.5%となっています。
保有するドル建て社債に関して4/4
出所:楽待株式会社「2026年7月期 第3四半期 決算説明会資料」(2026年6月12日)
4. 投資家の期待リターン(WACC)と社債運用のギャップ
40億円もの資産を年利5.5%で運用していると聞けば、多くの人は「銀行に預けておくより確実にお金が増えるのだから、良い経営判断ではないか」と思うかもしれません。
インタビュワーからそのような疑問が投げかけられると、泉田氏は株式市場の視点は全く異なると指摘します。
株式市場には「WACC(加重平均資本コスト)」という重要な概念があります。これは簡単に言えば、「投資家がその企業に対して最低限求めている利回り(期待リターン)」のことです。
「上場企業であればだいたい7から8%ぐらいは稼いでもらって当たり前と思っています。ところがこの会社は、5.5%のクーポンが出る社債を買っているんですよ」
株式投資家は、銀行預金や安全な国債よりも高いリスクを取って株式に投資しています。そのため、楽待という企業に対して「本業で20%以上のROEを出せるのだから、その資金を事業に再投資して、もっと大きな利益を生み出してほしい」と期待しています。
しかし、経営陣がその資金を自社の事業ではなく、利回り5.5%の社債に投じているという事実は、投資家の目にどのように映るのでしょうか。
「20%以上のリターンがある事業に投資をしないで5.5%の債券を買っているということは、ややもすると『もう成長機会がないんだ』と思われてしまうかもしれません」
泉田氏は、このWACC(7〜8%)と社債の利回り(5.5%)の逆転現象が、金融理論上は「企業価値の破壊」と見なされるリスクがあると解説します。
もちろん、将来のM&A(企業買収)などのために一時的に資金を社債でプールしている可能性もありますが、具体的な成長戦略が示されない限り、市場は「資金を持て余している」と評価してしまい、それが株価の重しになってしまうのです。
余剰資金があるのなら、配当を増やしたり、自社株買いを行ったりして株主に還元すればよいのではないかという意見もあります。しかし、ここにも楽待ならではのジレンマが存在します。
同社はまだ成長過程にある新興企業と見なされているため、過度な株主還元は「やはり成長を諦めたのか」という誤ったメッセージになりかねません。さらに深刻なのが、自社株買いによる副作用です。
「自社株買いをして市場から株を買い集めると、流動性がさらに少なくなってしまいます。そうなると機関投資家から見てさらに手が出しづらくなるという難しさがあります」
すでに創業者が株式の約67%を握っている状態で自社株買い(市場に出回っている株を会社が買い戻して消却する行為)を行うと、市場の浮動株がさらに減少し、創業者の持株比率が相対的に上がってしまいます。
これは、先述した「流動性の壁」をさらに高くすることになり、機関投資家を遠ざける結果を招いてしまうのです。
5. まとめ:ボトルネック解消で株価の見え方は一変する
泉田氏は楽待の現状について、本業のビジネス自体は非常に順調に伸びていると評価しています。
特に同社が運営するYouTubeチャンネルは登録者数が157万人(2026年6月時点)を超えており、投資に関心を持つ層との強力な顧客接点を持っています。
このプラットフォームを活用すれば、既存の不動産投資ポータルサイトにとどまらない、新しいビジネスモデルを展開する機会は十分に広がっています。
しかし、株価という側面から見ると、創業者の高い持株比率による流動性の低さと、稼いだ資金の配分(社債運用と期待リターンのギャップ)という明確なボトルネックが存在しています。
裏を返せば、これらは事業そのものの欠陥ではなく、資本政策上の課題にすぎません。
実質無借金で20%以上のROEを叩き出すという、企業としての基礎体力は本物です。今後、同社が抱える豊富な資金を活かして、ROE20%基準を満たすようなM&Aを実施したり、新たな成長事業への投資を本格化させたりするなど、明確な資本配分の道筋が示されればどうなるでしょうか。
市場が抱いている「流動性の懸念」や「成長機会の枯渇」という疑念が払拭された時、楽待の株価の見え方は一変するポテンシャルを秘めていると泉田氏は分析しています。
なお、本記事は決算情報をもとにした分析であり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。


参考資料
- 楽待株式会社「2026年7月期 第3四半期 決算短信」(2026年6月12日)
- 楽待株式会社「2026年7月期 第3四半期 決算説明会資料」(2026年6月12日)
- YouTubeチャンネル「イズミダイズム」



