
年金生活者の生活を支える制度の一つに、「年金生活者支援給付金」があります。
この給付金は、一定の所得要件などを満たした老齢基礎年金や障害基礎年金、遺族基礎年金の受給者に支給される制度で、公的年金に上乗せして受け取ることができます。
2026年度は物価の動向などを踏まえ、給付額が前年度から3.2%引き上げられました。

日本郵便でリテール営業をしていた頃、窓口で保険や投資信託のご相談を受けるなかで、「年金だけで老後の生活が成り立つのか」という不安の声を数多く伺ってきました。年金生活者支援給付金のような公的な上乗せ制度があることを知っておくのはもちろん大切ですが、給付額はあくまで生活費の一部を補う程度にとどまります。制度を活用しつつ、現役時代からの資産形成もあわせて考えておく視点が欠かせないと感じています。
本記事では、年金生活者支援給付金の対象者や2026年度の支給額、請求手続きの流れを紹介するとともに、厚生年金・国民年金の平均受給額や高齢者世帯の所得状況から、現在のシニア世代の家計実態を見ていきます。
1. この記事の3つのポイント
-
 年金生活者支援給付金は2026年度、前年度比3.2%の引き上げで、老齢・障害(2級)・遺族はいずれも月額5620円が基準額
-
給付金は自動支給ではなく、請求手続きが必要
-
厚生年金と国民年金では受給額の個人差の大きさが異なる
 年金生活者支援給付金は2026年度、前年度比3.2%の引き上げで、老齢・障害(2級)・遺族はいずれも月額5620円が基準額
2. 年金生活者支援給付金とは?低所得の年金受給者を支える制度

老齢基礎年金などを受給している人のうち、一定の所得要件を満たす場合は、「年金生活者支援給付金」を受け取ることができます。
この給付金には、「老齢年金生活者支援給付金」「障害年金生活者支援給付金」「遺族年金生活者支援給付金」の3種類があります。
2.1 老齢年金生活者支援給付金の対象者
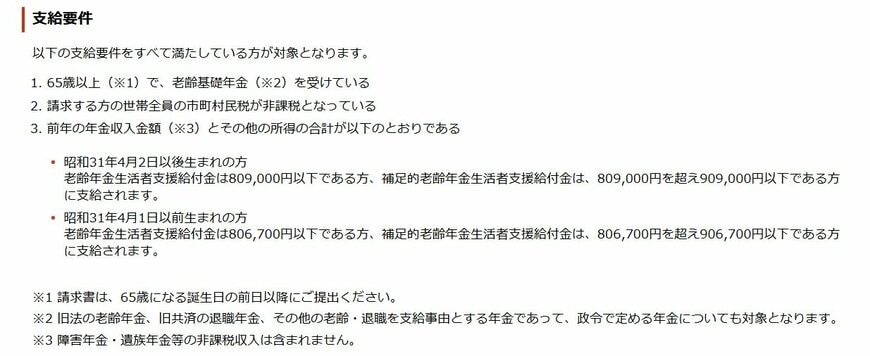
老齢年金生活者支援給付金は、次のすべての条件を満たす人が対象です。
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後に生まれの方は80万9000円以下、昭和31年4月1日以前に生まれの方は80万6700円以下(※2)である。
※1 障害年金・遺族年金等の非課税収入は除く
※2 昭和31年4月2日以後に生まれた方で80万9000円を超え90万9000円以下である方、昭和31年4月1日以前に生まれた方で80万6700円を超え90万6700円以下である方には、「補足的老齢年金生活者支援給付金」が支給される
2.2 障害年金生活者支援給付金の対象者

障害年金生活者支援給付金は、以下の要件を満たす人が対象です。
- 障害基礎年金の受給者
- 前年の所得(※)が479万4000円以下(扶養親族等の数に応じて増額)
※ 障害年金等の非課税収入は除く

「年金生活者支援給付金は自動的にもらえるものだと思っていた」というシニアも少なくありません。実際には請求手続きをしなければ受け取れない給付金のため、要件に当てはまりそうな方は、日本年金機構からの案内を見落とさないよう注意が必要です。
2.3 遺族年金生活者支援給付金の対象者

遺族年金生活者支援給付金は、次の条件を満たす人が対象です。
- 遺族基礎年金の受給者
- 前年の所得(※)が479万4000円以下(扶養親族等の数に応じて増額)
※ 遺族年金等の非課税収入は除く
いずれの給付金も、前年の所得額が支給要件の判定基準となります。
3. 2026年度の給付額は3.2%引き上げ
年金生活者支援給付金は、公的年金と同様に物価の変動に応じて毎年度見直されます。
2026年度は前年度から3.2%増額され、6月支給分(4月・5月分)から新しい金額が適用されています。
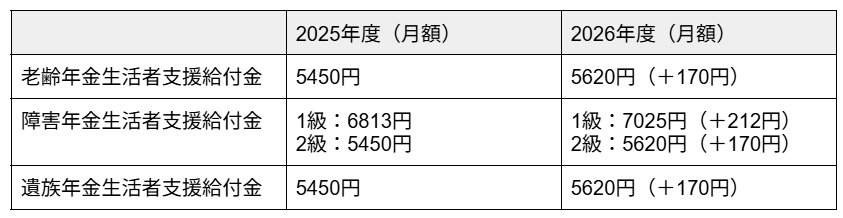
基準額は年間で見ると数万円程度ですが、物価高が続くなかでは、食費や光熱費の負担を和らげる貴重な支えになります。ただし、給付額の伸び率が実際の物価上昇のペースに追いついているとは限らないため、家計全体で見た際にどの程度補えているのか、ご自身の支出状況と照らし合わせて確認しておくことをおすすめします。
- 老齢年金生活者支援給付金(基準額):月額5620円
- 障害年金生活者支援給付金:障害等級1級 月額7025円・2級 月額5620円
- 遺族年金生活者支援給付金:月額5620円
なお、老齢年金生活者支援給付金については、保険料納付済期間や保険料免除期間などをもとに実際の支給額が決まります。
4. 「年金生活者支援給付金」の支給を受けるには請求手続きが必要
年金生活者支援給付金は、公的年金と同様に請求しなければ受給できません。
本章では、代表的な2つのケースについて、手続き方法を確認します。
4.1 ケース1:すでに年金を受給しており、新たに対象となった場合

- 例年9月の第1営業日(2025年は9月1日)から、「年金生活者支援給付金請求書(はがき型)」が順次郵送されます。必要事項を記入し、切手を貼って郵便ポストに投函します。
- 原則として、請求した月の翌月分からの支給となるため、早めの手続きをおすすめします。
なお、請求書が届いた人は電子申請も利用でき、その場合は郵送での提出は不要です。
4.2 ケース2:新たに老齢年金を受給し、給付金の対象となる場合

- 65歳になる3カ月前に、年金を受け取るために必要な「年金請求書(事前送付用)」に同封され、「年金生活者支援給付金請求書」が入った封筒が届きます。
- 必要事項を記入し、受給開始年齢の誕生日の前日以降に、年金請求書と一緒に年金事務所へ提出します。
なお、一度手続きを行えば、支給要件を満たす限り翌年度以降は原則として手続き不要です(※)。
※年金生活者支援給付金は、毎年度、前年の所得情報等に基づき、継続支給の判定が行われます。継続支給の判定結果は、毎年10月分(支払いは12月)から1年間反映されます。
5. 請求後、年金生活者支援給付金はいつから支給される?
年金生活者支援給付金は、支給要件を満たしていても、認定請求を行った時期によって支給開始のタイミングが異なります。
原則として、給付金は請求した月の翌月分から支給の対象となりますが、請求が遅れると、その分だけ給付金を受け取り始める時期も遅くなります。
一方、新たに基礎年金の受給権を取得した人には特例があり、受給権を得た日から3カ月以内に認定請求を行えば、受給権を取得した日に請求したものとみなされ、給付金はその時点までさかのぼって支給されます。
ただし、この3カ月を過ぎて手続きをした場合は、原則どおり請求した月の翌月分からの支給となり、受給権を取得した時点までさかのぼって受け取ることはできません。
このように、年金生活者支援給付金は請求のタイミングによって受け取れる期間が変わるため、対象となる場合は速やかに手続きを行うことが重要です。
次章では、年金生活者支援給付金の対象となる人も含め、現在のシニア世代が実際にどのくらいの年金を受け取っているのか、厚生年金と国民年金の平均受給額を確認していきましょう。
6. 平均年金額から見る受給額の違い
ここからは、厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金と国民年金の平均年金月額を見ていきます。

6.1 厚生年金の平均年金月額を見る
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
銀行員時代、窓口で年金の見込み額をご案内すると、「平均額くらいはもらえるだろう」と思われていたお客様が少なくありませんでした。厚生年金は現役時代の収入や加入期間によって受給額に大きな差が生じるため、平均額はあくまで目安に過ぎません。年金生活者支援給付金の対象になるかどうかも含め、ご自身の年金見込み額は「ねんきん定期便」やねんきんネットで早めに確認しておくと安心です。
6.2 国民年金の平均年金月額を見る
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
会社員などが受給する厚生年金(国民年金部分を含む)は、加入期間や現役時代の収入などによって受給額に大きな差が生じます。
そのため、平均月額が2万円未満の人から25万円を超える人まで、受給額は幅広く分布しています。
一方、自営業者などで国民年金のみを受給する場合の平均月額は、男女とも5万円台です。
満額受給した場合でも、2026年度は月額7万608円となります。
国民年金のみで老後を支える場合は、厚生年金ほど受給額の差はありませんが、老後資金を計画的に準備しておくことが重要といえます。
7. ファイナンシャルアドバイザーの筆者から:NISA・iDeCoを活用した資産形成アドバイス
日本郵便でリテール営業をしていた頃、保険や投資信託のご相談を受けるなかで、「年金だけで老後の生活は大丈夫だろうか」という不安の声を数多く伺ってきました。
今回ご紹介したとおり、年金生活者支援給付金のような制度があっても、給付額はあくまで基準額で月5620円程度にとどまり、生活費の一部を補う役割にすぎません。また、厚生年金・国民年金の平均受給額を見ても、加入状況によって受給額には大きな個人差があることがわかります。
だからこそ、年金だけに頼らず、現役時代からNISAやiDeCoといった税制優遇制度を活用し、少額からでもコツコツ資産形成をしておくことが老後の安心につながります。特にNISAは、いつでも引き出せる柔軟性があるため、まとまった資金が必要になった際にも対応しやすい点が魅力です。
もちろん投資にはリスクが伴いますので、当面の生活費は預貯金で確保しつつ、余裕資金の範囲で無理なく続けることが大切です。ご自身の年金見込み額や給付金の対象可否を確認したうえで、早めに資産形成の一歩を踏み出していただければと思います。


参考資料
- 厚生労働省「年金生活者支援給付金制度」
- 日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「老齢基礎年金を新規に請求する方の請求手続きの流れ」
- 日本年金機構「個人の方の電子申請(年金生活者支援給付金請求書)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「年金生活者支援給付金請求手続きのご案内リーフレット」
- 日本年金機構「年金生活者支援給付金を請求した場合は、いつから支給の対象になりますか。」
鶴田 綾