

「住民税は会社が負担してくれる」——給与明細を見て、ふとそう感じたことはないでしょうか。毎月天引きされているのに、自分で振り込んだ記憶がない。だから「会社が代わりに払ってくれている=会社の持ち出しでは」と思う人は少なくありません。
結論から言うと、通常のケースで会社が住民税を金銭的に負担することはありません。会社がしているのは「立て替え」ではなく「代理徴収」です。ただし、探せば本当に会社側の負担が発生する場面が、ごく限られた形で存在します。この記事では、その線引きを整理します。
1. 「住民税は会社負担」と検索する人が抱いている誤解
この検索をする人の多くは、次のどちらかの状況にいます。ひとつは「給与明細の住民税欄を見て、会社が肩代わりしているのでは」と疑うケース。もうひとつは「転職や退職のタイミングで、住民税の扱いが会社任せになっている」と感じるケースです。
1.1 まず押さえるべき前提
住民税には「特別徴収」と「普通徴収」の2つの納め方があります。会社員の場合は原則として特別徴収、つまり給与から天引きされる形が使われます。
この「天引き」という言葉の響きが、「会社が代わりに払ってくれている」という誤解を生みやすいポイントです。
2. 特別徴収の仕組み:会社は「預かって渡す」だけ
東京都主税局は、特別徴収の制度を次のように説明しています。
事業主の方(給与支払者)が従業員の方(納税義務者)に代わり、毎月給与から個人住民税を差し引きし、納入していただく制度
ポイントは「差し引き、納入する」という部分です。会社が用意するのは事務のしくみであって、お金そのものではありません。同ページには、天引きした税額の性質についてもこう明記されています。
特別徴収した徴収金は、従業員からの預り金であり、事業資金ではありません
つまり会社の口座を一度経由するものの、原資はあくまで従業員自身の給与です。会社が住民税分を上乗せして負担しているわけではありません。天引きが始まる時期については、住民税はいつから天引きされる?新卒2年目の壁で詳しく解説しています。
また、会社側の義務は地方税法にも明記されています。
特別徴収義務者は特別徴収税額決定通知書に記載された税額を納期限内に納入する義務がある
出典:東京都主税局「個人住民税と特別徴収について」(地方税法第321条の5)
2.1 【特別徴収と普通徴収の違い】
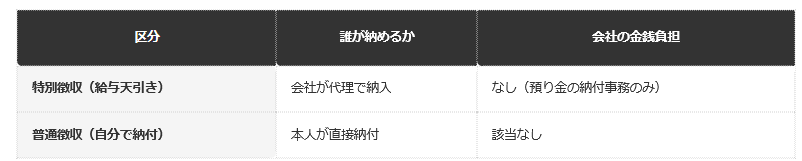
特別徴収(会社員など)
- 納める人:会社が代理で納入
- 会社の金銭負担:なし
普通徴収(自営業者等)
- 納める人:本人が直接納付
- 会社の関与:該当なし
3. 【編集者の視点】
「会社が負担してくれている」という感覚は、悪いことばかりではありません。むしろ、天引きの仕組みのおかげで納め忘れが起きにくくなっている、という側面もあります。
ただし、この誤解を持ったまま転職すると、思わぬ落とし穴にはまることがあります。天引きが止まった月に「あれ、住民税はどうなったんだろう」と戸惑う場合もあるでしょう。
次の章では、実際に会社が住民税に関わる場面を、誤解が生まれやすい順に整理します。窓口で確認する際は「特別徴収の継続手続きが完了しているか」を具体的に聞くと、話が早く進みます。
4. 唯一「会社が本当に負担する」ケース——海外赴任のグロスアップ
ここまで見てきた通り、通常の会社員であれば会社の金銭負担はありません。ただし、海外赴任者などを対象に、会社が税金相当額を実質的に肩代わりする制度を導入している企業があります。
4.1 肩代わりすると税金が増える「逆転現象」
会社が本来従業員が負担すべき税金相当額を負担すると、その負担額自体が従業員の経済的利益(現物給与)とみなされ、給与所得として新たに課税対象になります。
その結果、肩代わり分にさらに税金がかかり、その追加分もまた会社が補填する、という計算が繰り返される「Tax on Tax」と呼ばれる現象が起こります。これを踏まえて手取り額を保証する計算方法が、実務上「グロスアップ計算」と呼ばれています。
この制度が主に使われるのは、海外赴任や海外出向のように、会社都合で従業員に追加の税負担が生じやすい場面です。国内勤務のみの一般的な会社員を対象に、住民税の肩代わりを制度化している例は多くありません。
4.2 グロスアップの考え方をイメージで整理する
言葉だけだとイメージしにくいので、順を追って説明します。まず会社が「住民税に相当する額を負担する」と決めます。
その負担額は、税務上は従業員が受け取った「経済的利益」として扱われます。つまり給与を追加でもらったのと同じ扱いになります。
すると、その追加分にも税金がかかります。会社が「手取りを保証する」方針であれば、その追加課税分もさらに会社が補填することになり、計算が連鎖していきます。これが「Tax on Tax」と呼ばれる現象です。
結果として、会社は単純に住民税額を渡すのではなく、税引き後の手取りが目減りしないよう逆算した金額を用意する必要があります。この逆算の計算方法が「グロスアップ計算」です。
5. 「会社が立て替えてくれた」ように感じる場面の正体
実はこの誤解、転職や退職のタイミングで特に強く感じやすいものです。手続きの主体が会社側に見えるため、負担そのものまで会社がしているように錯覚してしまいます。ここで、実際に何が起きているのかを場面ごとに整理しておきます。
5.1 転職時の「特別徴収の引き継ぎ」
転職に伴い、前の会社での天引きを新しい会社に引き継ぐ手続きがあります。大阪市の案内では、次のように説明されています。
転勤により、納税義務者(従業員等)が異動した場合は、必ず事前に新たな勤務先の経理担当者に連絡したうえ、「給与所得者異動届出書」に新たな特別徴収義務者(給与支払者)の所在地(住所)、名称(氏名)および連絡先を記入して提出してください。
出典:大阪市「退職・転勤などがあった場合(給与所得者異動届出書の提出)」
この手続きで動くのは書類だけで、税額そのものは変わりません。新しい会社が前職の未納分を「肩代わり」するのではなく、あくまで本人の給与から天引きする担当が変わるだけです。書類上「新しい特別徴収義務者」として会社名が登場するため、あたかも新しい会社が税額を引き受けたように見えますが、天引きの原資は変わらず本人の給与です。
5.2 退職時の「一括徴収」も同じ仕組み
退職時には、残りの税額を退職金や最終給与からまとめて天引きする「一括徴収」という方法があります。
これも、大阪市の案内にある通り「給与または退職手当等から一括して徴収する」制度であり、原資は退職金や給与そのものです。会社が別途お金を用意して納めているわけではありません。退職金が住民税の分だけ目減りして振り込まれる、という形で本人が負担している点は変わりません。
5.3 【「会社負担に見える」3つの場面】
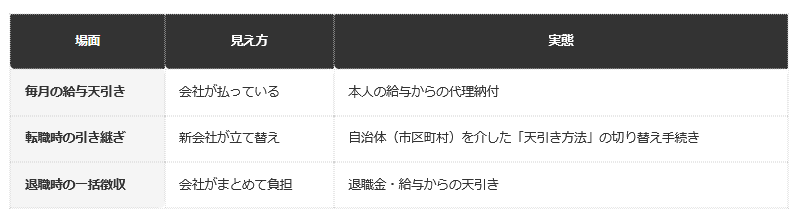
毎月の給与天引き
- 見え方:会社が払っているように見えます
- 実態:本人の給与からの代理納付です
転職・退職時の手続き
- 見え方:会社が立て替え・負担
- 実態:自治体(市区町村)を介した「天引き方法」の切り替え手続き
退職時の一括徴収
- 見え方:会社がまとめて負担
- 実態:退職金・給与からの天引き
6. 【編集者の視点】
「会社が住民税を負担してくれるかどうか」を確かめたいなら、聞き方を変えるのが近道です。「会社は住民税を負担していますか」ではなく、「特別徴収の引き継ぎ手続きは済んでいますか」「一括徴収と分割徴収、どちらを選べますか」と聞くと、経理担当者からより具体的な答えが返ってきます。
特に転職直後は、天引きの空白期間が生まれやすいタイミングです。何も言われないまま放置すると、後から普通徴収の納付書がまとめて届いて驚く、というケースも起こります。
不安な場合は、給与支払報告書の提出状況と合わせて、遠慮なく確認することをおすすめします。
7. 「天引き」と「自分で納付」でキャッシュフローはどう変わるか
会社負担かどうかとは別に、意外と見落とされがちなのが「支払うタイミングの違い」です。特別徴収と普通徴収では、同じ税額でも家計から出ていくお金の流れが変わります。
7.1 特別徴収は12分割、普通徴収は年4回が基本
特別徴収の場合、6月から翌年5月までの12か月に分けて、毎月の給与から少しずつ天引きされます。1回あたりの負担感は小さくなります。
一方、普通徴収の場合は、多くの市区町村で年4回に分けて納付書が届く形が基本です。1回あたりの金額が大きくなるため、まとまった資金を用意しておく必要があります。
転職や退職で普通徴収に切り替わったタイミングで「思ったより1回の請求額が大きい」と驚くのは、この分割回数の違いが背景にあります。会社負担がないと分かっていても、家計の資金繰りには直結する部分なので、切り替えの前後は特に注意しておきたいところです。
※本記事は、編集部が東京都主税局・大阪市が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. 自分で確認する方法——見るべき書類はどれか
最後に、実際に自分の住民税がどう扱われているかを確認する方法を整理します。
8.1 会社経由で届く「特別徴収税額決定通知書」
毎年5月頃、会社を通じて従業員に「特別徴収税額決定通知書」が渡されます。ここには、6月から翌年5月までの1年間で天引きされる税額の内訳が記載されています。
この通知書に記載された金額と、実際の給与明細の天引き額が一致しているかを確認すれば、会社が正しく代理納付しているかを自分でチェックできます。
金額に疑問がある場合は、通知書に記載された市区町村の税務担当窓口に、計算の根拠を直接問い合わせることができます。前年の所得や控除の内容によって税額は毎年変わるため、去年と金額が違うこと自体は珍しくありません。
8.2 転職・退職時は「引き継ぎの有無」を確認する
転職や退職の際は、天引きが継続されるのか、それとも普通徴収に切り替わるのかを、経理担当者に直接確認しておくと安心です。切り替わる場合は、自分で納付書を使って納める必要があります。
特に転職の間に空白期間がある場合、天引きの引き継ぎ手続きが間に合わず、一時的に普通徴収へ切り替わることもあります。不安な場合は「給与所得者異動届出書」の提出状況を、転職先の経理担当者に確認しておくとよいでしょう。
8.3 自分が住む市区町村の窓口も選択肢に入れる
会社経由での確認が難しい場合は、住民票のある市区町村の税務担当窓口に、自分から直接問い合わせることもできます。特別徴収税額決定通知書を紛失した場合の再発行や、天引き額の計算根拠についても、窓口で確認が可能です。窓口へ問い合わせる際は、氏名・住所に加えて、対象となる年度と勤務先名を伝えるとスムーズに手続きが進みます。
転職・退職が重なる時期は、会社側の手続きと自分自身での確認を両輪で進めておくと、天引きの空白や二重請求といったトラブルを避けやすくなります。
9. まとめ
- 会社員の住民税は「特別徴収」という代理納付の仕組みで天引きされており、会社が金銭的に負担しているわけではありません
- 転職・退職時の引き継ぎや一括徴収も、原資はあくまで本人の給与・退職金です
- 海外赴任時のグロスアップなど、会社が実際に税金相当額を負担する制度は限られた例外であり、その場合は肩代わり分自体が追加課税の対象になります
「住民税は会社が負担してくれる」という感覚は、天引きという仕組みが生む錯覚に近いものです。実態を知っておけば、転職や退職のタイミングで慌てずに済みます。誰が原資を出しているのかさえ押さえておけば、給与明細の見え方に振り回されることもなくなります。
気になる点があれば、給与明細や特別徴収税額決定通知書を手元に置いたうえで、会社の経理担当者や市区町村の税務窓口に具体的に確認してみてください。
10. よくある質問
10.1 Q. 住民税を会社に立て替えてもらうことはできますか?
A. 一般的な制度としては、会社が住民税額そのものを肩代わりする仕組みはありません。給与天引き(特別徴収)はあくまで本人の給与からの代理納付です。
10.2 Q. 転職すると住民税は会社が払ってくれますか?
A. 転職時に行われるのは「特別徴収の引き継ぎ」または「普通徴収への切り替え」の手続きであり、税額を新しい会社が負担するわけではありません。天引きされる担当が変わるだけです。
10.3 Q. 海外赴任だと会社が住民税を払ってくれるって本当ですか?
A. 企業によっては、海外赴任者向けに税金相当額を肩代わりする制度(グロスアップ)を設けている場合があります。ただしその場合、肩代わり分自体が経済的利益として追加課税の対象になります。制度の有無や内容は勤務先の規程によって異なるため、自社の人事・経理担当者に確認してください。
10.4 Q. 給与明細の住民税欄が急に変わったのですが、会社の負担割合が変わったのですか?
A. 住民税額は前年の所得をもとに毎年6月に切り替わります。会社の負担割合が変わったわけではなく、前年の所得や控除の変化によって天引き額そのものが見直された可能性が高いです。金額の根拠は、会社から届く特別徴収税額決定通知書で確認できます。
10.5 Q. 会社に住民税を負担してほしいと交渉することはできますか?
A. 法律上、会社に住民税の肩代わりを義務付ける規定はなく、通常の給与制度の中で個別に交渉できる性質のものでもありません。手当や賞与の増額として反映されるかどうかは、あくまで各社の給与制度・人事評価次第です。
参考資料
齊藤 慧


