
6月1日にiDeCo公式サイトで公表された「最新iDeCo加入者数等について(令和8年4月)」によると、現存加入者数は約395.2万人に達しました。自助努力による老後資金づくりへの関心が高まっていますが、その土台となる公的年金については、加入する制度や現役時代の働き方、収入などによって受給額が大きく異なります。
筆者がこれまで1000世帯以上のご相談に乗ってきた経験からも、まずはご自身の年金の目安を知ることが安心への第一歩だと感じています。
平均受給額だけでなく、受給額の分布を見ると「月10万円未満」の人も一定数いる一方、「月20万円以上」を受け取る人もいるなど、受給状況には幅があります。
本記事では、公的年金制度の基本的な仕組みを確認したうえで、平均受給額や受給額分布をご紹介します。老後資金を考える際の参考として、ぜひご活用ください。
1. 公的年金は「国民年金と厚生年金」の2階建ての仕組み
公的年金は、原則として2カ月に1回、偶数月の15日に支給され、支給日が土日祝日にあたる場合は、その直前の平日に振り込まれます。
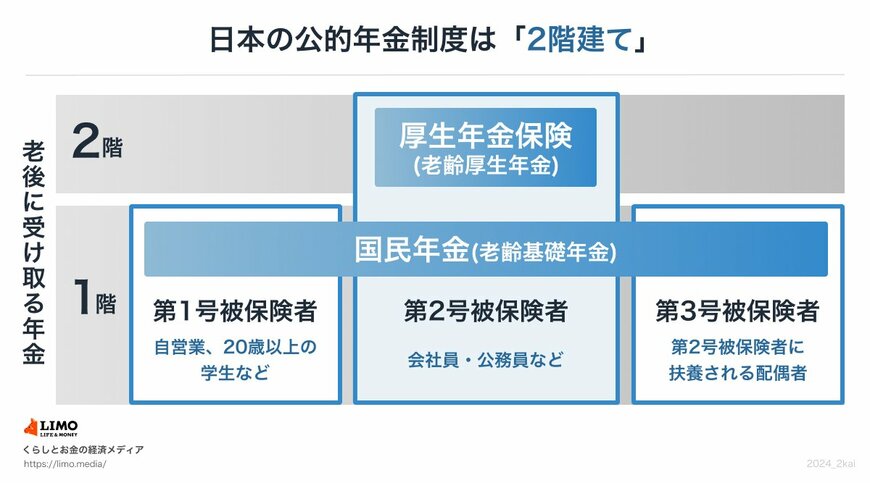
日本の公的年金制度は、「国民年金(基礎年金)」と、その上乗せ部分である「厚生年金」の2階建てとなっています。
国民年金はすべての人が加入対象となる基礎的な年金で、厚生年金は会社員や公務員などが国民年金に加えて加入する制度です。
それぞれの制度の概要を確認してみましょう。
1.1 国民年金(1階部分)の基本をおさらい
- 加入対象:原則として、日本に住む20歳以上から60歳未満の全員
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間(480カ月)欠かさず納めれば満額受給(※2)
-
被保険者:第1号~第3号(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
1.2 厚生年金(2階部分)の基本をおさらい
- 加入対象:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした人が、国民年金に上乗せで加入
- 年金保険料:収入に応じて決まる報酬比例制(※5)
- 老後の受給額:年金加入期間や納付済保険料によって、個人差が出る
- 被保険者:第1号~第4号(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
次章では、国民年金・厚生年金それぞれの平均年金月額を確認していきましょう。
2. 厚生年金・国民年金の平均受給額を確認
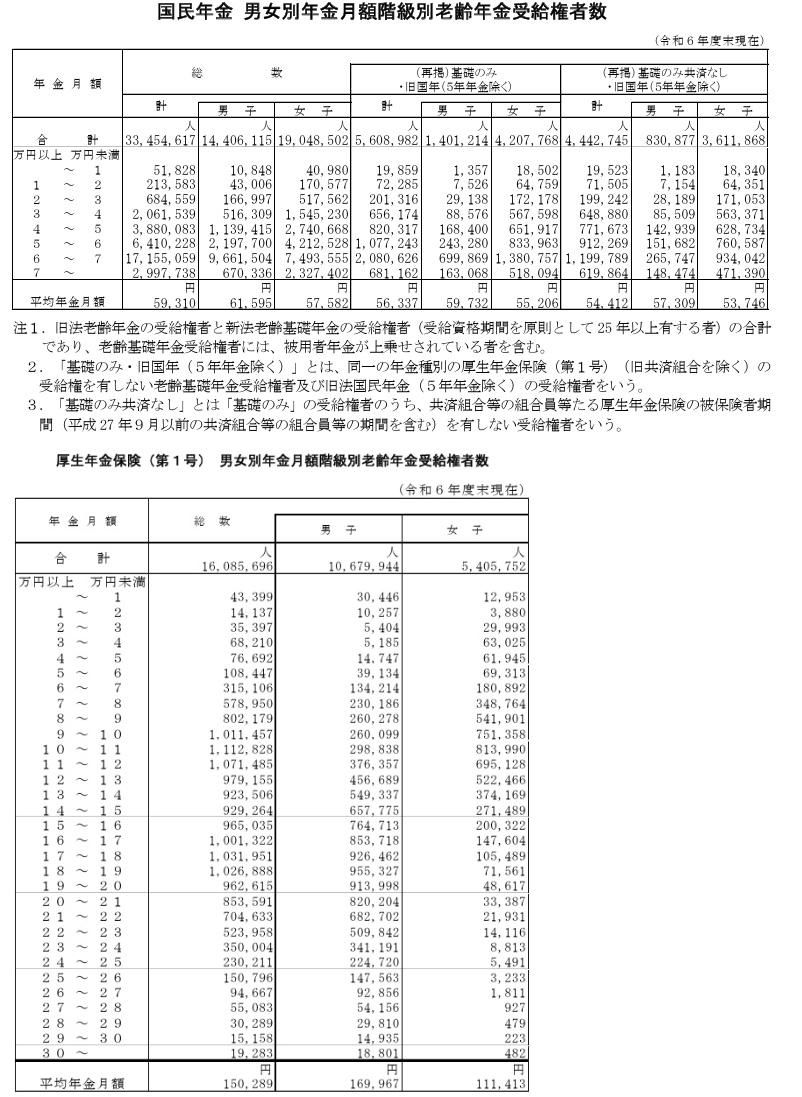
次に、厚生労働省の一次資料をもとに、厚生年金と国民年金の平均年金月額を見ていきましょう。
※ここで紹介する厚生年金は、民間企業などで勤務していた人が受け取る「厚生年金保険(第1号)」で、国民年金部分を含んだ金額です。
2.1 【男女別】厚生年金の平均月額
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
※ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
2.2 【男女別】国民年金の平均月額
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
国民年金は保険料が一律のため、受給額にも大きな差は生じにくく、平均では男性が約6万円、女性が約5万円となっています。
このため、国民年金だけで月10万円以上を受給することは現実的には難しいといえます。
一方、厚生年金は国民年金に上乗せされる制度であり、収入に応じて保険料が決まるため、受給額にも大きな個人差があります。
平均額を見ると、厚生年金は15万289円、国民年金は5万9310円です。
世帯の収入や生活費によっては、公的年金が老後生活の中心的な収入となるケースもあります。
一方で、国民年金のみで生活費をすべて負担するのは厳しいケースも少なくありません。
そのため、公的年金だけで生活できるかどうかは、年金額だけでなく、家族構成や生活費、その他の収入・資産も踏まえて考えることが大切です。
3. 平均受給額だけでは「本当の年金実態」はわからない
年金額を確認する際には、平均受給額だけを見るのではなく、受給額の分布にも注目することが大切です。
平均受給額は、多くの受給者の年金額を合計して人数で割った数値であるため、一部の高額受給者の影響を受けることがあります。
そのため、「厚生年金の平均は約15万円」と聞いても、すべての人が15万円前後を受け取っているわけではありません。
実際には、現役時代の収入や厚生年金への加入期間、働き方などによって受給額には大きな差があり、月10万円未満の人もいれば、20万円以上を受け取っている人もいます。
平均値は全体の傾向を把握するうえで参考になりますが、自身の受給額をイメージする際には、それだけで判断しないことが重要です。
年金制度の実態をより正確に理解するためには、「どれくらいの人が、どのくらいの年金を受け取っているのか」という受給額分布もあわせて確認するとよいでしょう。
次章では、厚生年金受給者の受給額分布をもとに、「月10万円未満」と「月20万円以上」ではどちらの受給者が多いのかを見ていきましょう。
4. 厚生年金受給者は「月10万円未満」と「月20万円以上」のどちらが多い?
厚生年金の受給額は、加入期間や現役時代の収入によって大きく変わります。
ここでは、厚生年金(国民年金を含む)の受給額分布を見ていきます。
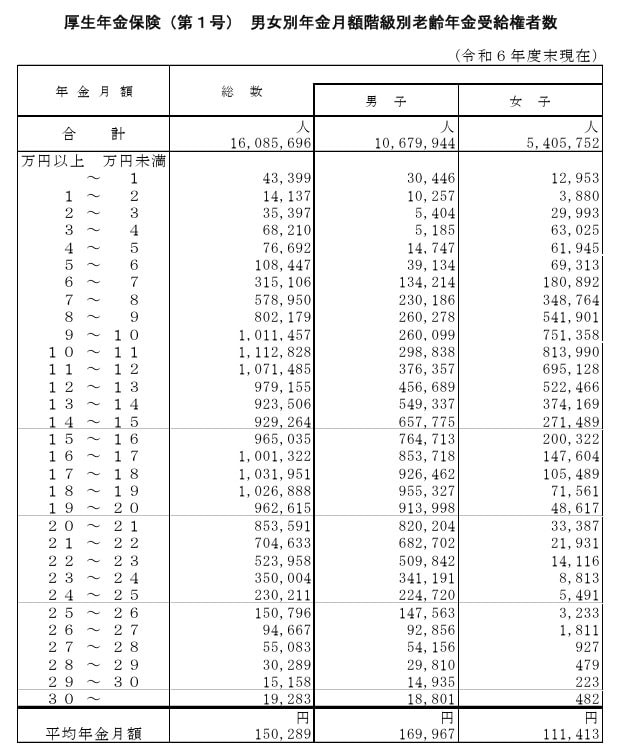
4.1 【厚生年金】受給額ごとの人数
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金(国民年金を含む)の受給額分布を見ると、割合は次のようになっています。
- 月額10万円未満:19.0%
- 月額20万円以上:18.8%
つまり、「月20万円以上」を受給している人よりも、「月10万円未満」の人の割合の方がわずかに高い結果となっています。
老後は、公的年金だけでは現役時代より収入が減るケースが一般的です。
年金生活が始まってから慌てることがないよう、早い段階から資金計画を考えておくことが大切です。
【参考データ】厚生年金(男女全体)の受給額分布
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
なお、これらの割合は厚生年金(国民年金を含む)の受給者のみを対象にしたデータです。
国民年金のみを受給している人も含めると、「月10万円未満」の割合はさらに高くなり、「月20万円以上」の割合はさらに低くなると考えられます。
5. 平均額だけでなく受給額分布も参考に老後資金を考えよう
本記事では、公的年金制度の基本的な仕組みや、国民年金・厚生年金それぞれの平均受給額、厚生年金受給者の受給額分布について紹介しました。
公的年金の平均受給額は、厚生年金が15万289円、国民年金が5万9310円となっていますが、受給額は加入期間や収入によって大きく異なります。
老後の生活設計では平均額だけを参考にするのではなく、自身の受給見込み額を「ねんきん定期便」や「ねんきんネット」で確認し、不足が見込まれる場合は早めに資産形成や家計の見直しを進めることが大切でしょう。


参考資料
中島 卓哉