
生活保護の申請を考えたとき、「今入っている生命保険はどうなるのか」という不安を抱く人は少なくありません。特に、万が一のときに家族に葬儀代くらいは残したいという思いで長年続けてきた保険があると、「解約しないと保護を受けられないのか」という疑問は切実です。
結論から言えば、生命保険は「原則解約」ですが、条件次第で解約せずに保護を利用できるケースがあります。この記事では、厚生労働省の実施要領にもとづき、生命保険がどう扱われるのか、どこまでなら継続が認められる余地があるのかを整理します。
1. そもそも生活保護と生命保険はなぜ相性が悪いのか
生活保護は「資産の活用」を大前提にした制度です。現金や預貯金だけでなく、換金価値のある資産は原則として生活費に充てることが求められます。
1.1 生命保険の「解約返戻金」が資産とみなされる
貯蓄性のある生命保険(終身保険や養老保険など)は、解約すると解約返戻金という形でお金が戻ってきます。この解約返戻金は預貯金と同様に「資産」として扱われ、原則として解約して生活費に充てるよう求められます。
一方、掛け捨て型の定期保険は解約しても戻ってくるお金がほとんどありません。同じ「生命保険」でも、貯蓄性の有無によって扱いが大きく変わる点が最初の分かれ目になります。
2. 「原則解約」の例外を定めた実際の通知文
この分野で実務の基準になっているのが、厚生労働省の通知「生活保護法による保護の実施要領の取扱いについて」(昭和38年4月1日社保第34号)の問11です。原文には次のようにあります。
「返戻金が少額であり、かつ、保険料額が当該地域の一般世帯との均衡を失しない場合に限り、保護適用後保険金又は解約返戻金を受領した時点で法第63条を適用することを条件に解約させないで保護を適用して差しつかえない」
出典:厚生労働省「生活保護法による保護の実施要領の取扱いについて」
つまり、①解約返戻金が少額であること、②保険料が地域の一般世帯とかけ離れていないこと、この2つを同時に満たせば、福祉事務所の判断で解約させずに保護を利用できる余地があるということです。
3. 「少額」の解約返戻金とは、具体的にいくらを指すのか
ここで多くの人が引っかかるのが、「少額」という言葉の具体性のなさです。インターネット上には「解約返戻金が最低生活費の3か月分以下なら少額」といった断定的な説明も見られます。
3.1 数値基準ではなく個別判断であることを見落としてはいけない
ただし、これは基準が一切存在しないという意味ではありません。厚生労働省が公表している通知(社保第34号問11)の原文自体には「少額」を示す具体的な金額や月数の記載はありませんが、同省監修の『生活保護手帳別冊問答集』等の補足資料では、解約返戻金が「医療扶助を除く最低生活費の概ね3か月程度以下」であることが一つの目安として示されています。
この目安はあくまで運用上の参考であり、全国一律に機械的に適用される確定した基準ではなく、個々の世帯の最低生活費や地域の実情によって判断が変わり得るものです。「〇か月分以下なら必ず大丈夫」という言い切りは、この点で実態とズレるおそれがあります。
実際に保険を続けられるかどうかを知りたい場合は、断定的な情報を鵜呑みにせず、担当のケースワーカーに解約返戻金の見込額を伝えたうえで、個別に確認するのが確実です。
4. 保険料は「地域の一般世帯との均衡」でどう判断されるか
もう一つの条件である「保険料額が当該地域の一般世帯との均衡を失しない」という表現も、通知の原文には具体的な割合の記載はありませんが、同じく『生活保護手帳別冊問答集』等の補足資料では「医療扶助を除く最低生活費の概ね1割程度以下」であることが目安として示されています。
4.1 保護費から保険料を払い続けることの意味
生活保護費は最低限度の生活を保障するために支給されるものです。そこから毎月一定額の保険料を払い続けることが、その地域で暮らす一般的な世帯の家計感覚とかけ離れていないか、という視点で判断されます。
高額な保障を積み増した保険や、貯蓄性の高い保険料の高い商品は、この「均衡」の観点から解約を求められる可能性が高くなります。逆に、葬祭費用程度をカバーする小さな定期保険であれば、認められやすい傾向があると考えられます。
4.2 【継続可否を左右する2つの判断軸】
前提条件:厚生労働省「生活保護法による保護の実施要領の取扱いについて」問11にもとづく整理(通知本文に具体的な金額基準の明記はないが、『生活保護手帳別冊問答集』等で目安が示されている)1/2

出所:厚生労働省「生活保護法による保護の実施要領の取扱いについて」を基にLIMO編集部作成
解約返戻金の扱い
- 通知上の表現:「少額」であること
- 実務上の位置づけ:通知本文に数値なし。補足資料で「最低生活費の概ね3か月程度以下」が目安
保険料額の扱い
- 通知上の表現:「地域の一般世帯との均衡」を失しないこと
- 実務上の位置づけ:通知本文に数値なし。補足資料で「最低生活費の概ね1割程度以下」が目安
5. 【編集者の視点】
この分野を取材していて感じるのは、「具体的な数字」を求める読者の気持ちと、制度が実際には「個別判断」を前提にしている現実との間にギャップがあるということです。
断定的な数字を紹介するサイトが多いのは、読者が分かりやすい答えを求めているからでしょう。ですが、その数字が福祉事務所の実際の判断と食い違っていた場合、無用な不安や誤解を招きかねません。
確実なのは、通知の原文が示す「2つの条件」の構造そのものを理解したうえで、自分の保険の解約返戻金の見込額と保険料の水準を、担当のケースワーカーに具体的に伝えて相談することです。「うちの保険はどうですか」ではなく、「解約返戻金は〇円くらい、保険料は月〇円です」と数字を持って相談する方が、話は早く進みます。
6. 学資保険や県民共済など、生命保険以外の「保険」の扱い
読者から特に関心が高いのが、子どものための学資保険や、掛け金の安い県民共済・都民共済の扱いです。
6.1 学資保険も解約返戻金がある限り同じ枠組みで判断される
学資保険も、満期時や解約時にお金が戻ってくる仕組みである以上、生命保険と同じ「資産」としての扱いを受けます。子どもの将来のためという目的があっても、制度上は解約返戻金の有無・多寡で判断される点は変わりません。
ただし、進学費用の準備という性質上、福祉事務所によっては個別の事情を丁寧に聞き取ったうえで判断するケースもあるとされています。学資保険を続けたい場合こそ、早めに、かつ正直に相談することが重要です。
6.2 共済の掛け捨てタイプは保険料の負担感で判断されやすい
県民共済・都民共済の多くは掛け捨てタイプで、解約返戻金がないか、あってもごくわずかです。この場合は「資産」としての問題は生じにくく、むしろ「保険料額が一般世帯との均衡を失していないか」という保険料側の基準で判断される場面が中心になります。
7. 申告せずに保険を継続していた場合に起きること
ここまでの条件を満たさない保険を、申告せずにそのまま継続してしまった場合、どうなるのでしょうか。
7.1 資産の届出義務と法第63条
生活保護法では、保護を受けている間に資産の状況に変化があった場合、速やかに福祉事務所へ届け出る義務があります。生命保険の保有状況もこれに含まれます。
無申告のまま保険を継続し、後から解約返戻金や保険金を受け取ったことが判明した場合、生活保護法第63条にもとづき、保護費の中でその資産に相当する部分の返還を求められることがあります。これは不正受給としてのペナルティとは別に、本来資力があった期間に受け取った保護費を精算する仕組みです(【生活保護】申請したあとに行われる5つの調査で解説している資産・扶養・就労の確認項目とも関係します)。
7.2 「隠していた」と受け取られるリスク
本人に隠す意図がなくても、保険の存在を伝えていなければ、結果的に「資産を申告しなかった」という扱いを受けかねません。少額で継続が認められそうな保険であっても、必ず申請時・継続中の両方で正直に申告することが、後々のトラブルを避ける最善の方法です。
8. 【編集部試算】掛け捨て型と貯蓄型、どちらが「解約対象」になりやすいか
ここまでの内容を、実際に相談へ行く前の自己点検として整理し直してみます。焦点は「解約返戻金の有無」と「保険料の水準」の2つです。
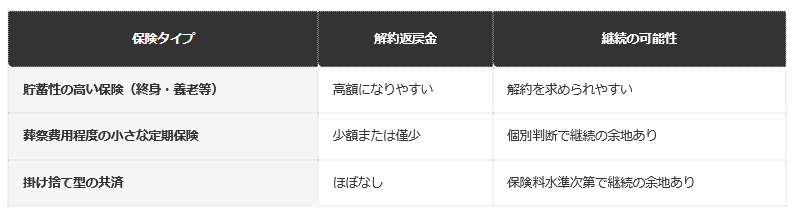
8.1 【保険タイプ別に見た継続可否の傾向】
前提条件:厚生労働省の実施要領(問11)の考え方にもとづく編集部整理。実際の可否は個別のケースワーカー判断による2/2
出所:厚生労働省「生活保護法による保護の実施要領の取扱いについて」を基にLIMO編集部作成
貯蓄性の高い保険(終身・養老等)
- 解約返戻金:高額になりやすい
- 継続の可能性:解約を求められやすい
葬祭費用程度の小さな定期保険
- 解約返戻金:少額または僅少
- 継続の可能性:個別判断で継続の余地あり
掛け捨て型の共済
- 解約返戻金:ほぼなし
- 継続の可能性:保険料水準次第で継続の余地あり
この整理はあくまで通知の考え方をもとにした一般的な傾向であり、実際の可否を保証するものではありません。最終判断は、保険証券の写しなど具体的な資料を持って福祉事務所に相談したうえで決まります。
9. 実際に解約する場合、どこまでの保険を対象にすればよいか
継続が認められそうにない保険を実際に解約する場合、世帯で入っているすべての保険を一度に洗い出す必要があります。名義が本人以外(配偶者や子ども)でも、世帯として保護を受ける以上、原則としてすべて申告の対象です。
9.1 複数の保険に入っている場合の優先順位
複数の生命保険に加入している場合、まずは解約返戻金の大きいものから福祉事務所に申告し、判断を仰ぐのが基本の流れです。小さな保険を後回しにして先に大きな保険だけ相談する、という選び方はできません。世帯が持つ保険をすべて開示したうえで、まとめて判断してもらう形になります。
共済のように複数の商品を一つの証書でまとめて契約している場合も、内訳(生命共済・火災共済など)を確認し、それぞれの解約返戻金の有無を分けて申告する必要があります。自己判断で「これは対象外だろう」と除外しないことが、後のトラブルを避けるうえで重要です。
9.2 相談から結論が出るまでにかかる時間の目安
保険の継続可否は、証券の写しを提出してからすぐに結論が出るとは限りません。福祉事務所側で解約返戻金の見込額を保険会社に照会するなど、確認作業に一定の時間を要する場合があります。
その間、保険料の支払いを止めてよいのか、続けるべきかの判断に迷うケースもあるため、確認作業中の取り扱いについても、申告と同じタイミングで担当のケースワーカーに聞いておくと安心です。
10. 【編集者の視点】
取材を通じて感じるのは、「保険をすべて申告する」という当たり前に見える手続きが、実際には心理的なハードルになっているという事実です。長年払い続けてきた保険を手放すことへの抵抗感は、単なる資産の話にとどまりません。
特に、家族のために掛けてきた保険がある場合、それを申告することは「家族への備えを手放す」という感覚に近くなります。この心理的な負担が、申告をためらわせ、結果として無申告という望ましくない状態を招くことがあります。
だからこそ大切なのは、「解約=終わり」ではなく「相談=選択肢を広げる入口」だと捉え直すことです。少額の保険であれば継続できる可能性があるという事実を先に知っておけば、申告そのものへの抵抗感は和らぎます。
実務上は、保険証券のコピーを福祉事務所に持参し、契約者・被保険者・解約返戻金の見込額・毎月の保険料額の4点を一覧にして伝えると、やり取りがスムーズに進みます。事前にこの4点を整理しておくことを勧めます。
そのうえで、「この保険は続けられますか」という漠然とした聞き方ではなく、「解約返戻金は約〇円、保険料は月〇円です。継続の余地はありますか」と、具体的な数字を添えて相談することが、実務上はもっとも近道になります。
11. まとめ
- 生命保険の解約返戻金は資産とみなされ、原則として解約し生活費に充てることが求められます。
- ただし、解約返戻金が少額で、保険料も地域の一般世帯との均衡を失していない場合は、解約せずに保護を利用できる余地があります。
- 「少額」や「均衡」の具体的な金額基準は通知に明記されておらず、最終判断は福祉事務所による個別判断です。
- 学資保険も同じ枠組みで判断され、無申告のまま保険を継続すると法第63条にもとづく返還を求められる場合があります。
生命保険をめぐる扱いは、一律の数字で割り切れるものではなく、世帯ごとの事情を踏まえた個別判断に委ねられている部分が大きい制度です。断定的な情報だけを頼りに判断すると、実態とズレるおそれがあります。
今入っている保険を続けたいと考えているなら、証券の写しを手元に用意したうえで、解約返戻金の見込額と毎月の保険料を具体的に伝え、担当のケースワーカーに早い段階で相談することをおすすめします。
※本記事は、編集部が厚生労働省が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
12. よくある質問
12.1 Q. 生活保護を受けると生命保険は必ず解約しなければならないのか
A. 必ずではありません。解約返戻金が少額で、保険料が地域の一般世帯との均衡を失していない場合は、解約せずに継続できる余地があります。具体的な可否は個別判断のため、担当のケースワーカーに確認してください。
12.2 Q. 「解約返戻金が少額」の基準は具体的に何円か
A. 厚生労働省の通知には具体的な金額基準は明記されていません。福祉事務所が個々の世帯の事情に応じて判断します。
12.3 Q. 学資保険も生命保険と同じ扱いになるのか
A. はい。解約返戻金がある以上、生命保険と同じ「資産」としての枠組みで判断されます。子どもの将来のためという目的があっても、制度上の扱いは変わりません。
12.4 Q. 生活保護を受給しながら新しく生命保険に加入することはできるか
A. 保護を受けながら新規に貯蓄性のある保険へ加入することは、資産形成とみなされ認められにくいのが実務上の傾向です。加入を検討する場合は、事前に福祉事務所へ相談してください。
12.5 Q. 保険を解約せずに黙って続けていたらどうなるか
A. 資産の届出義務に反した状態になり、後から解約返戻金や保険金を受け取ったことが判明すると、生活保護法第63条にもとづき返還を求められることがあります。
12.6 Q. 掛け捨て型の県民共済・都民共済も解約が必要か
A. 解約返戻金がほとんどない掛け捨てタイプは、資産としての問題は生じにくく、保険料の水準が地域の一般世帯とかけ離れていないかという観点で判断される傾向があります。
12.7 Q. 保険を続けられるか不安なとき、まず誰に何を伝えればよいか
A. 担当のケースワーカーに、保険証券の写しを見せながら、解約返戻金の見込額と毎月の保険料額を具体的に伝えて相談するのが確実です。
参考資料
LIMO編集部