
物価の上昇が続くなか、ご自身の貯蓄状況を見直したい方も多いのではないでしょうか。
将来への不安が高まるなか、毎月の収入の一部を貯蓄や投資に回しているという声も聞かれます。
本記事では、40〜70歳代の貯蓄額について、調査データをもとに年代別の特徴を整理します。あわせて、「平均値と中央値で印象が変わる理由」や「貯蓄ゼロ・2000万円以上の人はどれくらい存在するのか」といった、実態を読み解くうえで重要な視点も取り上げます。
将来の家計管理を考える参考にしてみてください。
1. 40〜70歳代の貯蓄額「平均値と中央値はどれくらい?」
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、各年代の貯蓄額を見ていきましょう。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 【単身世帯】貯蓄額の平均値と中央値
まずは、40歳代から70歳代までの単身世帯における貯蓄額を確認します。平均値と中央値は次のとおり。
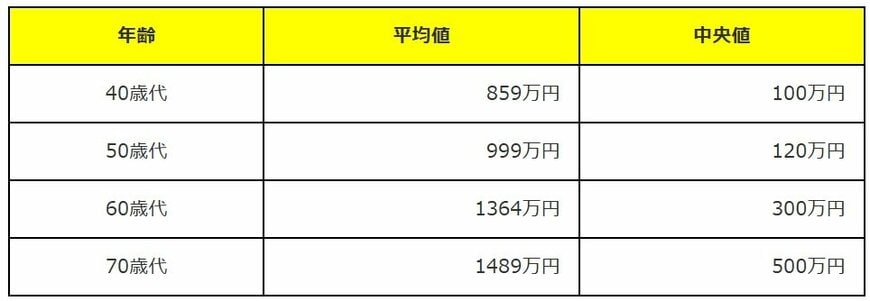
- 40歳代:平均値859万円・中央値100万円
- 50歳代:平均値999万円・中央値120万円
- 60歳代:平均値1364万円・中央値300万円
- 70歳代:平均値1489万円・中央値500万円
単身世帯では、平均値と中央値の差が非常に大きく、資産保有額にばらつきがあることが分かります。ごく一部の高額資産保有者が平均値を押し上げているため、実態に近いのは中央値といえるでしょう。
では、次に二人以上世帯のデータも見ていきます。
1.2 【二人以上世帯】貯蓄額の平均値と中央値
二人以上世帯では、単身世帯と比較して貯蓄額がどのように変わるのでしょうか。
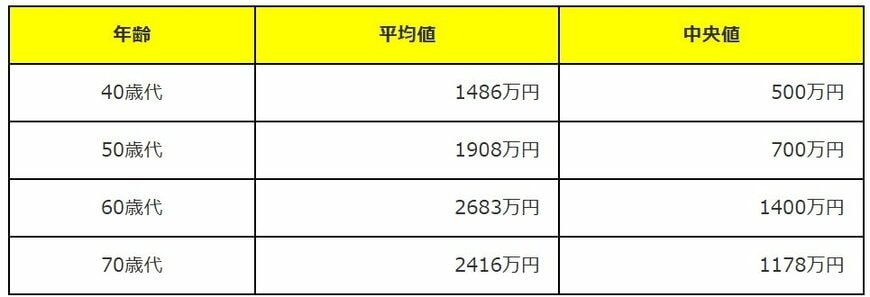
- 40歳代:平均値1486万円・中央値500万円
- 50歳代:平均値1908万円・中央値700万円
- 60歳代:平均値2683万円・中央値1400万円
- 70歳代:平均値2416万円・中央値1178万円
単身世帯と比べると、二人以上世帯は平均値・中央値ともに高い水準にあります。
特に50歳代では、単身世帯の中央値が120万円と低水準であるのに対し、二人以上世帯では700万円に達しており、世帯構成による差が大きく表れている点が特徴です。
ここまでで年代別の貯蓄額の傾向が見えてきました。
続いて、「貯蓄ゼロの世帯」と「2000万円以上の資産を保有する世帯」の割合にも目を向けてみましょう。
2. 40〜70歳代「貯蓄2000万円以上」と「貯蓄ゼロ」どっちが多い?
次に、年代ごとに「貯蓄2000万円以上」と「貯蓄ゼロ」の割合を比較してみます。
2.1 【単身世帯】「貯蓄2000万円以上」と「貯蓄ゼロ」の割合
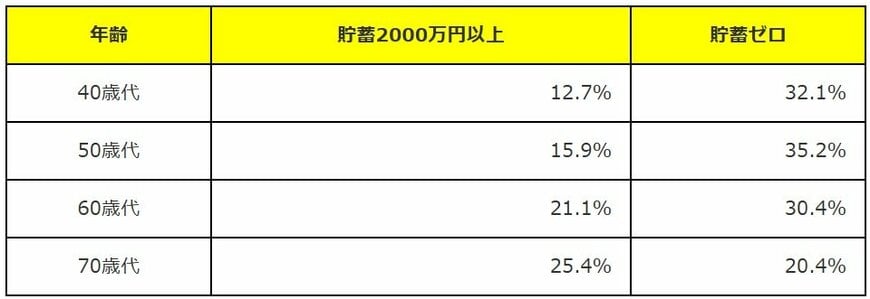
- 40歳代:貯蓄2000万円以上12.7%・貯蓄ゼロ32.1%
- 50歳代:貯蓄2000万円以上15.9%・貯蓄ゼロ35.2%
- 60歳代:貯蓄2000万円以上21.1%・貯蓄ゼロ30.4%
- 70歳代:貯蓄2000万円以上25.4%・貯蓄ゼロ20.4%
単身世帯では、40〜60歳代にかけて「貯蓄ゼロ」の割合が「2000万円以上」を上回っています。
特に50歳代は、貯蓄ゼロが35.2%と全年代で最も高く、資産形成の進み具合に大きなばらつきがあることがわかります。
2.2 【二人以上世帯】「貯蓄2000万円以上」と「貯蓄ゼロ」の割合
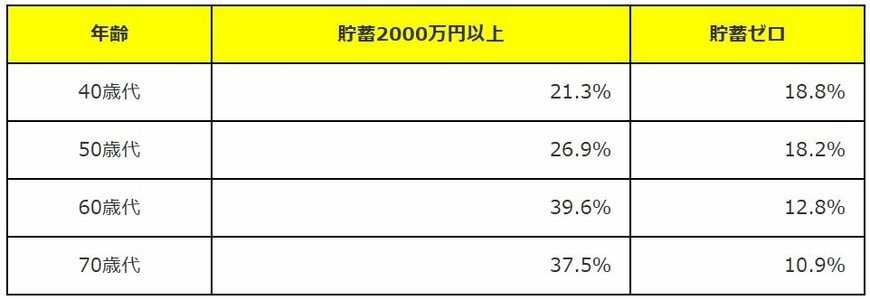
- 40歳代:貯蓄2000万円以上21.3%・貯蓄ゼロ18.8%
- 50歳代:貯蓄2000万円以上26.9%・貯蓄ゼロ18.2%
- 60歳代:貯蓄2000万円以上39.6%・貯蓄ゼロ12.8%
- 70歳代:貯蓄2000万円以上37.5%・貯蓄ゼロ10.9%
二人以上世帯では、40歳代以降のすべての年代で「貯蓄2000万円以上」の割合が「貯蓄ゼロ」を上回っています。
単身世帯とは対照的な結果であり、夫婦や家族で暮らす世帯のほうが資産形成を進めやすい傾向が見て取れます。
生活費を分担できる点や、住居費・固定費が単身より効率的になることが、貯蓄にプラスに働いていると考えられるでしょう。