3. 40歳未満~60歳以上「1ヵ月の生活費」はどれくらい?
40歳未満から60歳以上までの世帯では、毎月どのくらいの生活費がかかっているのでしょうか。貯蓄状況を見るうえでも、日々の支出の把握は欠かせません。
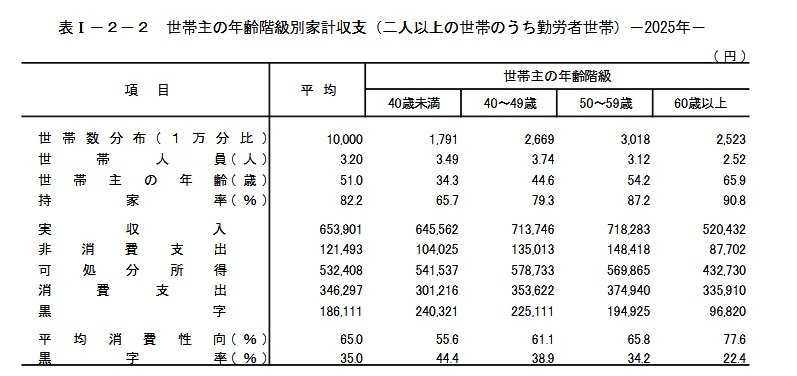
そこで今回は、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、二人以上の勤労者世帯について、世帯主の年齢階級別に月々の生活費を確認します。
3.1 【40歳未満】1ヵ月の生活費
- 実収入:64万5562円
- 消費支出:30万1216円
- 非消費支出:10万4025円
- 家計収支(黒字):24万321円
3.2 【40~49歳】1ヵ月の生活費
- 実収入:71万3746円
- 消費支出:35万3622円
- 非消費支出:13万5013円
- 家計収支(黒字):22万5111円
3.3 【50~59歳】1ヵ月の生活費
- 実収入:71万8283円
- 消費支出:37万4940円
- 非消費支出:14万8418円
- 家計収支(黒字):19万4925円
3.4 【60歳以上】1ヵ月の生活費
- 実収入:52万432円
- 消費支出:33万5910円
- 非消費支出:8万7702円
- 家計収支(黒字):9万6820円
年代別にみると、収入は40歳未満から50歳代にかけて増える一方、生活にかかる支出も同時に膨らむ傾向があります。
特に40~50歳代は教育費や住宅ローンなど大きな支出が重なりやすく、家計への負担が強まりやすい時期といえるでしょう。
一方、60歳以上になると実収入は大きく減少しますが、消費支出は30万円台で推移しており、現役世代と比べても急激には減っていません。
収入と支出の差額(家計収支)は各年代で黒字となっているものの、収入減が続くシニア世代では余裕が小さくなる傾向がうかがえます。
なお、これらの数値はあくまで平均値であり、実際の家計状況は世帯ごとに大きく異なります。自身のライフステージや支出の特徴を踏まえ、無理のない範囲で家計管理を行うことが大切です。
4. まとめ
40〜70歳代の貯蓄状況を見てみると、年代ごとに抱える家計の課題や特徴が大きく異なることがわかります。
平均値だけではつかみにくい実情も、中央値や「貯蓄ゼロ」「2000万円以上」の割合に着目することで、より現実に近い姿が浮かび上がります。
また、生活費は収入の増減だけでなく、教育費・住宅費・医療費など、その時期特有の支出によって大きく左右されます。
特に単身世帯では貯蓄ゼロの割合が高く、二人以上世帯との差が目立つことが分かりました。世帯の形によって、資産形成の進みやすさには違いがあるようです。
どの世帯・年代であっても、早い段階で家計の現状を把握し、無理のない貯蓄や資産形成を続けていくことが重要です。
今回のデータを参考に、自分の世帯がどの位置にあるのかを確認し、これからの家計づくりに役立ててみましょう。

参考資料
加藤 聖人