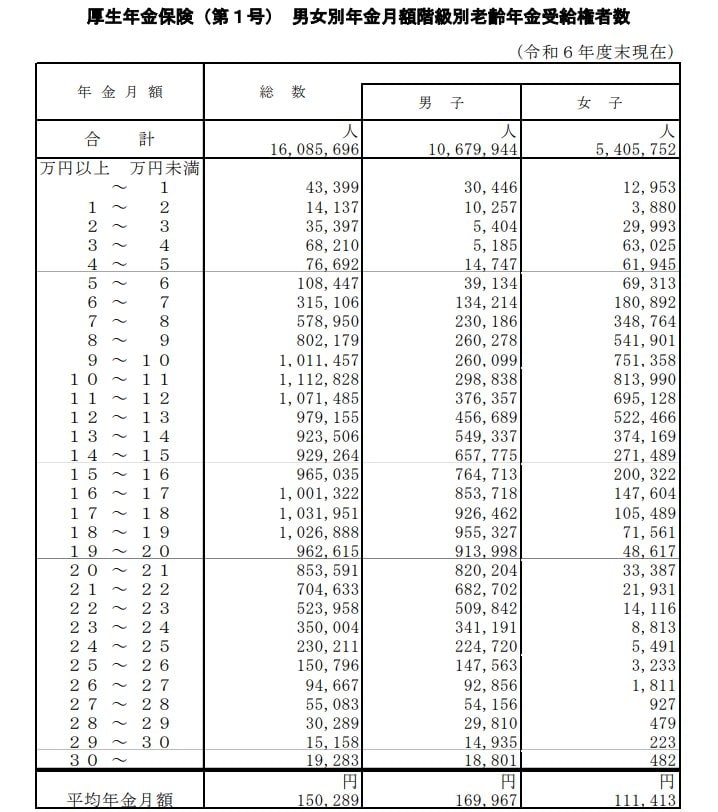
厚生労働省が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(第1号)の平均受給額は月額15万289円となっています。
60歳代から70歳代にかけては主な収入源が給与から年金へとシフトし、家計のやりくりも大きく変わる時期です。その際、ひとつの目安として参考にされるのが「平均額」ですが、平均という数値は必ずしも「全体の真ん中(中央値)」を意味するわけではありません。一部の受給額が多い層によって、全体の値が引き上げられているケースも多いためです。
本記事では、70歳代二人以上世帯の貯蓄額や年金受給額の階級別分布、65歳以上夫婦の家計収支を整理したうえで、平均額である「15万289円」を下回る人が実際にどれくらいいるのかを検証します。
なお、世代ごとの貯蓄額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 【70歳代・二人以上世帯】貯蓄額に見る、ひとつの数字では収まらない広がり
世代ごとの貯蓄額の全体像は、「【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」」でも整理されています。ここでは、そのうち70歳代・二人以上世帯の部分を取り上げ、ひとつの数字にまとめたときにこぼれ落ちるものを先に見ておきます。
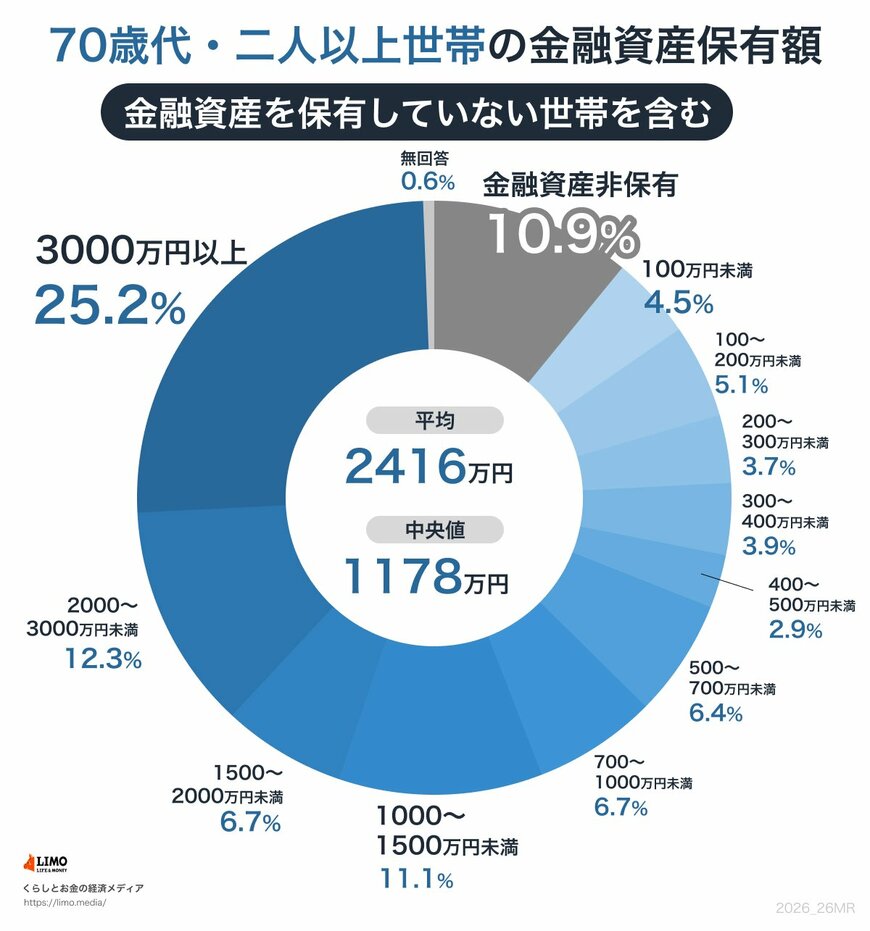
手がかりにするのは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」に示された「70歳代・二人以上世帯の金融資産保有額」です。金融資産を保有していない世帯も含めた数字になっています。
※金融資産保有額には、預貯金のほか株式や投資信託、生命保険なども含まれます。日常的な出し入れや引落しに備えている普通預金の残高は含まれません。
1.1 平均2416万円と中央値1178万円|同じ調査から出てくる二つの目安
70歳代・二人以上世帯の平均貯蓄額は2416万円です。この数字には資産の多い一部の世帯の影響が及んでおり、多くの世帯が実際に暮らしている水準とは離れている面があります。
これに対して、より実態に近いとされる中央値は1178万円です。同じ調査から出た数字でありながら、二つの間には2倍を超える開きがあります。
この記事で扱いたいのは、どちらの数字を目安にするかではなく、ひとつの代表値だけを見ていると人数の広がりが見えなくなる、という点のほうです。それは貯蓄額でも年金額でも同じように起こります。
1.2 区分ごとの世帯の散らばり|10.9%の非保有世帯と25.2%の3000万円以上世帯
世帯ごとの貯蓄額の分布は次のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
金融資産を保有していない世帯が10.9%を占める一方で、3000万円以上を保有する世帯は25.2%です。70歳代という同じ年代のなかでも、置かれている状況はかなり離れています。
あいだの区分に目を移すと、1000万〜1500万円未満が11.1%、1500万〜2000万円未満が6.7%、2000万〜3000万円未満が12.3%です。100万円未満が4.5%、100万〜200万円未満が5.1%、200万〜300万円未満が3.7%と、少額の区分にも世帯が並んでいます。
こうした違いが生まれる背景には、退職金の有無や現役時代の収入の履歴、相続、健康状態といった事情があります。どれも本人の心がけだけで決まるものではありません。公的年金の受給額も同じように、現役時代の加入の状況によって人ごとに変わります。
2. 【厚生年金】平均年金月額15万289円は、31に分かれた階級のどこにあるのか
ここからは公的年金です。厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金と国民年金の平均年金月額、そして月額階級別の受給権者数を確認していきます。
厚生年金の被保険者には第1号から第4号までの区分があります。この記事で見ていくのは、民間企業などに勤めていた人が対象となる「厚生年金保険(第1号)」の年金月額です。以降は単に「厚生年金」と書きます。
※記事内で紹介する厚生年金保険(第1号)の年金月額には、国民年金の月額部分も含まれています。
2.1 平均年金月額の内訳|全体15万289円に対し男性16万9967円・女性11万1413円
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
全体の平均年金月額は15万289円で、男性が16万9967円、女性が11万1413円です。厚生年金は現役時代の報酬と加入期間が反映される仕組みのため、働き方の違いが、受け取る額の違いとして現れます。
この15万289円という数字は、受給権者ひとりずつの金額をならしたものです。同じ金額の人がいちばん多いことを示すわけではなく、順番に並べたときの真ん中を示すわけでもありません。それを確かめるには、階級ごとの人数を見る必要があります。
2.2 月額階級別受給権者|1万円未満から30万円以上までの人数の並び
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
1万円刻みで31の階級に分かれており、いちばん下は1万円未満、いちばん上は30万円以上です。人数は9万円台から19万円台にかけて厚くなっていますが、そのあいだのどこかに山が一つだけあるという形ではなく、100万人前後の階級がいくつも連なっています。
平均の15万289円は、このうち「15万円以上~16万円未満」の階級に入ります。ただ、その階級の人数が飛び抜けて多いわけではありません。平均の位置と人数の集まり方は、それぞれ別に確かめておく必要があるということになります。
3. 【国民年金】平均年金月額5万9310円と、階級ごとの受給権者の集まり方
続いて、厚生年金の加入期間がなかった人が受け取る国民年金(老齢基礎年金)の月額です。
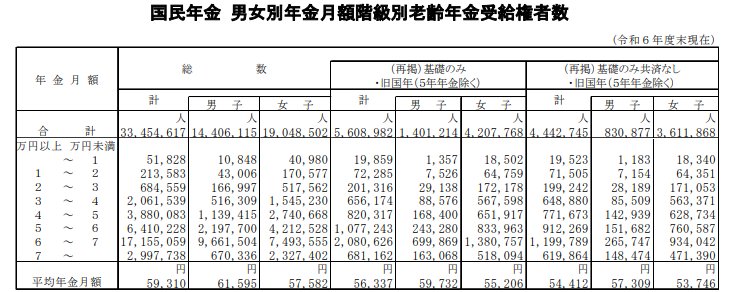
3.1 国民年金の平均年金月額|全体5万9310円・男性6万1595円・女性5万7582円
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
全体の平均年金月額は5万9310円で、男性が6万1595円、女性が5万7582円です。厚生年金と比べると男女の差は小さく、いずれも5万円台から6万円台に収まっています。
3.2 月額階級別の受給権者|6万円以上7万円未満に人数が寄る形
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の階級は8つで、厚生年金より刻みが粗くなっています。人数は「6万円以上~7万円未満」に大きく寄っており、平均の5万9310円はそのひとつ下の階級に入ります。
階級の数が少ないぶん、ひとつの階級が受け止める人数は多くなります。同じ「平均」という言葉でも、どれくらいの細かさで区切った分布の上に置かれている数字なのかによって、読み取れることは変わってきます。
なお、「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」という組み合わせの夫婦世帯であれば、二人分の年金受給額は月額22万7549円です。
この月額およそ22万円という年金収入で、シニア夫婦の生活費をどこまで賄えるのかは気になるところでしょう。次は家計の側の数字を見ていきます。
4. 【65歳以上・夫婦のみの無職世帯】平均で見たひと月の家計収支
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の家計収支を確認します。こちらも平均の姿であって、どこかの実在する世帯をそのまま表したものではありません。
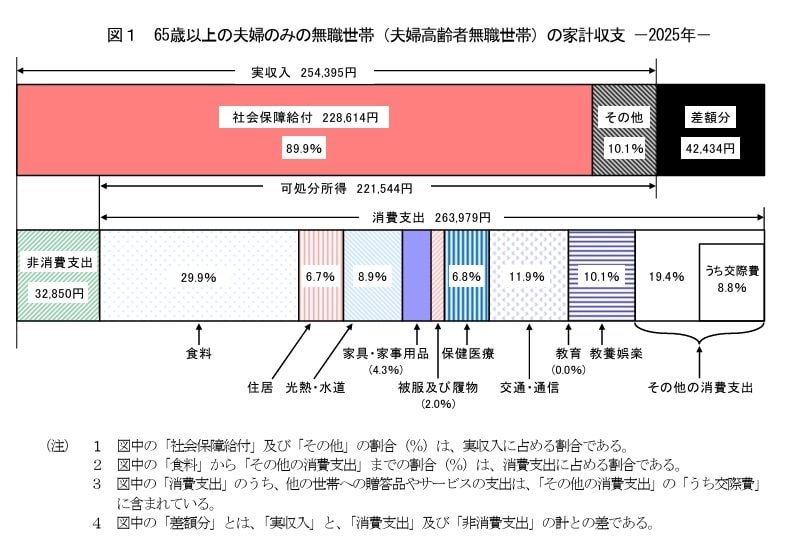
4.1 収入の内訳|25万4395円のうち社会保障給付が22万8614円
ひと月の収入は25万4395円で、このうち公的年金などの社会保障給付が22万8614円を占めます。収入のほとんどが年金によって成り立っている形です。
4.2 支出の内訳|29万6829円を消費支出26万3979円と非消費支出3万2850円に分けて見る
ひと月の支出は29万6829円です。このうち、日々の暮らしにかかる消費支出が26万3979円で、費目ごとの内訳は次のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
残る3万2850円は、税金や社会保険料などの非消費支出です。
- 直接税:1万2547円
- 社会保険料:2万296円
費目のなかでは食料の7万8964円が最も大きく、次いでその他の消費支出が5万1341円と続きます。非消費支出の側は、直接税が1万2547円、社会保険料が2万296円という内訳です。
4.3 家計収支の結果|差し引き4万2434円のマイナス
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
収入25万4395円に対して支出は29万6829円ですから、差し引きで4万2434円のマイナスとなります。この分は貯蓄などから補うことになり、年に換算するとおよそ51万円です。
ただし、ここに並んでいるのもやはり平均の姿です。年金の受け取り額に幅がある以上、収入の側も世帯ごとに違いますし、住まいが持ち家か賃貸かによって住居費も変わります。平均の家計と自分の家計は、別のものとして見ておくほうが扱いやすくなります。
受給額ごとの人数の分布は、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントで確認できます。
5. 平均という数字は、分布の真ん中とは限らない|階級別の人数から確かめる
ここまで、貯蓄額と年金額、家計収支の平均を順に見てきました。どれも「平均」という言葉でひとくくりにされますが、その一点が分布のどこに立っているのかは、数字を見ただけでは分かりません。
平均は、全体の金額を人数で割った結果として出てきます。したがって、金額の大きい側に人がいれば、その分だけ上へ引かれます。一方で、人数がいちばん集まっている階級がどこかということや、順番に並べたときの真ん中がどこかということは、平均という計算の中には入っていません。
厚生年金の月額階級別受給権者は、この関係を確かめるのに向いた材料です。1万円刻みで31の階級に分かれており、階級ごとの人数がそのまま公表されているためです。平均の15万289円が入る階級が分かっているのですから、その下の階級に何人いるかを足し上げれば、平均を含む階級より下にどれだけの人がいるのかが出ます。
これは、受け取る額が少ない人が多いか少ないかという話ではありません。厚生年金の額は現役時代の加入期間と報酬によって決まるもので、働き方が人それぞれである以上、分布に幅があること自体は自然なことです。ここで確かめたいのは、その幅のなかで平均という数字がどこに置かれているのか、という一点だけです。
6. 【独自試算】厚生年金の月額階級別受給権者を積み上げると、平均15万289円を含む階級より下に何%の人がいるか
ここまでに出てきた厚生年金の月額階級別受給権者の人数を使って、平均15万289円を含む階級より下の階級に、受給権者全体の何%があたるのかを計算します。
前提は次のとおりです。これは記事に載せた人数を足し合わせて割っただけの計算であり、年金の受け取り方や制度の仕組みを評価するものではありません。
- 使うのは、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」の厚生年金保険(第1号)月額階級別受給権者の人数のみとする
- 平均年金月額15万289円は「15万円以上~16万円未満」の階級に入るため、これを「平均を含む階級」として扱う
- 「平均を含む階級より下」は、1万円未満から「14万円以上~15万円未満」までの15の階級とする
- 受給権者全体は、公表されている31の階級の人数を合計したものとする
- この金額には国民年金の月額部分が含まれる。また、記事内の表記にならい、第2号から第4号の受給権者は含めない
- 年齢による区切りはなく、70歳代だけを取り出した数字ではない
- 割合は小数第2位を四捨五入し、割り切れないものには「約」を付ける
はじめに、平均を含む階級より下にあたる15の階級を足し上げます。桁が多いため、5つずつの小計に分けて確かめました。
- 1万円未満から「4万円以上~5万円未満」までの5階級:23万7835人
- 「5万円以上~6万円未満」から「9万円以上~10万円未満」までの5階級を加えて:305万3974人
- 「10万円以上~11万円未満」から「14万円以上~15万円未満」までの5階級を加えて:807万212人
次に、平均を含む階級「15万円以上~16万円未満」から上を、同じように区切りながら足し上げます。
- 「15万円以上~16万円未満」から「18万円以上~19万円未満」までの4階級:402万5196人
- 「19万円以上~20万円未満」から「22万円以上~23万円未満」までの4階級を加えて:706万9993人
- 「23万円以上~24万円未満」から「26万円以上~27万円未満」までの4階級を加えて:789万5671人
- 「27万円以上~28万円未満」から「30万円以上」までの4階級を加えて:801万5484人
ここから平均を含む階級の96万5035人を差し引くと、平均を含む階級より上の15階級は705万449人となります。
- 平均を含む階級より下(15階級):807万212人
- 平均を含む階級「15万円以上~16万円未満」:96万5035人
- 平均を含む階級より上(15階級):705万449人
- 合計:1608万5696人
検算として、上の3つを足すと 807万212人 + 96万5035人 + 705万449人 = 1608万5696人となります。31の階級を区切らずに通しで足した合計とも一致することを確かめました。
これをもとに割合を出します。
- 平均を含む階級より下:807万212人 ÷ 1608万5696人 = 約50.2%
- 平均を含む階級「15万円以上~16万円未満」:96万5035人 ÷ 1608万5696人 = 約6.0%
- 平均を含む階級より上:705万449人 ÷ 1608万5696人 = 約43.8%
3つの割合を合計するとおよそ100%になり、どこかの階級を数え落としていないことも確かめられます。平均15万289円を含む階級より下の階級に属する人は、受給権者全体の約50.2%にあたる、というのがこの計算の結果です。
ここから読み取れることを、3つに整理しておきます。
- 平均を含む階級より下におよそ半数、上に約43.8%が並んでおり、平均という一点は分布のほぼ中ほどに置かれているものの、真ん中の位置をあらかじめ示していたわけではない
- 平均を含む階級そのものに属する人は約6.0%で、31の階級のひとつという以上の厚みはない。平均額に近い人が特に多いわけではない
- 人数がいちばん多い階級は「10万円以上~11万円未満」の111万2828人で、全体の約6.9%にあたる。平均を含む階級より下の位置にあり、平均額といちばん人数の多い階級は別の場所にある
もうひとつ、下の階級から順に足していったときに全体の半分を超えるのがどこかも確かめました。「13万円以上~14万円未満」までの累計は714万948人で全体の約44.4%、そこに「14万円以上~15万円未満」を加えると807万212人で約50.2%になります。つまり、人数の順で真ん中にあたる人は「14万円以上~15万円未満」の階級に入る計算で、平均が入る階級のひとつ下にあたります。
こうして並べてみると、平均・最も人数の多い階級・人数の順で真ん中にあたる階級は、それぞれ近い場所にありながら同じ階級ではありません。平均という数字を目安に置くこと自体に問題があるわけではありませんが、それが分布の真ん中を指しているとは限らない、ということになります。
なお、この分布は年齢で区切られていないため、70歳代の受給権者だけを取り出した姿ではありません。また、加入していた期間の長さやその間の報酬など、金額が決まるまでの経緯は人によって異なります。平均を下回る階級にいることは、そのこと自体が何かの不足を示すものではなく、現役時代の加入期間と報酬の違いが結果として現れたものです。
この試算はあくまで公表されている人数をもとに算出した割合の目安であり、個々の受給額や今後の見通しを示すものではありません。値動きのあるもので老後の備えを考える場合には価格変動リスクがあり、元本割れとなる可能性もあります。年金の受給額や税・社会保険料の取り扱いは制度の改正によって変わることがありますので、最新の内容は年金事務所や市区町村など所管の窓口でご確認ください。