


物価上昇が続くなか、「もう少し収入が増えれば…」と思っている方は多いのではないでしょうか。
ところが、年収が上がると税金や社会保険料も増えてしまい、手取りで見るとほとんど変わらない、なんてことも少なくありません。
この記事では、国税庁「令和6年分 民間給与実態統計調査」をもとに日本の年収事情を確認するとともに、年収500万円の手取り額が単身世帯と扶養家族1人の世帯でどれくらい違うのか、シミュレーションしてみます。
1. 日本の給与所得者の平均年収は477万5000円。ここ数年で最大の上昇率
国税庁「令和6年分 民間給与実態統計調査」によると、令和6年(2024年)の日本の給与所得者の平均年収は477万5000円。前年の459万5000円から3.9%上昇しており、ここ数年でもっとも大きな伸び率となりました。
直近6年間の推移を見てみましょう。

- 令和元年:438万4000円(前年比 ▲0.2%)
- 令和2年:435万1000円(前年比 ▲0.8%)
- 令和3年:445万7000円(前年比 +2.4%)
- 令和4年:457万6000円(前年比 +2.7%)
- 令和5年:459万5000円(前年比 +0.4%)
- 令和6年:477万5000円(前年比 +3.9%)
コロナ禍の令和2年には落ち込んだものの、その後は回復基調が続いています。
令和6年の上昇率3.9%は、賃上げの動きが全国に広がった結果といえるでしょう。
2. 平均478万円でも…実は年収300万〜400万円台が最多。給与階級別の実態
「平均478万円」と聞くと、自分の年収と比べて「そんなにもらっていないな」と感じる方もいるかもしれません。それもそのはず、分布を見ると実態はもう少し低い水準に集中しています。
1年を通じて勤務した給与所得者5137万人のうち、もっとも多いのは年収300万円超400万円以下の826万人(16.1%)、次いで400万円超500万円以下の787万人(15.3%)となっています。

男女別に見ると差が大きいのも特徴です。
- 男性:400万円超500万円以下が493万人(16.9%)と最多。次いで500万円超600万円以下が429万人(14.7%)
- 女性:200万円超300万円以下が421万人(19.0%)と最多。次いで300万円超400万円以下が408万人(18.5%)
男女間の年収格差は依然として大きく、女性の分布は相対的に低い水準に集中していることがわかります。
3. 年収500万円を目指したい…手取りはどれくらい?単身・扶養あり世帯でシミュレーション
「年収500万円になったら手取りはいくら増えるの?」と気になっている方のために、標準的な条件でシミュレーションしてみました。
3.1 シミュレーションの前提条件
- 給与収入のみ(副業・不動産収入等なし)
- 社会保険:協会けんぽ加入(40歳未満)
- 控除:給与所得控除・基礎控除・社会保険料控除のみ適用(医療費控除・生命保険料控除等は含まず)
- 住民税は当年収入をもとに計算(実際は翌年6月から徴収)
- ケース①:独身・単身世帯
- ケース②:配偶者あり・扶養1人(配偶者控除適用)
3.2 シミュレーション結果
年収500万円の手取りシミュレーション3/3
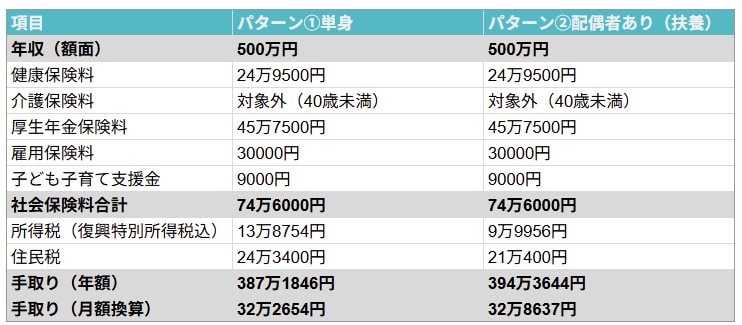
LIMO編集部作成
3.3 ケース①:独身・単身世帯の場合
- 年収(額面):500万円 → 手取り:約387万円
- 健康保険料:約25万円
- 厚生年金保険料:約45万円
- 雇用保険料:約3万円
- 子ども子育て支援金:約9000円
- 所得税:約14万円
- 住民税:約25万円
3.4 ケース②:配偶者あり・扶養1人の場合
- 年収(額面):500万円 → 手取り:約395万円
- 健康保険料:約25万円
- 厚生年金保険料:約45万円
- 雇用保険料:約3万円
- 子ども子育て支援金:約9000円
- 所得税:約10万円
- 住民税:約21万円
※社会保険料は全国健康保険協会(協会けんぽ)東京支部 令和8年度保険料額表をもとに計算しています。子ども子育て支援金は令和8年4月から徴収が開始された新たな負担項目です。加入する健康保険組合や都道府県によって保険料率が異なるため、実際の金額とは差が生じる場合があります。
※住民税は、実際には前年の収入をもとに計算され、翌年6月から1年かけて天引きされます。転職や退職の際には注意が必要です。
※シミュレーションはあくまで目安です。実際の手取り額は、各種控除の適用状況や加入する健康保険組合によって異なります。
扶養控除の適用により、単身世帯と比べて年間約8万円ほど手取りが多くなっています。ただし、配偶者の収入状況によって適用される控除額は変わります。
4. まとめ:収入が増えても手取りが増えにくい理由と、できる対策
年収500万円に到達しても、税金と社会保険料を合計すると約110万円前後が差し引かれる計算になります。
手取りは額面の80%弱にとどまるのが現実です。
「頑張って収入を増やしても、税負担が重くなるばかり…」と感じる方は、税制優遇制度を活用して少しでも手取りを増やす工夫をしてみましょう。
- iDeCo(個人型確定拠出年金):掛け金が全額所得控除となり、所得税・住民税を節税できます。ただし、原則として60歳まで引き出せないため、長期運用が前提です。加入前にルールをよく確認しましょう。
- ふるさと納税:寄附金のうち自己負担2000円を超える分が所得税・住民税から控除されます。返礼品を受け取れるという実質的なメリットもあります。
- NISA:投資で得た利益が非課税になる制度です。積立NISAを活用した長期・分散投資は、収入アップの代わりとなる資産形成の手段としても注目されています。
収入アップと節税・資産形成をうまく組み合わせることが、手取りを実質的に増やす近道です。自分に合った方法を探してみてください。


参考資料
和田 直子


