
60歳代は、退職金の受け取りや年金生活への移行を迎え、老後資金の準備状況がより現実的に見えてくる年代です。
本記事で紹介する金融資産の平均値を見ると一定の蓄えがあるように感じられますが、中央値や分布まで確認すると、二人以上世帯と単身世帯で資産状況に大きな差があることがわかります。
今回は、60歳代の金融資産保有額を世帯別に確認しながら、老後資金を着実に準備するために意識したいポイントも見ていきましょう。
1. 【60歳代・二人以上世帯】金融資産保有額の平均値と中央値
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、60歳代・二人以上世帯の金融資産保有額を見ていきましょう。
※この調査における金融資産とは、預貯金に加えて株式や投資信託、生命保険などを指します。ただし、日常的に利用する普通預金口座の残高は対象外です。
※金融資産を保有していない世帯を含みます。
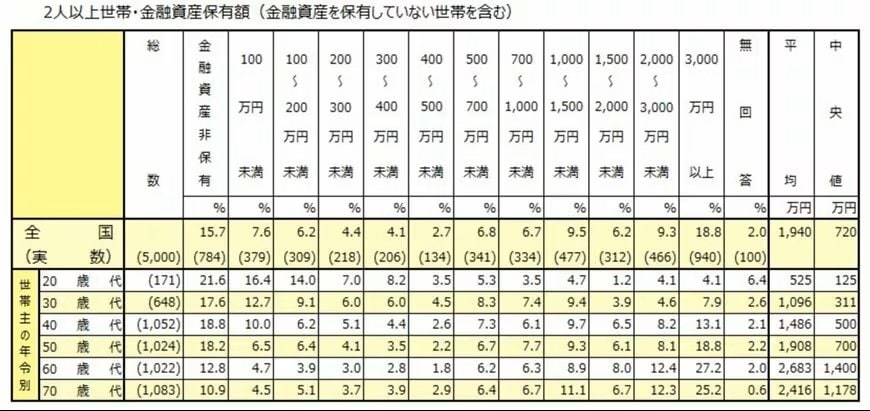
1.1 60歳代・二人以上世帯の金融資産保有額
- 金融資産非保有 :12.8%
- 100万円未満 :4.7%
- 100~200万円未満 :3.9%
- 200~300万円未満 :3.0%
- 300~400万円未満 :2.8%
- 400~500万円未満 :1.8%
- 500~700万円未満 :6.2%
- 700~1000万円未満 :6.3%
- 1000~1500万円未満 :8.9%
- 1500~2000万円未満 :8.0%
- 2000~3000万円未満 :12.4%
- 3000万円以上 :27.2%
- 無回答 :2.0%
- 平均値:2683万円
- 中央値:1400万円
60歳代・二人以上世帯の金融資産保有額は、平均値が2683万円、中央値が1400万円となっています。
平均値だけを見ると、まとまった老後資金を準備できている世帯が多いように感じられるかもしれません。
しかし、中央値は平均値を大きく下回っています。
実際の分布を見ると、「3000万円以上」の世帯が27.2%と最も高い割合を占めています。「2000万円以上3000万円未満」の12.4%を含めると、2000万円以上の金融資産を持つ世帯は約4割です。
一方で、金融資産を持たない世帯も12.8%あります。さらに「100万円未満」の4.7%を合わせると、老後資金に不安を抱えやすい世帯も一定数存在するといえるでしょう。
2. 【60歳代・単身世帯】金融資産保有額の平均値と中央値
続いて、60歳代・単身世帯の金融資産保有額も見てみましょう。
※この調査における金融資産とは、預貯金に加えて株式や投資信託、生命保険などを指します。ただし、日常的に利用する普通預金口座の残高は対象外です。
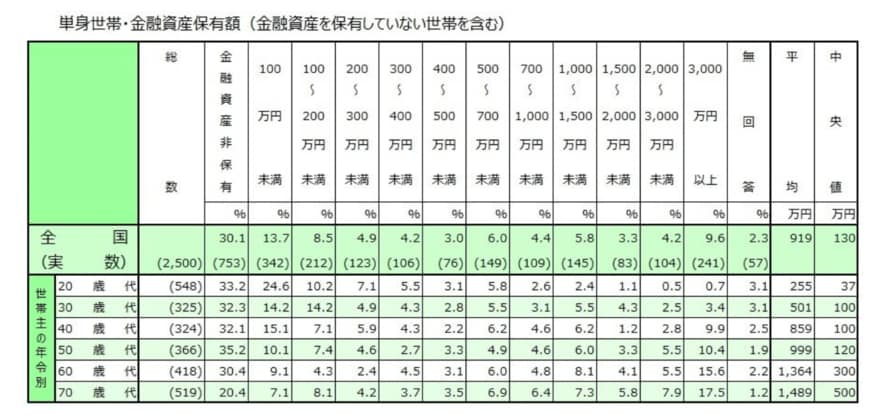
2.1 60歳代・単身世帯の金融資産保有額
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
平均額だけを見ると、一定の老後資金を準備できているように見えます。ただし、中央値は300万円にとどまっており、平均ほどの資産を持つ人が多数派とはいえません。
最も割合が高いのは「金融資産非保有」の30.4%となっており、「100万円未満」の9.1%も含めると、約4割が金融資産100万円未満となっています。
一方で、「3000万円以上」の割合は15.6%です。「2000万円以上3000万円未満」の5.5%を合わせると、2割超が2000万円以上の金融資産を保有しています。
つまり、60歳代の単身世帯では、資産を十分に準備できている人と、ほとんど持たない人との差が大きく開いている状況です。
3. 老後資金を着実に準備するには?意識したい3つのポイント
老後資金づくりでは、収入の多さだけでなく、家計の整え方やお金の置き方が重要です。
同じ金額を貯めていても、生活費にすぐ使うお金と、将来に向けて育てるお金を分けて考えているかどうかで、家計の安定感は変わります。
ここでは、老後資金を無理なく準備するために意識したいポイントを3つ確認していきましょう。
3.1 「余ったら貯める」から抜け出せているか
貯蓄が続きにくい人に多いのが、月末に残ったお金を貯めようとする考え方です。
この方法では、急な支出や日々の買い物に左右されやすく、思うようにお金が残らない月も出てきます。
老後資金を着実に準備するには、収入が入った段階で先に貯蓄分を分けておく仕組みが有効です。
金額は大きくなくてもかまいません。毎月1万円でも2万円でも、先に取り分ける習慣があれば、家計の中で「使わないお金」を守りやすくなります。
気合いや節約だけに頼らず、給与振込後に自動で別口座へ移す、積立定期やNISAの積立設定を活用するなど、意識しなくても続く仕組みをつくっておきましょう。
3.2 「守るお金」と「増やすお金」を分けているか
老後資金といっても、すべてを同じ場所に置いておけばよいわけではありません。
近いうちに使う可能性があるお金は、預貯金などすぐに引き出せる形で持っておく必要があります。生活費の補てん、医療費、家電の買い替えなどに備える資金です。
一方で、10年後や20年後に使う予定のお金であれば、投資信託などを活用して資産形成を進める選択肢もあります。
ただし、投資には価格変動リスクがあります。生活費や緊急時の資金まで投資に回してしまうと、相場が下がったときに必要なお金を取り崩しにくくなるでしょう。
まずは生活を守るための預貯金を確保し、そのうえで余裕資金を使って運用を検討する流れが基本です。
3.3 「家計のサイズ」を見直しているか
老後資金は、貯める金額だけでなく、老後に必要な生活費によっても変わります。
現役時代と同じ支出水準のまま年金生活に入ると、思った以上に貯蓄の減りが早くなる可能性があります。
特に見直したいのは、住居費、保険料、通信費、サブスクリプションなどの固定費です。毎月必ず出ていく支出を抑えられれば、年金生活に入った後の家計は安定しやすくなります。
また、退職後は生活リズムが変わるため、食費や光熱費、趣味・交際費の使い方も変化するでしょう。
老後が近づいてから慌てて支出を削るのではなく、50歳代から少しずつ家計のサイズを調整しておくことが大切です。
無理な節約ではなく、「年金生活でも続けられる支出水準」に近づけておくと、老後資金の取り崩しペースも管理しやすくなります。
4. まとめ
60歳代の金融資産保有額は、二人以上世帯と単身世帯で大きな差があります。特に単身世帯では、金融資産を持たない人の割合が高く、老後資金の準備状況にばらつきが見られます。
老後資金を着実に準備するには、「余ったら貯める」のではなく、収入が入った段階で先に貯蓄分を分ける仕組みづくりが重要です。
また、老後に必要な資金は、毎月の生活費によっても変わります。まずは現在の支出を見直し、年金生活でも無理なく続けられる家計のサイズに近づけていきましょう。


参考資料
加藤 聖人