スマートフォンや自動車、データセンターなど、現代のデジタル社会に欠かせない電子部品を供給する村田製作所。
直近の2026年3月期決算(実績)では、売上こそ伸びたものの最終利益は横ばいという、一見すると地味な結果に終わりました。
しかし、株式市場の反応は全く異なり、同社の株価はTOPIXを大きく上回る「垂直上昇」を見せています。
一体なぜ、終わった期の業績が冴えないにもかかわらず、市場はこれほどまでに同社株を買い上げているのでしょうか。
この理由について、元機関投資家の泉田良輔氏が、株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
この記事のポイント
- 村田製作所の株価急騰の背景には、先行指標である「BBレシオ」の改善がある
- 会社が設定する保守的な為替前提(1ドル150円)により、業績の上振れ期待が高まっている
- 限界利益率の高さから、売上増加がそのまま大幅な利益成長につながる構造がある
- 市場予想(コンセンサス)はすでに好材料をかなり織り込んでいる可能性がある
- 投資家は「売上の伸びを上回る在庫の増加」という危険シグナルに警戒が必要である
1. 終わった期の業績は「横ばい」なのに、なぜ株価は垂直上昇したのか?
村田製作所が発表した2026年3月期通期の決算実績を見ると、売上収益は1兆8,308億円(1,830,856百万円)で前期比5.0%増となりました。
しかし、本業の儲けを示す営業利益は2,818億円(同0.8%増)、親会社所有者帰属当期純利益は2,339億円(同0.0%増)と、利益面ではほぼ横ばいの結果に終わっています。
実績だけを見れば、決して華々しい決算とは言えません。しかし、株式市場の反応は対照的でした。2026年に入ってからの同社の株価チャートは、市場平均であるTOPIXを大きく引き離し、まさに「垂直」と表現できるほどの急上昇を見せています。
過去の電子部品業界の動向を熟知する泉田氏は、この異常とも言える株価の立ち上がりについて、ある過去の相場を思い起こさせると指摘します。
「これがね、あるんですよ。いわゆるITバブルの時なんですよ。村田の超ロングのチャートとか見るとやっぱりそこのチャートがいびつで、今回これ見た時もいよいよ再来なのかな、みたいな印象はちょっと受けました」
なぜ、終わった期の実績が冴えないにもかかわらず、株価はこれほどまでに急騰したのでしょうか。株式市場は常に「過去」ではなく「未来」を見ています。
その未来への期待を強力に裏付けているのが、電子部品業界特有の「ある先行指標」の存在です。
1.1 市場が注目する先行指標「BBレシオ」とは
村田製作所に投資する上で必ず押さえておくべきポイントを問われると、泉田氏は真っ先に「BBレシオ(Book-to-Billレシオ)」という指標を挙げました。
BBレシオとは、「受注高(Book)」を「売上高(Bill)」で割って算出される数値です。電子部品や半導体業界の業績トレンドを占う上で、最も重要視される指標の一つです。泉田氏はこの仕組みを、飲食店に例えてわかりやすく解説します。
「『吉野家』みたいに注文したらすぐ出てくるっていうわけではない。しばらく前に注文を受けてて、それがしばらく経った時に納められるものが売上なんですよ」
つまり、現在計上されている「売上」は過去に受けた注文の結果であり、現在受けている「受注」は未来の売上を約束するものです。
したがって、受注が売上を上回っている状態は、顧客からの需要が旺盛であり、将来的に売上が拡大していくサインとなります。
「この受注がしばらく経った時に今度売上になってくるんで、BBレシオが1倍を超えていると今後も売上が増えていく可能性がある、という風に見えます」
決算説明会資料によると、直近の四半期における村田製作所の全社BBレシオは1.24倍に達しています。過去の四半期(第2四半期や第3四半期)では1倍を割れていた時期もありましたが、足元でこの数値が大きく改善しました。
市場の投資家たちは、この「1.24倍」という先行指標の力強い回復を見て、次期以降の業績拡大を確信し、株価を買い上げているのです。
BBレシオ推移(受注高・売上高の四半期推移)1/3

出所:村田製作所「2026年3月期 決算説明会資料」(2026年4月30日)p.11
2. 株価を押し上げる「保守的な為替前提」と上振れ期待
先行指標の改善に加えて、株価を押し上げているもう一つの大きな要因が「為替」です。
村田製作所の製品は、スマートフォンや電気自動車、データセンターのサーバーなどに搭載されますが、その主要な顧客は海外メーカーです。そのため、売上の多くが外貨建てとなり、為替レートの変動が業績にダイレクトに影響を与えます。
泉田氏は、同社の利益が為替によってどれほど変動するのか(為替感応度)に注目します。
「1年で換算した時に、1円動くと為替レートが45億円変わりますよって会社がまとめてくれています」
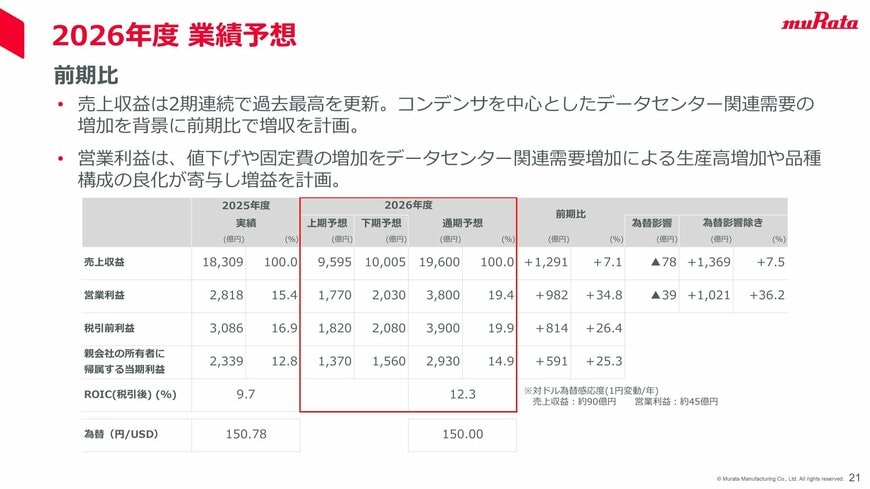
会社側が公表している資料によれば、対ドルで1円の円安が進むごとに、年間で約45億円もの営業利益が上乗せされる構造になっています。仮に5円円安に振れれば、それだけで225億円の利益が吹き上がる計算になります。
2026年度 業績予想と為替感応度(対ドル1円変動で営業利益 約45億円)2/3
出所:村田製作所「2026年3月期 決算説明会資料」(2026年4月30日)p.21
2.1 会社前提150円に潜む「10%上振れ」のポテンシャル
ここで投資家が注目すべきは、会社側が次期(2027年3月期)の業績予想を立てる際に用いている「為替前提レート」です。
村田製作所は、次期の前提レートを「1ドル=150円」と設定しています。これは、終わった期の実績レート(150.78円)とほぼ同じ水準です。
インタビュワーが、足元の為替水準(1ドル160円近辺)との乖離について指摘すると、泉田氏はこの保守的な前提こそが、業績の上振れ期待を生んでいると分析します。
会社が発表した次期の営業利益予想は3,800億円(前期比34.8%増)と、すでに大幅な増益を見込んでいます。
しかし、会社前提の150円に対し、仮に実勢の160円が通年継続したとすれば、10円の差額×45億円=450億円の利益がさらに上乗せされる計算になります。
これは、予想営業利益3,800億円に対して10%以上の上振れポテンシャルを秘めていることを意味します。
市場参加者は、こうした「隠れた利益のバッファー」を見逃さず、株価に織り込みにいっているのです。
3. 市場予想(コンセンサス)はどこまで織り込んでいるか
村田製作所の業績予想が市場から高く評価されている背景には、同社特有のビジネスモデルがあります。同社は、材料の配合から製造装置の開発までを自社で手がける「垂直統合型モデル」を採用しています。
このモデルは、研究開発や設備投資に多額の費用がかかるため固定費が高くなりがちですが、ひとたび損益分岐点を超えて売上が増え始めると、利益が爆発的に伸びるという特徴を持っています。
外部から調達するコストが少ないため、売上の増加分がそのまま利益に直結しやすい(限界利益率が高い)のです。
現在、AIサーバー向けなどデータセンター関連の需要増によって工場の稼働率が高まっています。
さらに、AIサーバーに搭載されるコンデンサは、大電流を安定させるために極めて高い品質が求められるため、単価の高い製品が飛ぶように売れています(プロダクトミックスの改善)。
稼働率の向上と高単価製品の販売増が組み合わさることで、利益率が急上昇する局面に突入しているのです。
3.1 会社予想を上回るIFISコンセンサスの実態
では、現在の垂直上昇した株価は、こうした好材料をどこまで織り込んでいるのでしょうか。泉田氏は、外部の市場予想である「IFISコンセンサス」のデータを用いて、市場の期待値を読み解きます。
会社側が発表した次期の予想は、売上1兆9,600億円、営業利益3,800億円です。しかし、複数の証券アナリストの予想を平均したIFISコンセンサス(市場予想)を見ると、売上は1兆9,878億円、営業利益は4,000億円を超えています。
つまり、市場のプロたちは、会社が提示した大幅な増益予想でさえ「まだ保守的だ」と判断し、為替のプラス効果やデータセンター需要の伸びをさらに上乗せして評価しているのです。
現在の株価の強さは、こうした市場の極めて高い期待を反映した結果と言えます。
4. 投資家が警戒すべき「逆回転」の危険シグナル
株価が急騰し、市場が強気に傾いている時こそ、投資家は冷静にリスクを見極める必要があります。「逆回転の危険シグナル」が気になる方も多いでしょう。これに対し、泉田氏は明確に「在庫(棚卸資産)」の動向を挙げました。
「今は注文がいっぱい来てるから在庫は貯めないといけない。貯めてどんどん出せたら一番いいんだけど……ただキャンセルが来た時に在庫どうするのって話じゃない」
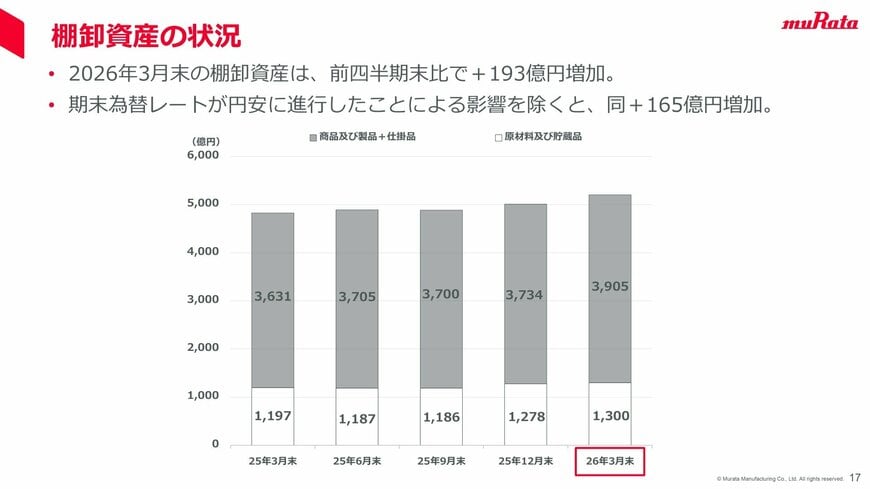
決算説明会資料によれば、2026年3月末の棚卸資産は5,205億円と、前期比で376億円増加しています。もちろん、売上が伸びている局面で生産を増やせば、それに伴って在庫が増えるのは健全な動きです。
しかし、泉田氏が警告するのは「売上の伸び率以上に在庫が急増し始めた場合」です。特に、顧客の仕様に合わせて作られた高単価な部品は、一度キャンセルされて在庫になると、他の顧客への転用が難しくなります。
もし将来、顧客側で設備投資の過剰感が台頭し、注文のキャンセルが発生すれば、積み上がった在庫が業績の重荷となり、株価が逆回転する引き金になりかねません。
棚卸資産の状況(四半期推移)3/3
出所:村田製作所「2026年3月期 決算説明会資料」(2026年4月30日)p.17
4.1 為替の逆回転や需要変動のリスク
また、高い期待を織り込んでいる分、マクロ環境の変化にも敏感にならざるを得ません。特に為替の動向は両刃の剣です。
「為替が動いたらアナリストも予想下げるから、切り下がってくると思うよ」
日米の金利政策の違いなどにより、もし1ドル150円よりも円高に振れるようなことがあれば、今度は「1円につき45億円のマイナス」という形で業績を直撃します。
IFISコンセンサスがすでに高い水準にあるということは、前提が崩れた時の株価の反動(失望売り)も大きくなるリスクを孕んでいます。
5. テック業界の先行指標としての村田製作所
最後に、株式投資において村田製作所の決算を読み解くことの意義について、泉田氏は次のように総括します。
「村田って電子部品業界の中でもやっぱり絶対的に押さえておくべき会社なんですよね。……村田を見ておくと世の中のトレンドが逆に分かるっていうのがあるので」
スマートフォン、電気自動車、そしてAIサーバー。時代を牽引する最終製品のバリューチェーンにおいて、電子部品は最も川上に位置します。
そのため、村田製作所の受注動向(BBレシオ)や在庫の状況は、テック業界全体の景況感を占う「先行指標」として機能します。
同社の株価がなぜ上がり、市場が何を織り込んでいるのかを理解することは、単に一企業の分析にとどまらず、株式市場全体のトレンドを把握する上でも強力な武器となるのです。

参考資料
- 村田製作所「2026年3月期 決算短信」(2026年4月30日)
- 村田製作所「2026年3月期 決算説明会資料」(2026年4月30日)
- 村田製作所「2026年3月期 決算説明会 質疑応答(Q&A)」(2026年5月1日)
- YouTubeチャンネル「イズミダイズム」