
2026年度の公的年金額が改定され、国民年金は前年度比で1.9%、厚生年金は2.0%の増額となりました。
厚生労働省が公表した「令和8年度の年金額改定について」によれば、老齢基礎年金の満額は月額で「7万608円」です。
6月も下旬に差し掛かり、本格的な夏の訪れを感じる季節となりました。
しかし、年金額が増加しても物価の上昇は続いており、老後の生活資金に不安を感じる方も少なくないでしょう。
特に、単身で暮らす「おひとりさま」世帯では、家計管理から老後の備えまで、すべてを一人で考えなければなりません。
今回は、60歳代と70歳代の単身世帯に焦点を当て、貯蓄額の平均や中央値、そして老後における1カ月間の家計収支の実態について詳しく見ていきます。
1. 60歳代・70歳代おひとりさまの貯蓄額はいくら?平均と中央値から「ふつう」の金額を解説
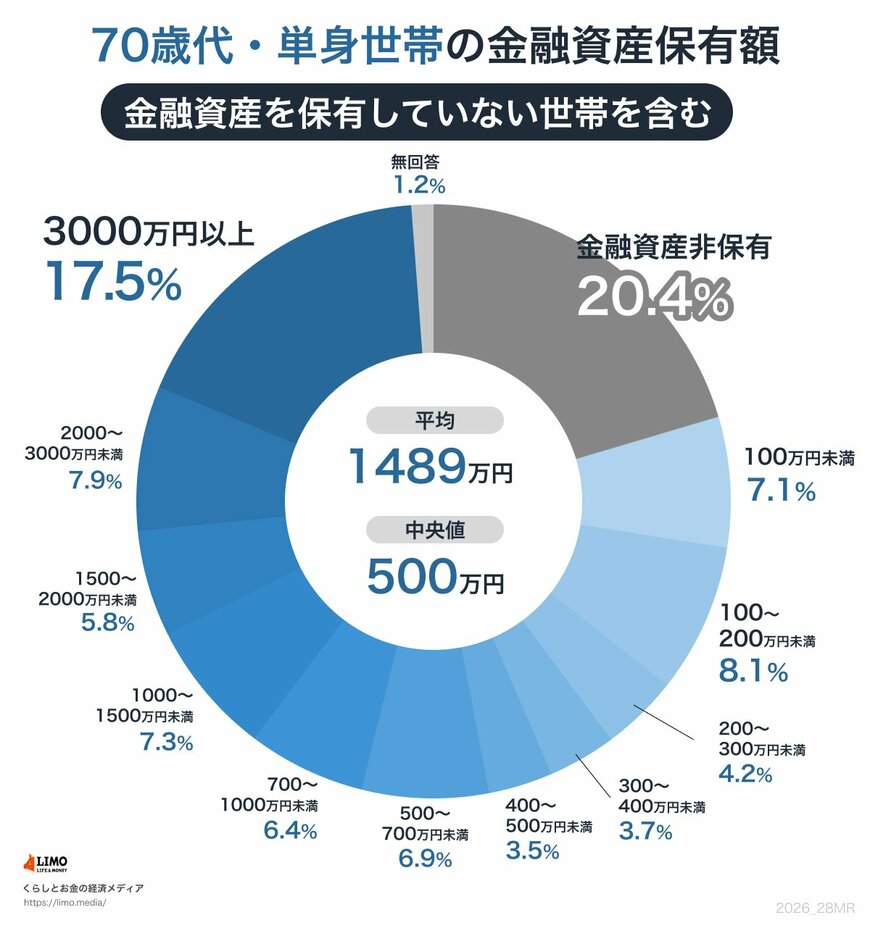
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査(2025年)」によれば、単身世帯の金融資産保有額(金融資産を保有していない世帯を含む)は以下のようになっています。
※ここでの金融資産保有額とは、預貯金に加えて株式、投資信託、生命保険などを含めた合計金額を指します。
ただし、日常的に利用する普通預金の残高は含まれていない点に注意が必要です。
1.1 単身世帯における60歳代・70歳代の貯蓄額、平均と中央値の内訳
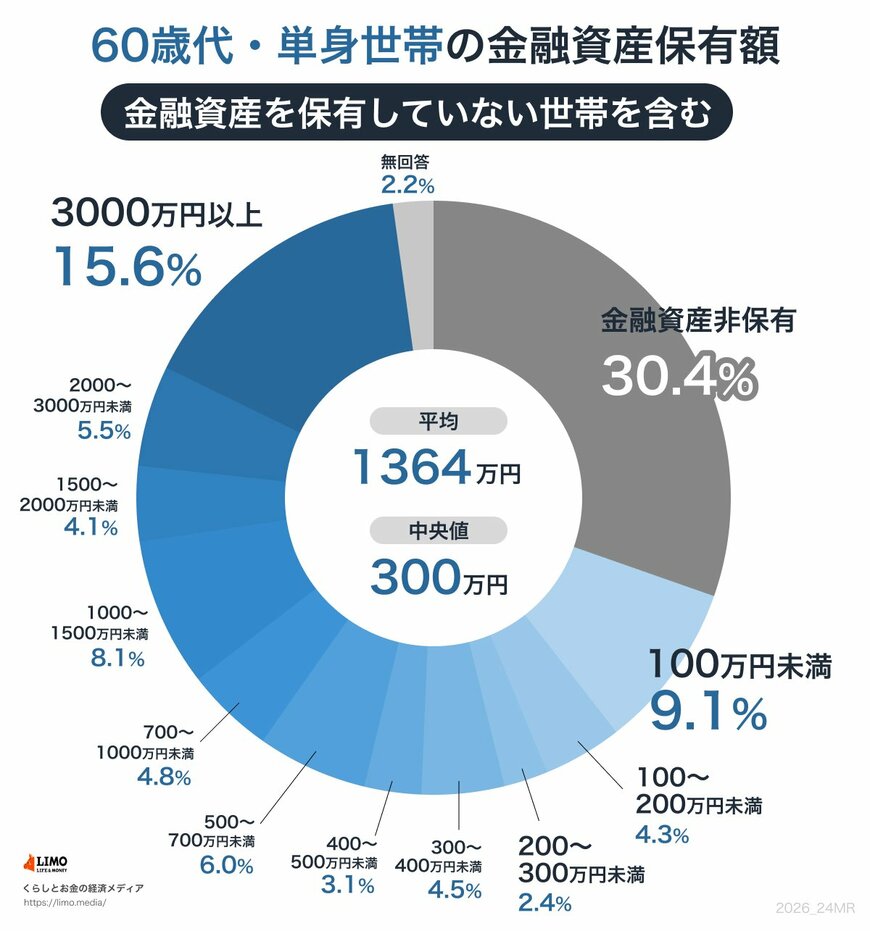
- 60歳代(単身世帯):平均1364万円/中央値300万円
- 70歳代(単身世帯):平均1489万円/中央値500万円
60歳代では平均「1364万円」に対し、中央値は「300万円」と約4.5倍の差が見られます。
また、70歳代では平均「1489万円」に対し、中央値は「500万円」と約3倍の開きがあります。
この差は、一部の金融資産を多く保有する世帯が平均値を引き上げていることが要因と考えられます。
その一方で、金融資産を保有していない「貯蓄ゼロ」の世帯も一定数存在します。
単身世帯におけるその割合は、60歳代で30.4%、70歳代で20.4%に達しており、特に60歳代では約3人に1人が該当する計算です。
まとまった資産を持つ層と、ほとんど持たない層に二極化しており、同年代の中でも大きな個人差がある状況がうかがえます。
2. おひとりさまの老後、1カ月の生活費はどのくらい必要?
それでは、老後を一人で過ごす「おひとりさま」は、毎月どの程度の金額で生活しているのでしょうか。
総務省の「家計調査報告〔家計収支編〕(2025年)」を参照すると、65歳以上の単身無職世帯(高齢単身無職世帯)における1カ月間の家計収支は、以下の通りです。
2.1 高齢単身無職世帯の1カ月あたりの収入と支出の内訳
1カ月あたりの収入と支出の詳細は、次のようになっています。
- 実収入:13万1456円(そのうち年金などの社会保障給付が9割以上を占める)
- 可処分所得:11万8465円(実収入から税金や社会保険料を差し引いた手取り額)
- 消費支出:14万8445円
- 毎月の不足額:約3万円(▲2万9980円)
支出の内訳を確認すると、最も大きな割合を占めるのは食料費で、消費支出全体の約3割に相当します。
それに続き、教養娯楽費、光熱・水道費、交通・通信費などが挙げられます。
さらに、人付き合いに関連する交際費も1割を超えており、食費や水道光熱費といった基本的な生活費以外にも、さまざまな費用が発生していることがわかります。
ここで注目すべき点は、収入を支出が上回っているという事実です。
手取り収入に対する消費支出の割合を示す平均消費性向は125.3%となっており、手取り収入だけでは生活費を賄えていない状況です。
これは、毎月およそ「3万円」、年間では「約36万円」を貯蓄から取り崩して生活していることを意味します。
3. 年金改定を踏まえ、毎月の不足分にどう備えるか
この毎月の不足額を補填するのが、これまでに形成してきた貯蓄です。
先ほど確認した貯蓄額の中央値は、60歳代で300万円、70歳代で500万円でした。
毎月約3万円、年間で約36万円というペースで貯蓄を取り崩していくことを考えると、その重要性が見えてきます。
収入の主軸となる公的年金は、2026年度(令和8年度)において国民年金が1.9%、厚生年金が2.0%それぞれ増額改定されました。
しかし、この改定率は物価上昇率(3.2%)には及んでいません。
これは、賃金の変動率を基準とする仕組みや、年金財政の安定化を図るための調整機能(マクロ経済スライド)が適用されるためです。
結果として、年金額自体は増えても、物価の上昇ペースには追いついていないという側面があります。
だからこそ、実行可能な範囲で備えを進めておくことが大切です。
例えば、通信費や保険料といった固定費の見直し、健康な限り働き続けて収入を確保すること、年金の受給開始を遅らせて月々の受給額を増やす「繰下げ受給」などが選択肢として考えられます。
また、新NISAなどの制度を活用して資産運用を始める方法もありますが、運用には価格変動リスクが伴うため、生活に不可欠な資金を投じることは避けるといった注意が必要です。
どの選択肢を検討する場合でも、それぞれのメリット・デメリットやリスクを十分に理解した上で、ご自身の状況に合った対策を考えることが重要です。
4. まとめ
60歳代・70歳代のおひとりさま世帯における貯蓄額は、平均値で見ると60歳代が「1364万円」、70歳代が「1489万円」でした。
一方で、より実態に近いとされる中央値は、60歳代で「300万円」、70歳代で「500万円」となっており、個人差が非常に大きいことがわかります。
また、65歳以上の単身無職世帯の家計に目を向けると、毎月約3万円の不足分を貯蓄で補填しているのが現状です。
2026年度に年金額は増額されましたが、物価上昇が続く中では、家計の見直しが今後も重要になるでしょう。
まずはご自身の年金見込額や毎月の支出、現在の貯蓄額などを把握し、現状を正確に確認することから始めてみるのはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)〔単身世帯〕」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- LIMO「【60~70歳代おひとりさまの貯蓄額】平均と中央値を見る。「ふつう」はいくら?2026年度の年金額改定・1カ月の生活費も」
LIMO編集部貯蓄解説班