

現役世代やプレシニア層において、自らの老後資金を計画する際に指標となるのが、「会社員として平均的な年収を得ながら、定年までフルタイムで働き続けた場合にいくら受給できるのか」という具体的なシミュレーションです。
日本の標準的な給与水準に近い「平均年収400万円」で、大学卒業後から定年退職までの目安となる「38年間」勤務したケースは、多くの方にとってご自身の将来像を投影しやすい現実的なモデルと言えます。
現役時代の給与と同様に、公的年金もまた支給額面がそのまま口座に振り込まれるわけではありません。受給額に応じて所得税や住民税、さらには介護保険料や国民健康保険料などの社会保障コストが直接天引き(特別徴収)される仕組みが厳格に適用されています。
この「額面と手取りのギャップ」を数理的に把握しておかなければ、どれほど精緻に老後予算を組んでも、実際の家計収支には構造的な欠損が生じることになります。
ここでは、平均年収400万円・勤続38年というモデルケースにおける厚生年金と国民年金の試算水準をはじめ、現在のシニア層の受給分布実態、そして年金から天引きされる非消費支出の仕組みについて、官公庁の公表資料に基づき解説していきます。
1. この記事のポイント
-
 老齢年金は国民年金(基礎年金)と厚生年金の「2階建て構造」であり、現役時代の平均給与と勤務期間によって受給額が決まります。
-
モデル試算の年金水準は現在の会社員シニアの標準的な分布域ですが、単身や現役時代の働き方によって受給分布には差が生じます。
-
年金は額面通り受け取れず、介護・医療保険料や税金が段階的に天引きされるため、世帯単位で「税引後の純手取り」を把握することが不可欠です。
 老齢年金は国民年金(基礎年金)と厚生年金の「2階建て構造」であり、現役時代の平均給与と勤務期間によって受給額が決まります。
2. 老後に受け取る年金は「国民年金のみ」と「厚生年金+国民年金」で大きく異なる
同じように働いていても、厚生年金へ加入していたかどうかによって、将来受け取る年金額には差が生じます。
まずは、日本の公的年金制度の基本的な仕組みを確認しておきましょう。
日本の公的年金制度は、「国民年金(基礎年金)」を土台とし、その上に「厚生年金」が積み上がる2階建ての構造となっています。
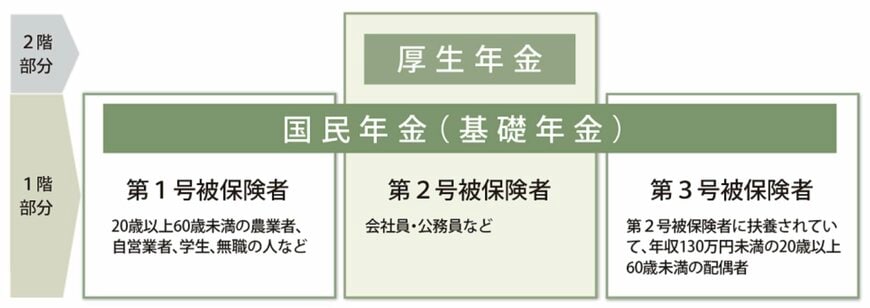
- 第1号被保険者:自営業、学生、無職など
- 第2号被保険者:会社員、公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者
国民年金は、日本国内に住む20歳以上60歳未満のすべての人が加入する制度です。
保険料は原則として一律であるため、受給額にも大きな差が生じにくい特徴があります。
一方の厚生年金は、会社員や公務員などが国民年金に上乗せして加入する制度です。
保険料や将来の年金額は給与水準に応じて決まるため、加入期間や収入によって受給額に差が生じます。
では、平均年収400万円の人が38年間働いた場合、どの程度の年金を受け取れるのでしょうか。
3. 平均年収400万円・38年勤務の場合の年金額を試算
ここでは、民間企業で38年間勤務し、平均年収400万円だったケースを想定します。
試算の前提条件は次のとおりです。
- 2003年4月以降、厚生年金に38年間加入している
- 国民年金は20歳から60歳までの40年間のうち、学生期間の2年間は学生納付特例(追納なし)とし、実質納付期間は38年とする
- 配偶者および扶養家族はいない
3.1 厚生年金はいくらになる?
厚生年金の老齢年金額は、次の計算式をもとに算出されます。
年金額=報酬比例部分+経過的加算+加給年金額
ただし今回の試算では、年金額の中心となる報酬比例部分のみを対象とし、経過的加算と加給年金額は含めていません。
報酬比例部分は、加入時期に応じた計算式で求められます。
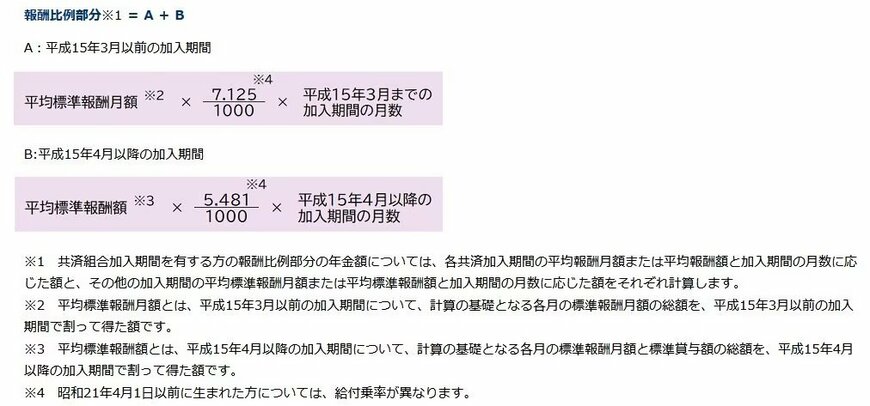
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
厚生年金の受給額を計算する際には、「平均標準報酬月額」や「平均標準報酬額」といった数値が用いられます。
平均標準報酬月額は2003年3月以前の加入期間を対象に、標準報酬月額の平均から算出されます。
一方、平均標準報酬額は2003年4月以降の加入期間を対象としており、標準報酬月額と標準賞与額を合計したうえで平均したものです。
たとえば、2003年4月以降に38年間厚生年金へ加入し、生涯の平均年収が400万円だったと仮定します。
この場合、賞与を含めた年収400万円を12カ月で割ると約33万3000円となり、平均標準報酬額の目安として考えることができます。
この前提で簡易的に計算すると、厚生年金の受給額は年間で約83万円となります。
3.2 国民年金はいくらになる?
厚生年金に加入している会社員や公務員は、第2号被保険者として国民年金にも加入しています。
そのため、老後には厚生年金と国民年金の両方を受け取ることになります。
国民年金の受給額は、満額に対して実際の保険料納付期間の割合を掛けて計算されます。
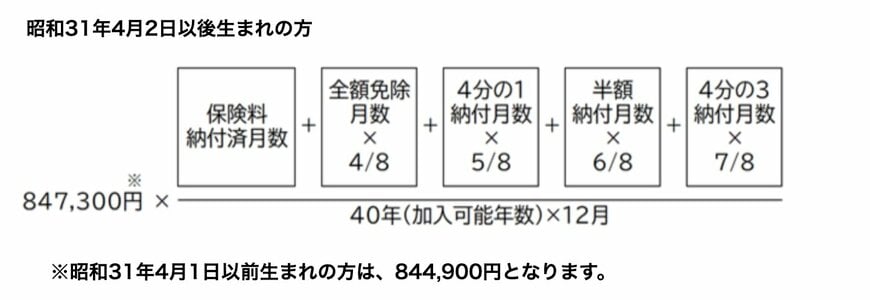
たとえば、昭和31年4月2日以後に生まれた人の場合、満額である84万7300円を基準に「保険料納付済月数 ÷ 加入可能月数」によって受給額が決まります。
仮に22歳から60歳までの38年間(456カ月)保険料を納付していた場合、国民年金の受給額は年間約80万円となります。
今回の条件では、厚生年金と国民年金を合わせた年間の受給額は約163万円と見込まれます。
1カ月あたりに換算すると、受け取れる年金額の目安は約13万6000円です。
4. 厚生年金と国民年金を受給している人の年金額はどのくらい?
ここまで、「平均年収400万円」「38年間加入」という条件で将来の年金額を試算してきました。
では、実際に年金を受け取っている高齢者は、どの程度の金額を受給しているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金を含む厚生年金受給者の分布は以下のとおりです。
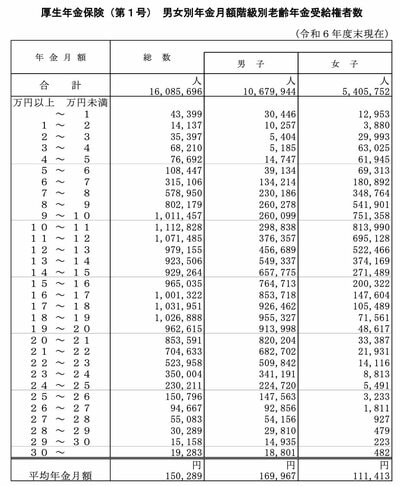
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
受給額の分布を見ると、厚生年金と国民年金を合わせて月15万円以上受け取っている人は49.8%となっており、ほぼ2人に1人の割合です。
一方で、今回試算した月額約13万6000円を下回る人も一定数おり、分布データからは全体の約38.7%を占めています。
なお、これらの受給額は税金や社会保険料が差し引かれる前の金額であるため、実際に手元に残る金額はさらに少なくなります。
5. 額面通りには受け取れない。受給額から天引きされる「税金・社会保険料」の負担構造
前章では「平均年収400万円で38年間勤務した会社員」のケースを想定し、将来受け取る年金額の目安を試算しました。
しかし、そこで導き出された数値はあくまで「額面」であり、その全額を生活費として自由に使えるわけではありません。
公的年金は現役時代の給与と同様に、受給額に応じて税金や社会保険料が源泉徴収(天引き)される仕組みとなっています。そのため、実際に銀行口座へ振り込まれる手取り金額は、提示された支給額面よりも確実に少なくなります。
主な項目としては、以下の4点が挙げられます。
- 所得税
- 住民税
- 健康保険料(国民健康保険料・後期高齢者医療保険料)
- 介護保険料
具体的な負担規模の目安として、総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとに、65歳以上の単身無職世帯における収支データを確認していきます。
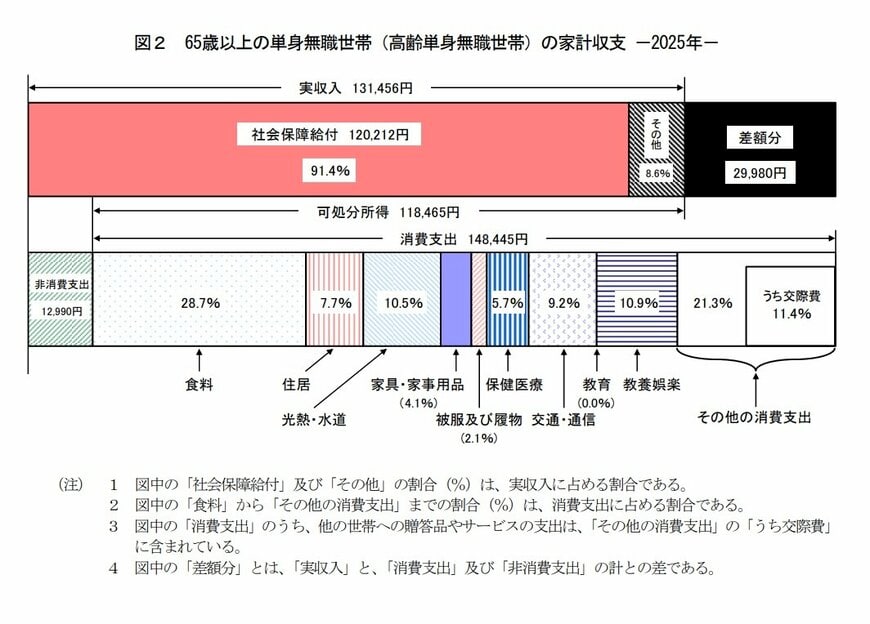
- 実収入(額面の金額):13万1456円
- 可処分所得(手取り収入):11万8465円
- 消費支出:14万8445円
- 非消費支出(税金・社会保険料):1万2990円
上記データが示す通り、公的年金等を中心とした額面収入が13万1456円であるのに対し、税金や社会保険料などの「非消費支出」として1万2990円が天引きされるため、最終的な可処分所得(手取り額)は11万8465円にとどまります。
実際に控除される金額や割合は、居住する自治体の税率・保険料率、個人の所得水準、扶養控除の適用有無によって異なります。しかし、一般的な目安として「額面収入の10%〜15%程度が差し引かれる」と考えて家計を前提設計しておくのが確実です。
6. 年金額は「制度・働き方・手取り」をセットで捉える
本記事では、公的年金の基本的な「2階建て構造」を整理した上で、「平均年収400万円・勤続38年」という具体的な勤務履歴をモデルに、老後収入の試算を行いました。
一方で、現在の社会保障統計における受給分布を確認すると、月額15万円以上の年金を受け取っている層全体のおおよそ半数を占めている半面、月額13万円に届かない受給層も一定割合で存在しており、現役時代の選択や加入履歴によって受給水準には明確な個人差が生じています。
さらに、上述の通り公的年金は額面通りに支給されるものではありません。税金や各種社会保険料の天引きによって、実際に口座へ入金される金額は額面より10%〜15%ほど少なくなるという現実を、必ず計算に入れる必要があります。
老後の資金計画を盤石なものにするためには、単に表面的な平均額面を追うのではなく、「年金制度の算定ルール」「自身のこれまでの働き方」、そして「天引き後の正確な手取り額」の3点をセットで把握することが重要です。
7. 監修者のコメント
本記事で試算した年収400万円・勤続38年会社員の年金水準は、日本の標準的な被用者像の一つです。
しかし公表されるモデル年金額は税引前の総額に過ぎません。実際にはここから介護保険料、医療保険料、住民税、所得税が段階的に天引きされ、口座へ着金する純手取りは額面より確実に目減りします。
表面的な試算額に依存せず、まずはご自身のねんきん定期便と控除の仕組みを確認し、世帯合算の手取り額を客観的に試算すること。
制度の負担構造を正しく理解し、使えるキャッシュフローを守り抜くことこそが、確実な家計防衛策と言えます。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
齊藤 慧


