本格的な「人生100年時代」を迎えた今、シニア世代の生活の安定には「公的年金」と「働き続けることで得られる収入」の2本柱が欠かせません。
現在、こうした「長く働く意欲」を経済面からサポートする制度が複数用意されています。中でも雇用保険には、働くシニアを対象とした手厚い給付金があるのをご存知でしょうか。
ここで注意したいのは、これらが「自ら申請しなければ受け取れない」という点です。
本記事では、意外と知られていない「3種類の給付金」に焦点を当てて詳しく解説します。
制度の恩恵を取りこぼすことのないよう、ご自身が対象になっていないか、この機会に確認しておきましょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
1. シニアの生活基盤となる「仕事の収入」と「公的年金」の2本柱
内閣府が公表した「令和7年版高齢社会白書」によると、65歳から69歳で就業している人の割合は、男性で6割を超え、女性では4割以上にのぼっています。
さらに、70歳代前半でも男性の約4割、女性の2割以上が仕事を継続しているという状況です。
年齢を重ねるにつれて就労者の比率は緩やかに低下しますが、シニア層全体として見ると、就業率は上昇傾向にあります。
しかし、60歳を過ぎると給与が減少するケースも少なくありません。現役時代と同様の条件で仕事を探すのが難しくなったり、健康上の問題で働き続けることが困難になったりする可能性も考えられます。
厚生労働省の「令和6年簡易生命表の概況」によれば、日本人の平均寿命は男性81.09歳、女性87.13歳です。65歳以上のシニア世代にとって、長期化する老後の暮らしを安定させるためには、「仕事による収入」と「公的年金」が2つの大きな柱といえるでしょう。
次の章からは、働き続けるシニア世代が対象となる給付金の中でも、申請しなければ受け取れない雇用保険関連のお金について、具体的に見ていきます。
2. 【申請必須】働くシニアを支援する雇用保険の給付金3つを解説
働く意欲のあるシニア世代を経済面からサポートするため、雇用保険から支給される3つの給付金について、それぞれの内容を詳しくご紹介します。
2.1 再就職手当:65歳未満で早期に再就職した方への支援
再就職手当は、失業中の方が一日でも早く安定した職業に就くことを後押しする制度です。そのため、再就職までの期間が短いほど、給付内容が手厚くなる仕組みになっています。
再就職手当の支給要件
- 対象者:雇用保険の基本手当の受給資格がある方
- 支給条件:基本手当の支給残日数が所定給付日数の3分の1以上ある状態で、雇用保険の被保険者として再就職するなど、定められた要件を満たす必要があります。
再就職手当の給付率
- 給付額:就職日の前日時点での基本手当の支給残日数に応じて、給付率が変わります(計算結果の1円未満は切り捨て)。
- 支給日数が所定給付日数の3分の1以上残っている場合:「支給残日数の60%」
- 支給日数が所定給付日数の3分の2以上残っている場合:「支給残日数の70%」
再就職手当の計算式
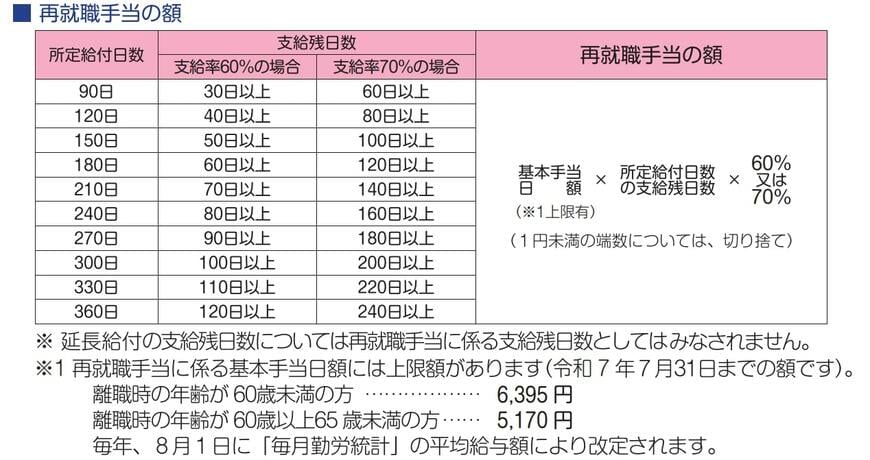
なお、再就職手当を受給した後、新しい職場で6カ月以上勤務し、その間の給与が離職前より低い水準となった場合には、「就業促進定着手当」の対象となる可能性があります。
2.2 高年齢雇用継続給付:60歳から65歳未満で賃金が減少した際の給付金
高年齢雇用継続給付は、60歳以上65歳未満で就労を続ける方を対象とした給付金です。60歳時点の賃金と比較して、現在の賃金が75%未満に低下した際に、低下した分の一部が支給されるものです。
高年齢雇用継続給付の支給要件
- 対象者:雇用保険の被保険者期間が5年以上ある、60歳以上65歳未満の方
- 支給条件:60歳時点の賃金に比べて75%未満の賃金で働き続けていること
高年齢雇用継続給付の支給率
- 支給額:各月に支払われる賃金の最高10%(※)に相当する額が支給されます。
※2025年3月31日以前に高年齢雇用継続給付の支給要件を満たした方は15%
【早見表】高年齢雇用継続給付(2025年4月1日以降)
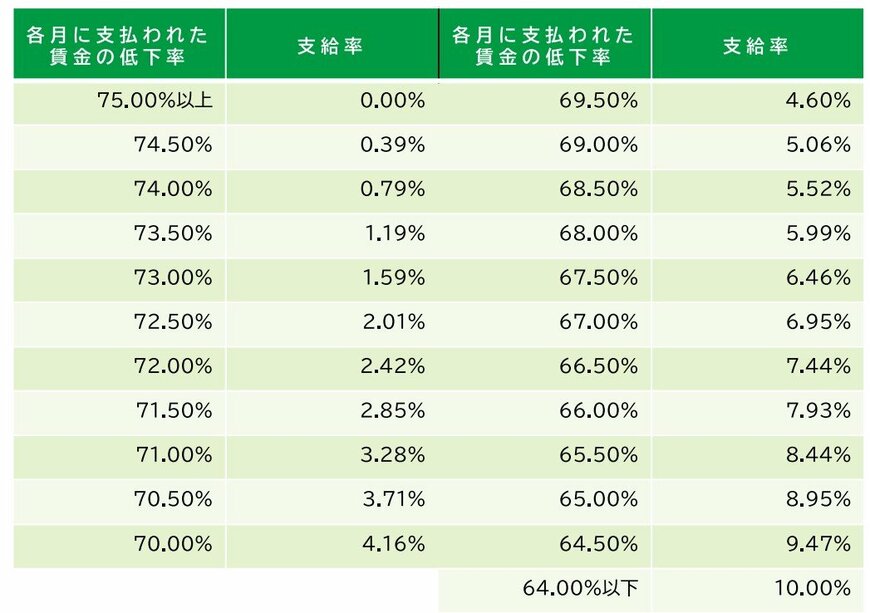
注意点として、老齢年金(厚生年金)を受け取りながらこの給付金を受給した場合、在職老齢年金制度による支給停止とは別に、年金の一部が支給停止となるケースがあります。その額は最大で標準報酬月額の4%(※)に相当します。
※2025年3月31日以前に支給要件を満たした方は6%
2.3 高年齢求職者給付金:65歳以上で失業した際に受け取れる一時金
高年齢求職者給付金は、65歳以上の雇用保険被保険者が離職し、失業状態になった場合に一時金として支給される給付金です。
高年齢求職者給付金の支給要件
- 対象者:65歳以上の雇用保険加入者(高年齢被保険者)で、現在失業中の方
- 支給される条件:以下の2つの条件をいずれも満たす必要があります。
- 離職前の1年間に、雇用保険の被保険者期間が通算で6カ月以上あること
- 働く意思と能力があり、積極的に求職活動を行っているにもかかわらず、就職できていない「失業の状態」であること
高年齢求職者給付金の給付金額

- 支給される金額
- 雇用保険の加入期間が1年未満の場合:基本手当の30日分
- 雇用保険の加入期間が1年以上の場合:基本手当の50日分
この給付金の大きな特徴は、一時金として一括で支給される点にあります。これは、65歳未満の方が受け取る基本手当(いわゆる失業手当)が、原則として4週間に一度、失業認定を受けてから支給される点と異なります。
3. 「年金だけでは足りない?」60歳代・70歳代のリアルな資金源は?データで見る老後の生活
ここまで雇用保険の給付金について解説してきましたが、実際のシニア世代はどのような資金で老後の生活を成り立たせているのでしょうか。
J-FLEC(金融経済教育推進機構)の調査データをもとに、60歳代・70歳代における「老後の資金源」の実際の内訳を確認してみましょう。
3.1 60歳代・70歳代の主な老後資金源(二人以上世帯・複数回答)
4/4
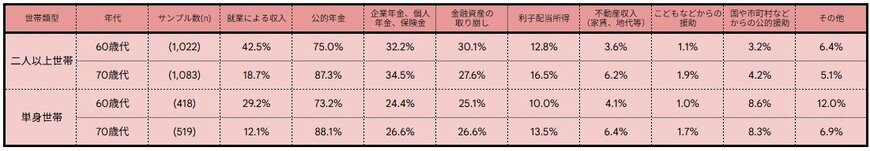
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」をもとにLIMO編集部作成
60歳代の主な老後資金源(複数回答)
【二人以上世帯】
- 1位:公的年金(75.0%)
- 2位:就業による収入(42.5%)
- 3位:企業年金、個人年金、保険金(32.2%)
- 4位:金融資産の取り崩し(30.1%)
【単身世帯】
- 1位:公的年金(73.2%)
- 2位:就業による収入(29.2%)
- 3位:金融資産の取り崩し(28.5%)
- 4位:企業年金、個人年金、保険金(17.5%)
70歳代の主な老後資金源(複数回答)
【二人以上世帯】
- 1位:公的年金(87.3%)
- ・2位:企業年金、個人年金、保険金(34.5%)
- ・3位:金融資産の取り崩し(27.6%) ・(※就業による収入は18.7%へ減少)
【単身世帯】
- 1位:公的年金(84.8%)
- 2位:金融資産の取り崩し(29.6%)
- 3位:企業年金、個人年金、保険金(17.4%) ・(※就業による収入は15.2%へ減少)
このデータからは、単身・二人以上世帯を問わず、60歳代では公的年金に次いで「就業による収入」が家計を支える重要な柱となっていることが明確にわかります。
しかし、70歳代になると「就業による収入」に頼る人の割合は大幅に減少し、公的年金への依存度が一層高まります。同時に、年金だけでは不足する生活費を「金融資産(貯蓄)の取り崩し」で補っている実態も示唆しています。
だからこそ、心身ともに働きやすい60歳代のうちに、今回ご紹介した「高年齢雇用継続給付」や「再就職手当」といった雇用保険の制度を最大限に活用することが重要になります。
公的な支援を受けながら長く安定して働くことで、「貯蓄を取り崩し始める時期」をできるだけ先延ばしにすること(資産寿命を延ばすこと)が、長期化する老後の生活を守るための有効な手段といえるでしょう。
4. まとめ:国の支援制度を賢く活用して安定した老後を
還暦を過ぎ、定年退職を迎えた後も、豊富な経験を活かして働き続けるシニア世代が着実に増えています。
60歳代、70歳代になっても就労することが珍しくない現代において、今回ご紹介したような公的給付を賢く、最大限に活用していく視点は、これまで以上に大切になってくるでしょう。
老後の資金計画を考える際、多くの場合は預貯金の取り崩し方法や、投資による「資産形成」といった自助努力にばかり目が向きがちです。
もちろんそれらも不可欠ですが、国や自治体が用意している支援制度にアンテナを高く張り、自分が対象となる権利を確実に形にしていくことも、同じくらい大切な「生活防衛」の手段です。
「長く働く」という前向きな選択を経済面から支えてくれる公的制度。
その仕組みを正しく理解し、機を逃さずに申請することが、これからの長いセカンドライフをより豊かで安定したものにするための確かな一歩となります。
※当記事は再編集記事です。

参考資料
- 内閣府「令和7年版高齢社会白書」第2節 高齢期の暮らしの動向1 就業・所得
- 厚生労働省「令和6年簡易生命表」1 主な年齢の平均余命
- 厚生労働省「令和7年4月1日から高年齢雇用継続給付の支給率を変更します」
- 厚生労働省「再就職手当のご案内」
- 厚生労働省「離職されたみなさまへ<高年齢求職者給付金のご案内>」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- LIMO「ふつうの年金以外に《シニアがもらえる公的給付》5選。60歳・65歳以上が対象の「申請しないともらえないお金」まとめ」
LIMO編集部社会保障解説班