
日々の物価上昇が気になる昨今、将来に向けた効率的な資産形成として「資産運用」に関心を持つ方が増えています。
一口に投資といってもさまざまな手法がありますが、決まった金額をコツコツと購入していく「積立投資」は、初心者でも迷わず始めやすい王道のスタイルです。さらに税制優遇を受けられる「NISA(少額投資非課税制度)」を組み合わせれば、通常なら差し引かれる運用益への税金がかからず、手元に残る成果を最大限に高めることができます。
積立投資の最大のメリットは、初期設定さえ済ませてしまえば、基本的には「ほったらかし」のまま自動で運用を継続できる点にあります。
本記事では、新NISAを利用して「毎月3万円」と「毎月5万円」をそれぞれ長期間ほったらかしで積み立てた場合、将来の資産がどのように変化するのかを利回り別に分かりやすくシミュレーションします。
1. 新NISA制度の仕組みをおさらい
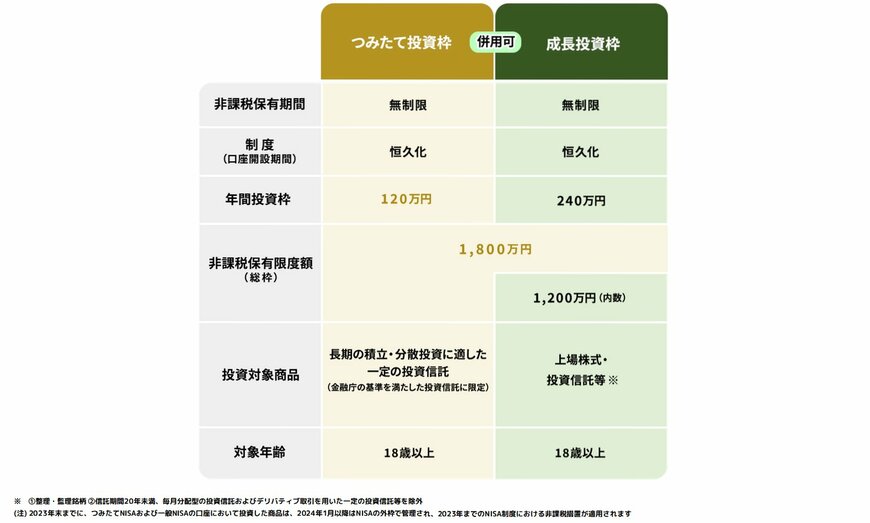
新NISAは、これまでの旧制度を大幅に拡充した内容になっており、「つみたて投資枠」と「成長投資枠」という2つの枠を自由に組み合わせて利用できるのが大きな特徴です。
1.1 つみたて投資枠
- 年間投資上限額:120万円
- 投資対象商品:金融庁の基準を満たした一定の投資信託
1.2 成長投資枠
- 年間投資上限額:240万円
- 投資対象商品:国内外の上場株式や投資信託など
1.3 共通の仕様
- 非課税保有期間:無期限
- 非課税保有限度額(総枠):1800万円(うち成長投資枠は1200万円まで)※枠の再利用が可能
1年間で投資できる上限額は、つみたて投資枠が120万円、成長投資枠が240万円となっており、合計で年間最大360万円までの投資が可能です。また、一生涯を通じて利用できる非課税の総枠は1800万円に設定されていますが、保有している商品を売却した場合には、その分の投資枠(簿価ベース)が翌年以降に復活し、再度利用できるようになりました。
非課税となる期間の制限がなくなったため、数十年単位での超長期にわたるほったらかし運用にも最適な制度設計となっています。
2. 【新NISA】ほったらかしで「月3万円&月5万円」シミュレーション結果一覧表
毎月決まった日に一定額の買い付けを行う積立投資では、「価格が高いときには少なく、価格が低いときには多く」自動的に買い付けることになります。
この仕組みにより、長期間にわたって購入を継続することで、平均の購入単価を平準化させる「ドル・コスト平均法」の効果が期待できます。
実際の市場の動きを完全に予測することはできませんが、あらかじめ将来の試算データを確認しておくことは、無理のない投資プランを立てるための重要なステップです。
ここでは、15年から35年間の投資期間を想定し、年利3%から6%の範囲でどのように資産が育つのかを一覧表形式で見ていきましょう。
2.1 月3万円のシミュレーション結果一覧表
毎月3万円をコツコツと積み立てた場合の、投資期間と各利回りにおける運用成果(元本と運用益の合計)の試算は以下の通りです。

15年間【元本:540万円】
- 利回り 3%: 679万円
- 利回り 4%: 734万円
- 利回り 5%: 794万円
- 利回り 6%: 861万円
20年間【元本:720万円】
- 利回り 3%: 981万円
- 利回り 4%: 1092万円
- 利回り 5%: 1217万円
- 利回り 6%: 1360万円
25年間【元本:900万円】
- 利回り 3%: 1330万円
- 利回り 4%: 1527万円
- 利回り 5%: 1757万円
- 利回り 6%: 2029万円
30年間【元本:1080万円】
- 利回り 3%: 1736万円
- 利回り 4%: 2056万円
- 利回り 5%: 2446万円
- 利回り 6%: 2924万円
35年間【元本:1260万円】
- 利回り 3%: 2206万円
- 利回り 4%: 2700万円
- 利回り 5%: 3325万円
- 利回り 6%: 4121万円
毎月3万円の積立であっても、20年間継続すれば元本720万円に対して、仮に年利4%で運用できた場合の評価額は1092万円となり、しっかりと資産を増やせる計算になります。
2.2 月5万円のシミュレーション結果一覧表
続いて、毎月の積立上限を5万円までアップさせた場合のシミュレーション結果を確認します。

15年間【元本:900万円】
- 利回り 3%: 1131万円
- 利回り 4%: 1223万円
- 利回り 5%: 1324万円
- 利回り 6%: 1435万円
20年間【元本:1200万円】
- 利回り 3%: 1634万円
- 利回り 4%: 1819万円
- 利回り 5%: 2029万円
- 利回り 6%: 2267万円
25年間【元本:1500万円】
- 利回り 3%: 2217万円
- 利回り 4%: 2544万円
- 利回り 5%: 2929万円
- 利回り 6%: 3381万円
30年間【元本:1800万円】
- 利回り 3%: 2894万円
- 利回り 4%: 3426万円
- 利回り 5%: 4077万円
- 利回り 6%: 4873万円
35年間【元本:2100万円】
- 利回り 3%: 3677万円
- 利回り 4%: 4500万円
- 利回り 5%: 5542万円
- 利回り 6%: 6868万円
※累計の投資総額がNISAの生涯非課税保有限度額(総枠1800万円)を超える場合、その超過分については課税対象(課税口座での運用)となりますのでご留意ください。なお、2024年以降の新NISA制度では、保有している商品を売却すると、その商品の取得時の金額(簿価)の分だけ非課税投資枠が翌年以降に復活します。これにより、生涯投資枠の範囲内であれば、一度売却して空いた枠を再度使って新しい投資を行うことが可能です。
毎月の投資額を5万円まで広げると、20年の運用期間かつ年利4%の試算で1819万円というまとまった金額が期待できます。
積立額と期間が増えるほど、生み出された利益がさらに利益を生む「複利の効果」が加速度的に大きくなることが実感できるでしょう。
※記載した金額はあくまで計算上のシミュレーション結果であり、将来の確定したリターンを約束するものではありません。実際の投資環境においては市場環境によって元本を下回るケースもあります。
3. 運用のスタート前にチェックしておきたい注意点
新NISAを用いたほったらかし投資は手軽で魅力的ですが、事前に理解しておくべき注意点も存在します。
3.1 窓口となる金融機関によってサービス内容が異なる
NISA口座はすべての金融機関を通じて「1人につき1口座」しか開設することができません。選択する銀行や証券会社によって、購入可能な投資信託の商品ラインナップ、ポイントの付与率、入出金の利便性などが異なります。長期にわたって付き合っていく口座となるため、自分の投資スタイルに合う金融機関を吟味しましょう。
3.2 自身の経済状況に見合ったリスク管理を行う
新NISAになって投資枠や非課税期間が拡充された分、選択の自由度が大幅に増しました。
だからこそ、相場が下落した際に「どれくらいの含み損なら私生活に影響なく耐えられるか」というリスク許容度を冷静に見極める必要があります。無理に高額な設定はせず、生活防衛資金を確保した上で余剰資金からスタートしましょう。
3.3 急な相場下落に遭遇した際の対応ルールを決めておく
長期の積立投資を続ける中では、世界的な経済危機などで資産価値が大きく急落する局面に必ずと言っていいほど直面します。
このような暴落時に恐怖心からパニック売りをしてしまうと、将来の反発局面の恩恵を受けられなくなります。「相場が下がっている時期こそ安く買い増せるチャンス」と捉え、淡々と機械的に買い続けるといった自分なりのルールを最初から決めておくことが、ほったらかし投資を成功させる鍵です。
3.4 他の特定口座などとの損益通算・繰越控除が使えない
もしNISA口座内での運用によって損失が発生したとしても、他の課税口座(特定口座や一般口座)で出た利益からその損失を差し引く「損益通算」を行うことはできません。
同様に、発生した赤字を翌年以降に繰り越して税負担を軽減する「繰越控除」の対象外でもあるため、制度特有の税務上のルールとして念頭に置いておきましょう。
4. シミュレーションを参考に、自分に合った資産形成を
新NISAを使った積立投資は、最初に適切な設定を済ませるだけで、あとは日々の値動きに一喜一憂せず「ほったらかし」で将来の資産を育てられる点が最大の強みです。
今回ご紹介したシミュレーションデータからも分かるように、毎月の投資額や運用を続ける期間、想定される利回りのわずかな違いによって、数十年後の最終的な資産総額には大きな差が生まれます。
もちろん、こうした試算は未来を保証するものではありませんが、現実的なライフプランを立てる上での重要なコンパスになってくれます。
老後資金や教育資金などに向けて一歩を踏み出したいと考えている方は、まずはご自身の現在の収支バランスを把握し、無理なく続けられる少額のプランから準備を始めてみてはいかがでしょうか。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。


参考資料
マネー編集部NISA班