筆者は団塊ジュニア世代。先日、同世代の友人たちと集まった際、自然と「老後資金」や「今後の備え」が話題に上りました。
しかしこの年代ともなると、家庭ごとの事情や経済的な格差もあり、お互いに具体的な貯蓄額までは深く踏み込んで話せないもの。
みんな将来への不安を口にしながらも、本当のところはどうしているのか……お金の具体的な話は、親しい間柄であっても暗黙の「タブー」になりがちです。
では、他人には決して聞けない世間のご家庭の「貯蓄の実態」はどのようなものなのでしょうか。
本記事では、総務省統計局の最新データをもとに家計の現状を確認しながら、今後の貯蓄や家計管理のヒントを探っていきます。
1. 【家計データ】みんなはいくら貯めている?平均貯蓄額を確認
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとに、二人以上世帯の貯蓄状況を確認してみましょう。
1.1 【貯蓄額分布一覧】全世帯を対象とした二人以上の世帯の貯蓄額
会社員世帯や自営業世帯、年金生活世帯などを含めた二人以上世帯全体では、貯蓄額は以下のような分布となっています。

【二人以上の全世帯】貯蓄額の「平均」と「中央値」
- 平均値:2059万円
- 貯蓄保有世帯の中央値:1264万円
- 貯蓄現在高が「0」の世帯を含めた中央値:1167万円
【全世帯】貯蓄額の分布
- 100万円未満:10.1%
- 100~200万円未満:5.4%
- 200~300万円未満:4.8%
- 300~400万円未満:3.8%
- 400~500万円未満:4.1%
- 500~600万円未満:4.2%
- 600~700万円未満:3.4%
- 700~800万円未満:3.3%
- 800~900万円未満:3.1%
- 900~1000万円未満:2.5%
- 1000~1200万円未満:5.8%
- 1200~1400万円未満:4.3%
- 1400~1600万円未満:4.3%
- 1600~1800万円未満:3.1%
- 1800~2000万円未満:3.1%
- 2000~2500万円未満:7.0%
- 2500~3000万円未満:5.2%
- 3000~4000万円未満:7.5%
- 4000万円以上:15.2%
貯蓄額ごとの割合を見ると、100万円未満の世帯が10.1%を占める一方で、4000万円以上の貯蓄を保有する世帯も15.2%に達しています。
平均貯蓄額は2059万円と高い水準に見えますが、実際には全体の約3分の2にあたる66.1%の世帯が平均値を下回っています。
とくに2000万円以上の貯蓄を持つ世帯が全体の約35%(34.9%)を占めており、こうした高額貯蓄世帯が平均値を大きく引き上げている点には注意したいところです。
1.2 【貯蓄額分布一覧】勤労者世帯を対象とした「二人以上の世帯」の貯蓄額
次に、二人以上世帯のうち現役世代が中心となる「勤労者世帯」に絞って貯蓄状況を確認します。

【勤労者世帯】貯蓄額の「平均」と「中央値」
- 平均値:1717万円
- 貯蓄保有世帯の中央値:1015万円
- 貯蓄現在高が「0」の世帯を含めた中央値:964万円
【勤労者世帯】貯蓄額の分布
- 100万円未満:11.2%
- 100~200万円未満:6.5%
- 200~300万円未満:5.6%
- 300~400万円未満:4.5%
- 400~500万円未満:4.8%
- 500~600万円未満:4.8%
- 600~700万円未満:3.8%
- 700~800万円未満:3.6%
- 800~900万円未満:3.3%
- 900~1000万円未満:2.7%
- 1000~1200万円未満:6.0%
- 1200~1400万円未満:4.6%
- 1400~1600万円未満:4.3%
- 1600~1800万円未満:3.2%
- 1800~2000万円未満:3.2%
- 2000~2500万円未満:6.3%
- 2500~3000万円未満:4.6%
- 3000~4000万円未満:6.3%
- 4000万円以上:10.9%
現役世代を中心とする勤労者世帯では、平均貯蓄額は1717万円となっており、全世帯平均と比べると約340万円低い水準です。
また、2000万円以上の貯蓄を保有する世帯の割合は、全世帯では34.9%であるのに対し、勤労者世帯では28.1%まで低下しています。
住宅取得や教育費など、大きな支出が発生しやすい時期にあることが、貯蓄額に影響している可能性があると考えられます。
2. 【貯蓄4000万円世帯】高資産世帯の平均年収を一覧表から読み解く
前述のとおり、貯蓄4000万円以上の世帯は、全世帯で15.2%、勤労者世帯でも10.9%を占めています。
そこで気になるのが、こうした世帯がどの程度の年収を得ているのかという点です。
一般的には、毎月の貯蓄額は手取り収入の1割程度が目安とされますが、高額な資産を形成している世帯は、やはり高収入なのでしょうか。
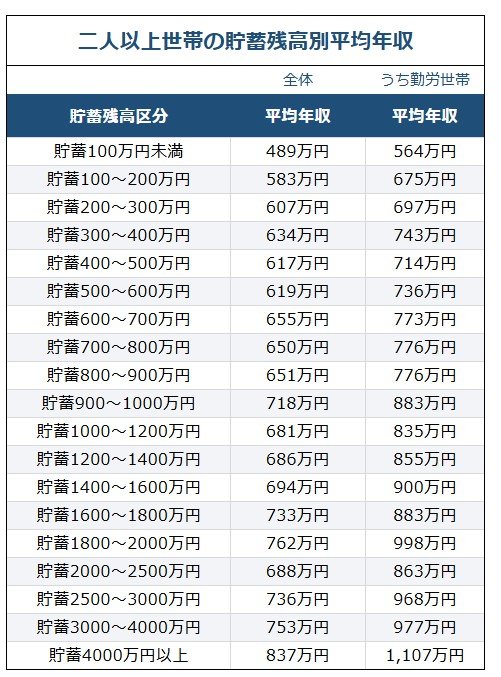
【二人以上世帯全体】貯蓄残高別の平均年収
- 貯蓄100万円未満:489万円
- 貯蓄100~200万円:583万円
- 貯蓄200~300万円:607万円
- 貯蓄300~400万円:634万円
- 貯蓄400~500万円:617万円
- 貯蓄500~600万円:619万円
- 貯蓄600~700万円:655万円
- 貯蓄700~800万円:650万円
- 貯蓄800~900万円:651万円
- 貯蓄900~1000万円:718万円
- 貯蓄1000~1200万円:681万円
- 貯蓄1200~1400万円:686万円
- 貯蓄1400~1600万円:694万円
- 貯蓄1600~1800万円:733万円
- 貯蓄1800~2000万円:762万円
- 貯蓄2000~2500万円:688万円
- 貯蓄2500~3000万円:736万円
- 貯蓄3000~4000万円:753万円
- 貯蓄4000万円以上:837万円
【二人以上世帯のうち勤労世帯】貯蓄残高別の平均年収
- 貯蓄100万円未満:564万円
- 貯蓄100~200万円:675万円
- 貯蓄200~300万円:697万円
- 貯蓄300~400万円:743万円
- 貯蓄400~500万円:714万円
- 貯蓄500~600万円:736万円
- 貯蓄600~700万円:773万円
- 貯蓄700~800万円:776万円
- 貯蓄800~900万円:776万円
- 貯蓄900~1000万円:883万円
- 貯蓄1000~1200万円:835万円
- 貯蓄1200~1400万円:855万円
- 貯蓄1400~1600万円:900万円
- 貯蓄1600~1800万円:883万円
- 貯蓄1800~2000万円:998万円
- 貯蓄2000~2500万円:863万円
- 貯蓄2500~3000万円:968万円
- 貯蓄3000~4000万円:977万円
- 貯蓄4000万円以上:1107万円
データを確認すると、貯蓄4000万円以上の世帯の平均年収は、全世帯で837万円、勤労者世帯では1107万円となっています。
ただし、年収が高いほど必ず貯蓄額も大きくなるという単純な関係ではありません。平均的な収入水準であっても、支出管理や資産形成の進め方によっては、長い時間をかけて大きな貯蓄を築くことも可能であることが読み取れます。
貯蓄額だけに注目するのではなく、収入と支出のバランスをどのように管理してきたかが、最終的な資産形成に大きく影響しているといえるでしょう。
3. 【積立シミュレーション】4000万円を目指すには毎月いくら必要か
ここまで見てきたように、貯蓄4000万円以上を保有する世帯は全体の15.2%を占めています。
しかし、「4000万円」という金額は簡単に到達できる水準ではありません。一方で、長い時間をかけて計画的に積み立てれば、現実的な目標として見えてくる側面もあります。
そこでここでは、4000万円を目指す場合、毎月どの程度の積み立てが必要になるのかを、預金のみの場合と資産運用を活用した場合の両方から考えてみましょう。
3.1 20年で4000万円を目指す場合
まず、運用を行わず預金だけで4000万円を準備すると仮定します。
20年間で4000万円を貯めるには、単純計算で毎月約16万7000円の積み立てが必要です。
一方、年利3%で運用しながら積み立てた場合は、毎月約12万円程度で到達できる計算になります。
20年という期間は決して短くありませんが、住宅取得や教育費など支出の大きい時期とも重なりやすく、多くの世帯にとっては比較的高いハードルと言えるでしょう。
3.2 30年で4000万円を目指す場合
積立期間を30年に延ばすと、必要額は大きく変わります。
預金のみで4000万円を準備する場合、必要な積立額は毎月約11万1000円です。
これに対し、年利3%で運用を続けられた場合は、毎月約7万円前後の積み立てで4000万円に到達する可能性があります。
働き始めた30代前後から老後に向けて積み立てるケースを考えると、現実的な目標として検討しやすい水準と言えるかもしれません。
3.3 40年で4000万円を目指す場合
さらに40年間という長期で考えると、「時間」を味方につける効果がより大きくなります。
預金のみの場合でも必要額は毎月約8万3000円まで下がります。
また、年利3%で運用できた場合は、毎月約4万5000円程度の積み立てで4000万円に到達する試算となります。
もちろん将来の運用成果は保証されませんが、積立期間が長くなるほど複利の効果が働きやすくなり、毎月の負担を抑えながら資産形成を進められる可能性があります。
3.4 「金額」よりも「期間」が資産形成のカギ
4000万円という目標額だけを見ると非常に大きく感じますが、実際には毎月の積立額だけでなく、「何年間続けられるか」が結果を大きく左右します。
たとえば20年で目指す場合と40年で目指す場合では、必要な積立額に大きな差が生まれます。
そのため、資産形成では「いつ始めるか」も重要なポイントです。無理に高額な積立を設定するよりも、自分の家計に合った金額を長期間継続するほうが、結果として大きな資産につながりやすいでしょう。
将来の目標額から逆算しながら、無理なく続けられる積立計画を立てることが大切です。
4. 【貯蓄の分かれ道】資産形成に差が生まれる背景を考える
同じ年代であっても、貯蓄額には大きな開きがあります。その差は、単純に年齢や収入の違いだけで説明できるものではありません。
4.1 家族構成や住居形態による違い
大きな要因のひとつが、家族構成や住居の状況です。
子どもの人数や進学状況によって教育費の負担は大きく異なりますし、持ち家か賃貸か、あるいは住宅ローンを抱えているかどうかによっても毎月の家計構造は変わります。とくに住宅ローン返済中は、貯蓄に回せるお金が限られる時期があるのも自然なことです。
4.2 共働きか片働きかという働き方の差
また、共働き世帯か片働き世帯かという違いも、貯蓄額に影響を与えます。共働き世帯は収入面で有利になりやすい反面、保育料や家事代行サービスなどの利用によって支出が増えるケースもあります。
一方で、片働き世帯であっても、支出を抑えながら堅実に家計管理を行い、着実に貯蓄を増やしているケースも少なくありません。
4.3 貯蓄額の差は努力不足とは限らない
このように、貯蓄額の違いは必ずしも家計管理の巧拙や努力の差だけで生じるものではありません。ライフステージや家庭環境によっては、一時的に貯蓄が増えにくい時期があることは多くの世帯に共通しています。
平均値との差だけを見て必要以上に不安になる必要はありません。まずは自分自身の状況を整理し、現状を正しく把握することが、今後の家計管理や資産形成を考える第一歩になるでしょう。
5. 【貯蓄のコツ】無理なくお金を増やすために意識したいポイント
貯蓄で大切なのは、一時的に頑張ることではなく、無理のない形で長く続けることです。そのためには、家計に負担をかけ過ぎず、お金が自然に残る仕組みを整えていくことが重要になります。
NISAやiDeCo、投資信託など資産形成の選択肢は増えていますが、商品選びに進む前にまず行いたいのが家計全体の現状把握です。
毎月どの程度なら無理なく積み立てられるのかを把握することが、結果として長続きする貯蓄につながります。
5.1 家計を見直す
かつてはノートに手書きで記録するのが一般的だった家計簿も、現在ではアプリを使って簡単に収支管理ができるようになりました。
さらに、過去のデータを振り返りながら支出の変化や傾向を確認できる点も大きなメリットです。
ただし、記録するだけで満足してしまうケースも少なくありません。家計簿の本来の目的は、数字を並べることではなく、支出内容を分析して改善につなげることにあります。
見直しの際にまず注目したいのは、毎月ほぼ一定額が発生する固定費です。
- 電気代などの光熱費
- 保険料
- 通信費や各種サブスクリプション
契約内容を見直したり、利用していないサービスを解約したりするだけでも、支出を減らせる可能性があります。削減できた分を貯蓄に回す意識を持つことが大切です。
5.2 所得控除や非課税制度を活用する
手取りを増やす方法として、所得控除や非課税制度の活用も欠かせません。年末調整や確定申告で適切な手続きを行うことで、結果的に手元に残るお金が増える場合があります。
また、運用益が非課税となるNISAを活用すれば、税負担を抑えながら資産形成を進めることも可能です。
代表的な制度には次のようなものがあります。
- 医療費控除
- 生命保険料控除
- 寄付金控除
- 小規模企業共済掛金等控除
- NISA
これらの制度は、利用しなければ恩恵を受けられません。手続きの手間を理由に放置してしまうと、本来受けられる節税効果を逃してしまうことになります。
制度の内容を理解し、活用できるものは積極的に取り入れることで、より安定した貯蓄環境を整えやすくなるでしょう。
6. まとめにかえて:目標額から考える現実的な貯蓄計画
4000万円といった大きな目標を達成するためには、収入を増やす工夫だけでなく、「毎月いくら貯めるか」を具体的に考えることが欠かせません。
家計のなかで貯蓄額を決めにくい場合は、目標額から逆算する方法も有効です。たとえば30年間で4000万円を貯める場合、単純計算では毎月11万円以上の積み立てが必要になります。
一見すると難しく感じられる金額ですが、資産運用を組み合わせながら長期的に積み立てていけば、毎月の負担を軽減できる可能性もあります。ただし、運用には価格変動などのリスクがあることも忘れてはいけません。
夏本番を迎え、家計の支出や今年後半の資金計画を考える機会が増える時期です。改めてご自身の家計状況や資産形成の進捗を確認してみることが、将来に向けた着実な一歩につながるかもしれません。