
「老後は年金で悠々自適に」——そんなイメージは、長引く物価高の影響により、もはや過去のものとなりつつあります。
総務省の最新データによると、標準的なシニア単身世帯では「毎月約3万円の赤字」が常態化しており、年金だけで生活を維持することの難しさが浮き彫りになっています。
そこでこの記事では、現在のシニアが実際に受け取っている「厚生年金のリアルな受給額」をデータで検証しつつ、年金生活のシビアな家計事情を解説します。
さらに、迫りくる老後資金の不安に対し、40歳代・50歳代のミドル世代が密かに注目している「失敗しない起業(低リスクなスモールビジネス)」という新時代の防衛策まで、全体像を俯瞰してお届けします。
「いまの備えだけで本当に老後を乗り切れるのか?」と不安を感じている方は、ぜひ今後のライフプランを見直すヒントにしてみてください。
1. 【厚生年金+基礎年金】ひと月「15万円」もらえる人は全体の何割?
生活を維持するためには毎月の年金収入が頼りとなりますが、実際に十分な額を受け取れている人はどのくらいいるのでしょうか。
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金(第1階部分の老齢基礎年金を含む)を受給している男女の平均月額は15万289円となっています。
では、この平均額である「月15万円以上」を受け取れている人はどれほどいるのか、受給額の分布状況を確認してみましょう。
1.1 【厚生年金の受給権者数(月額別)】

- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万4人
- 24万円以上~25万円未満: 23万211人
- 25万円以上~26万円未満: 15万796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
データを見ると、厚生年金の受給額が「月15万円以上」となっている人は全体の49.8%であり、半数に届いていません。
さらに、厚生年金を受給できず国民年金のみの受給者も含めると、この割合は一層低下します。
2. 年金15万円でも「毎月約3万円の赤字?」 シニア世帯のシビアな家計事情
仮に平均額である15万円を受給できたとしても、安心できるわけではありません。
総務省の「家計調査報告 家計収支編 2025年」によると、65歳以上の単身無職世帯における1カ月の消費支出(生活費)は14万8445円に上っています。
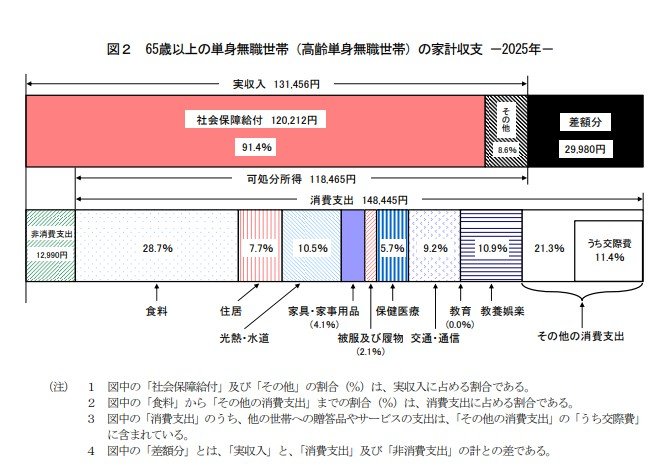
社会保険料などを差し引いた可処分所得は11万8465円となっており、標準的なシニア単身世帯では毎月約3万円(正確には2万9980円)の赤字が発生。
貯蓄を取り崩しながら生活を維持している厳しい現実が明確になっています。
2.1 世論調査が浮き彫りにする「年金生活の苦しさ」と物価高の波
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」からも、リアルな声が浮かび上がります。
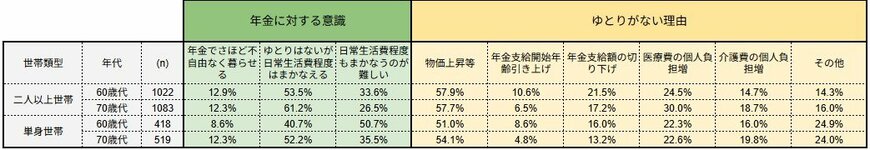
「年金でさほど不自由なく暮らせる」割合
- 60歳代・70歳代ともにわずか8%〜12%台。
「日常生活費もまかなうのが難しい」単身世帯
- 60歳代で50.7%、70歳代で35.5%が日々の生活費にも窮していると回答しています。
生活にゆとりがない最大の理由
- 60歳代・70歳代のいずれの世帯類型で、50%以上が「物価上昇等」を理由のトップに挙げており、インフレが家計を強く圧迫しています。
3. 【2026年度最新動向】年金額はどう変わる? 基礎から見直す年金の仕組み
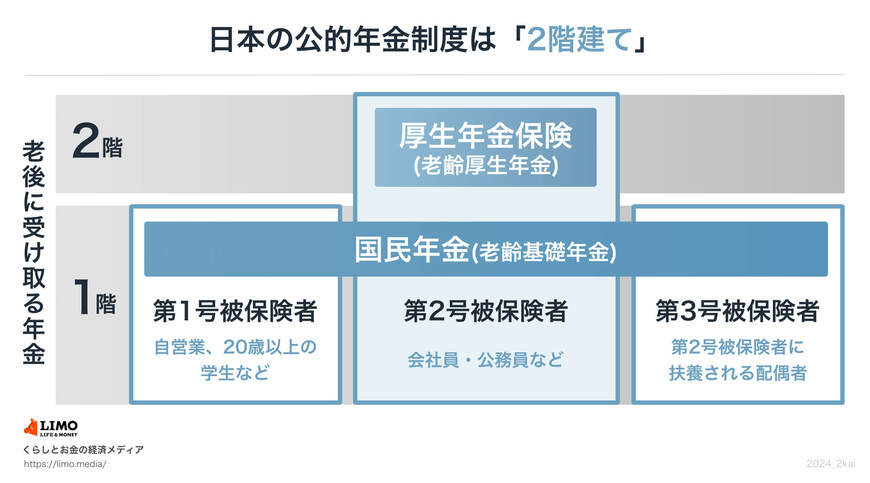
改めて、年金制度の「2階建て構造」の仕組みと、2026年度(令和8年度)からの最新の支給額見込み額をおさらいしておきましょう。
-
【1階部分】国民年金(基礎年金)
日本に住む20歳から60歳未満のすべての人。40年間全期間納付により満額を受給できます。 -
【2階部分】厚生年金
会社員や公務員、要件を満たすパートなどが加入。現役時代の収入によって受給額に個人差が出ます。
公的年金の支給額は毎年度改定されます。2026年1月23日公表の目安によれば、4月分から適用される改定率は「国民年金が前年度比+1.9%」「厚生年金が同+2.0%」引き上げられます。
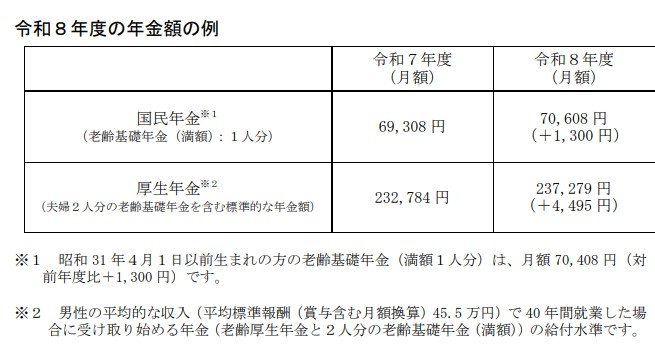
- 国民年金(老齢基礎年金・満額): 月額 7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース): 月額 23万7279円(※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金は月額6万9108円。
※2 平均的な収入(賞与を含む月額換算45万5000円)の男性が40年間就業した場合の夫婦2人分。
国民年金のみの場合、満額を受け取っても月額は約7万円。
最長75歳まで遅らせる「繰下げ受給」を利用して最大84%増額させても月額は13万円に届かず、「年金だけでは足りない」のが実情です。
4. 年金不足をどう補う? 40歳代・50歳代が密かに狙う「失敗しない起業」
毎月赤字が続くシニアの現実を前に、プレシニア層である40歳代・50歳代はどのように備えているのでしょうか。
株式会社ハッピーカーズの意識調査(2026年6月発表、40歳代・50歳代の会社員1025名対象)から、現代の「セカンドキャリアへの本音」が見えてきます。
4.1 老後資金「7割弱」が準備不足を痛感
現在の備えについて、「目標額には届かず不安がある(41.6%)」「貯蓄・投資に回す余裕がない(27.8%)」と、約7割が資金面での不安を抱えています。
4.2 年金受給後も働く? 理想の引退時期
理想の「完全リタイア時期」はいつ?6/7

出所:株式会社ハッピーカーズ【40代・50代の定年後意識】約2人に1人が「低リスクなら起業したい」と回答。定年は「引退」ではなく、組織を離れた「再始動」のタイミングへ」
理想のリタイア時期は「65歳(38.8%)」が最多ですが、「70歳以上(22.2%)」「生涯現役(11.4%)」を合わせると、3割以上が年金受給開始後も長く働くことを視野に入れています。
4.3 ミドル世代が密かに狙う「失敗しない起業」
長期間働くことが前提となる中、リストラや理不尽な評価など「会社に依存するリスク」を避けたいと考える人は少なくありません。起業・独立に関心を持つ人の約7割が「40歳代」からその準備や意識を始めています。
しかし、守るべき家族や生活があるミドル世代の起業は、ハイリスクな挑戦ではありません。
- 初期費用の限界: 300万円未満に抑えたいとする層が全体の約半数
- 最大の不安: 資金面での不安や、自身の知見不足による失敗のリスク
- 求めるバックアップ: 「失敗しても借金を背負わないビジネス構造(41.1%)」が圧倒的
「初期投資が少なく、未経験からでも自分の裁量で稼げるビジネスがあれば」という条件付きであれば、「ぜひ挑戦したい(9.8%)」「前向きに検討したい(23.9%)」を合わせて3割以上が前向きな姿勢を示しており、興味を持っている層を含めると約半数にのぼります。
月3万円の赤字を埋め、年金にプラスアルファの収入を得るための「低リスクなスモールビジネス」が、人生100年時代の新しい自立の形として注目を集めているのです。
5. まとめ:年金制度の改正と、これからの「リスクを抑えた」老後対策
国も働き方の多様化に合わせて年金制度のアップデートを進めています。
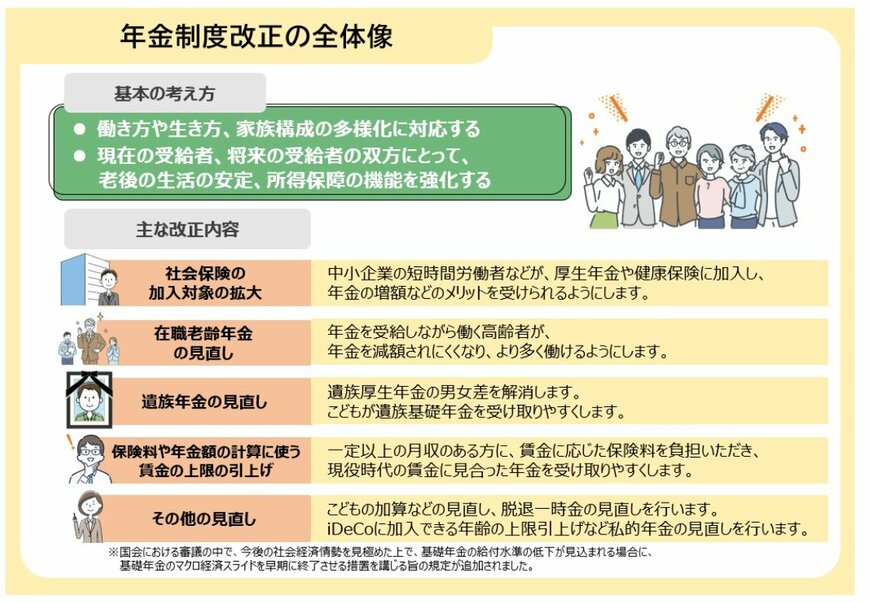
2025年に成立した「年金制度改正法」では、在職老齢年金の見直し(働きながら受け取る年金が減額されにくくなる措置)などが盛り込まれました。
2026年度からは支給停止調整額が「65万円」に引き上げられ、シニアがより働きやすい環境が整いつつあります。
受給者の半数が「月15万円」に届かない現実。そして物価高により毎月約3万円の赤字が出やすい家計事情を考慮すると、国からの年金だけに依存しない姿勢が求められます。
在職老齢年金の緩和を追い風に「長く働き続ける、あるいは低リスクでスモール起業をして収入の柱を持つこと」、そしてNISAやiDeCoなどを活用し「自分の資産にも働いてもらうこと」。
この2つのアプローチが、シニアライフの不安を取り除く確実な防衛策となるでしょう。

参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 株式会社ハッピーカーズ【40代・50代の定年後意識】約2人に1人が「低リスクなら起業したい」と回答。定年は「引退」ではなく、組織を離れた「再始動」のタイミングへ
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部社会保障班