

梅雨の合間の晴れ間に夏の近さを感じる6月となりました。自宅で過ごす時間が増えるこの時期は、これからの生活設計についてじっくり考える良い機会です。
2026年度は公的年金が4年連続で増額改定となり、国民年金の満額や厚生年金のモデル年金額も引き上げられました。
しかし、公表される年金額はあくまで一定の条件をもとにしたモデルケースであり、実際の受給額は働き方や収入、加入期間によって大きく異なります。
本記事では、2026年度の年金額のモデルケースや厚生年金加入者の受給見込み額、さらに国民年金・厚生年金の平均受給額を確認しながら、現在の年金事情について見ていきます。
1. 【国民年金・厚生年金】2026年度の年金額例はどのくらい?
厚生労働省が公表した2026年度の年金額モデルでは、国民年金と厚生年金の受給額が以下のように示されています。
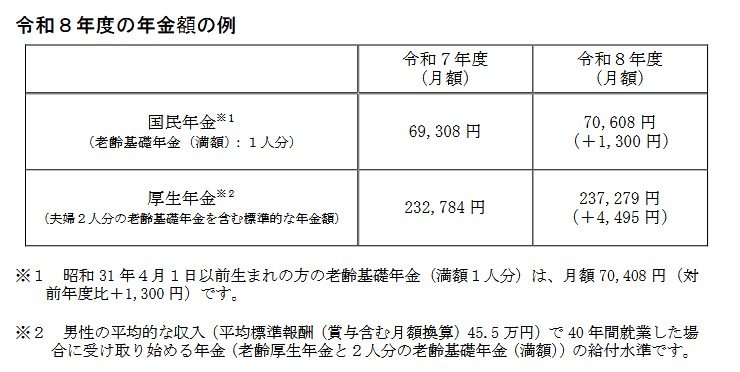
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金のモデル年金額として示されている月額23万7279円は、夫婦2人分を合算した金額です。
このモデルでは、平均標準報酬月額45万5000円で40年間勤務した会社員の夫が受け取る厚生年金と国民年金に加え、第3号被保険者や自営業などとして基礎年金を受給する妻の国民年金が含まれています。
ただし、現在は共働き世帯や単身世帯、自営業者など働き方や家族構成が多様化しており、実際の年金額は人によって大きく異なります。
そのため、この金額はあくまで参考となるモデルケースの一例として捉える必要があります。
なお、2025年度のモデル年金額は23万2784円で、2026年度はそれを上回る水準となりました。
今回の改定により、公的年金は4年連続の増額となっています。
また、国民年金の満額も2025年度の月額6万9308円から引き上げられました。
受給者にとってはプラスの改定といえますが、年金額の増加がそのまま生活のゆとりにつながるとは限りません。
実質的には受給額の価値が低下している側面もあり、その点について次章で詳しく見ていきます。
2. 年金額が増えても安心とは言えない理由
2026年度(令和8年度)の公的年金は、国民年金(老齢基礎年金)が前年度比1.9%、厚生年金(報酬比例部分)が同2.0%引き上げられ、4年連続の増額改定となりました。
しかし、年金額が増えたからといって、必ずしも生活が楽になるとは限りません。
その理由は、物価上昇のペースが年金額の伸びを上回っているためです。
年金額の改定には、「マクロ経済スライド」と呼ばれる仕組みが適用されています。
これは、少子高齢化による現役世代の負担増を抑えながら、将来にわたって年金制度を維持するための調整制度です。
年金額は本来、物価や賃金の変動をもとに見直されますが、マクロ経済スライドによって一定の調整率が差し引かれます。
2026年度は物価変動率が3.2%だったのに対し、年金額の改定率は国民年金が1.9%、厚生年金が2.0%にとどまりました。

つまり、受給額自体は増えているものの、物価上昇率には追いついておらず、実質的な購買力は低下している状況です。
同じ年金額でも購入できる商品やサービスが減るため、「年金は増えたのに生活が苦しい」と感じる人もいるでしょう。
なお、実際の受給額は加入期間や収入によって異なるため、自身の年金額を把握することが大切です。
年金受給者には改定時期に「年金振込通知書」が送付されるため、一度確認しておくとよいでしょう。
3. 約40年間厚生年金に加入した男性の受給額はどのくらい?
厚生労働省は2026年度の年金額改定にあわせて、「多様なライフコースに応じた年金額(概算)」も公表しています。
これは、公的年金への加入状況をもとに、65歳時点で受け取る年金額の水準や分布を推計したものです。

公表データを見ると、厚生年金への加入期間が長い人ほど受給額は高くなる傾向があり、国民年金のみの場合は月額6万円程度にとどまるケースが多く見られます。
また、同じ公的年金制度の中でも、就業年数や働き方、男女の違いによって受給額には大きな開きがあります。
2026年度は年金額が引き上げられましたが、ライフコースによる差は依然として大きい状況です。
3.1 平均年収約610万円で働いた男性のモデルケース
厚生年金に約40年間加入し、平均年収がおよそ610万円だった男性の場合、2026年度の年金受給額は月額17万6793円と見込まれています。
この金額には老齢基礎年金と老齢厚生年金の両方が含まれており、基礎年金約7万円に加えて、現役時代の報酬に応じた厚生年金が上乗せされています。
これは長期間にわたり厚生年金へ加入してきたケースに該当し、公的年金の受給水準としては比較的高い部類に入るといえるでしょう。
4. 国民年金・厚生年金の平均受給額を確認
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」では、60歳代から90歳以上までの受給権者を対象とした平均年金月額が公表されています。
4.1 国民年金(老齢基礎年金)の平均受給額
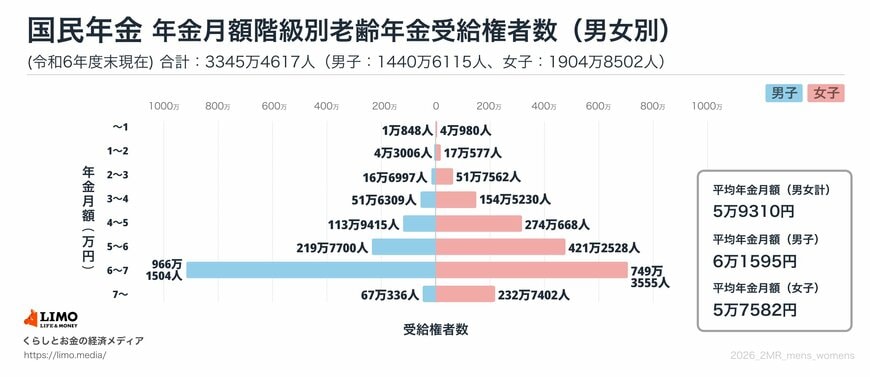
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.2 厚生年金(老齢厚生年金)の平均受給額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
国民年金の平均受給額は男女ともに月5万円台となっています。
一方、厚生年金では全体平均が15万円台であるものの、男性と女性の受給額には約6万円の差があります。
こうした違いが生じる背景には、厚生年金の仕組みがあります。
厚生年金は現役時代の収入や加入期間に応じて受給額が決まるため、働き方や勤務年数の差が将来の年金額へ反映されます。
とくに現在の高齢世代では、出産や育児、家庭の事情などを理由に女性が離職したり、就業時間を短縮したりするケースも少なくありません。
そのため、厚生年金の加入期間や賃金水準に差が生じ、平均受給額にも男女間の開きとして表れていると考えられます。
5. モデル年金と平均受給額の違いを理解して老後に備えよう
本記事では、2026年度の年金額のモデルケースや厚生年金加入者の受給見込み額、さらに国民年金・厚生年金の平均受給額を確認しながら、現在の年金事情について解説しました。
2026年度の公的年金は4年連続の増額改定となりましたが、実際の受給額は全員が同じではありません。
モデルケースや平均額はあくまで参考値として捉え、自分自身の将来の受給見込みを確認しながら老後資金の準備を進めていくことが大切でしょう。



