
2026年も半ばを迎え、梅雨の季節となりました。
雨音に耳を澄ませながら、ご自身の将来や老後の生活について、ゆっくり考える時間が増えた方もいらっしゃるのではないでしょうか。
特に気になるのは、やはり「年金」に関するお金のことです。
「周りの同世代は、一体いくらくらい年金をもらっているのだろう」「自分の年金額は平均と比べて多いのか、それとも少ないのか」といった疑問は、多くの方が抱く共通の関心事でしょう。
この記事では、公的年金の基本的な仕組みから、厚生労働省が公表している最新データに基づき、60歳代から90歳以上までの年齢別・男女別の平均受給額を詳しく解説していきます。
ご自身のライフプランを改めて見つめ直す、良いきっかけとしてご活用ください。
1. 日本の公的年金の仕組み、基本の「2階建て構造」とは?
公的年金は「2階建て構造」だと聞いたことがある人もいるでしょう。
これは、日本の年金制度が「1階部分にあたる国民年金(基礎年金)」と「2階部分にあたる厚生年金」から成り立つためです。

1.1 【1階】国民年金の制度概要
- 加入対象者:原則として日本に住む20歳以上60歳未満の全員
- 年金保険料:国民年金保険料は全員一律。ただし年度ごとに改定あり(2026年度月額:1万7920円)
- 受給額:保険料を40年間欠かさず納付すれば満額が受け取れる(2026年度月額:7万608円)
国民年金の加入者は第1号被保険者~第3号被保険者にわかれ、このうち第2号被保険者が後述する厚生年金に加入します。厚生年金保険料を支払う人は、別途国民年金保険料を支払う必要はありません。
また、第3号被保険者も保険料の納付義務がありません。
1.2 【2階】厚生年金の制度概要
- 加入対象者:会社員や公務員、またパートなどで特定適用事業所(※1)に働き一定要件を満たした人が国民年金に上乗せで加入
- 年金保険料:収入に応じて厚生年金保険料が変わる。ただし上限あり(※2)
- 受給額:加入期間や納めた保険料により個人差あり
※1 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※2 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【年齢別】60歳から90歳以上の厚生年金・平均受給月額一覧
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢1歳刻みにおける「平均年金月額」を一覧表でご紹介します。
まずは厚生年金(国民年金部分を含む)の平均年金月額を見ていきましょう。年齢による違いはあるのでしょうか。
2.1 60歳代(60〜69歳)の厚生年金・平均月額
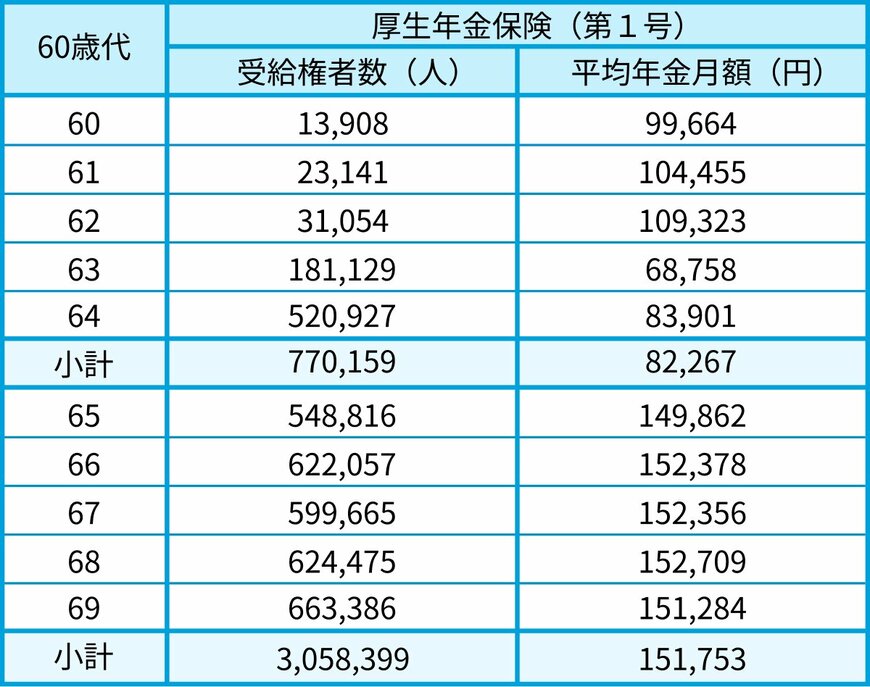
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含みます
2.2 70歳代(70〜79歳)の厚生年金・平均月額
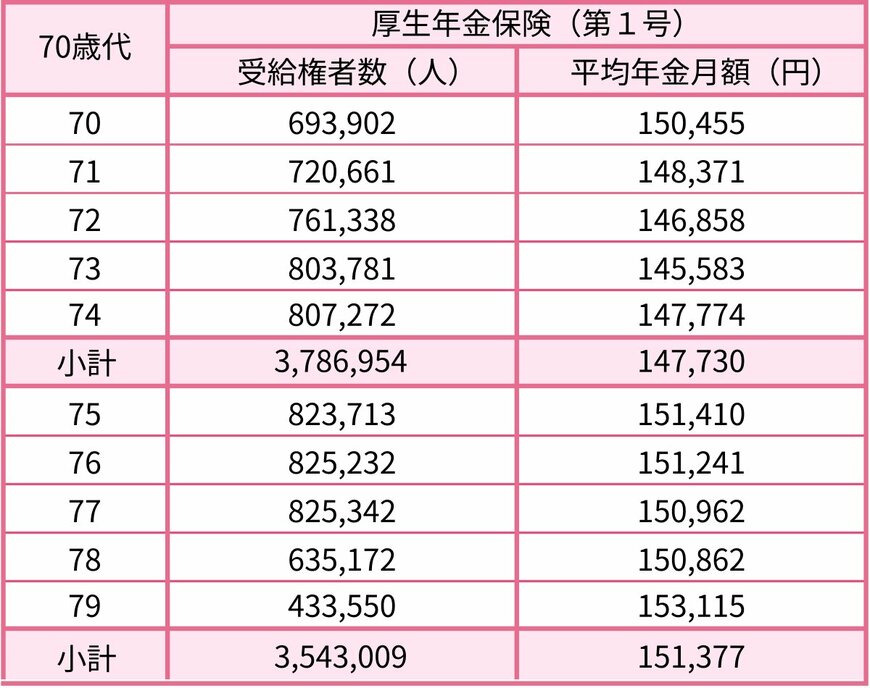
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80〜89歳)の厚生年金・平均月額
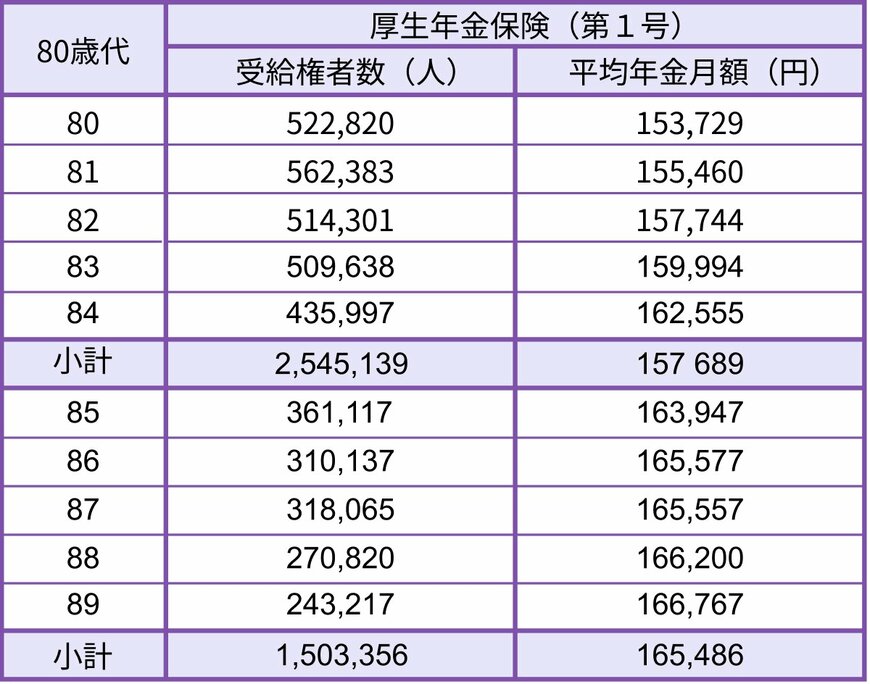
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額
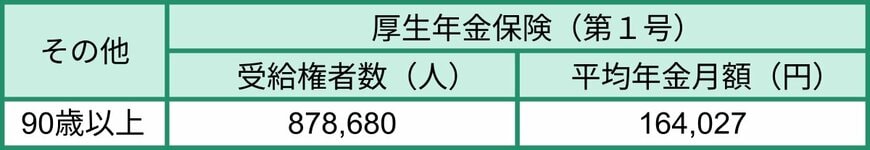
- 90歳以上:16万4027円
標準的な年金受給開始年齢は65歳となっていますが、65歳以降の各年齢で受け取れる厚生年金の平均年金月額を見ると、14万円~16万円台であることがわかりました。
年齢があがるほどに、ゆるやかに平均額が上昇する傾向があります。
3. 【年齢別】60歳から90歳以上の国民年金・平均受給月額一覧
本章では国民年金(老齢基礎年金)について、各年齢で受給できる平均年金月額を見ていきます。年齢による違いはあるのでしょうか。
3.1 60歳代(60〜69歳)の国民年金・平均月額
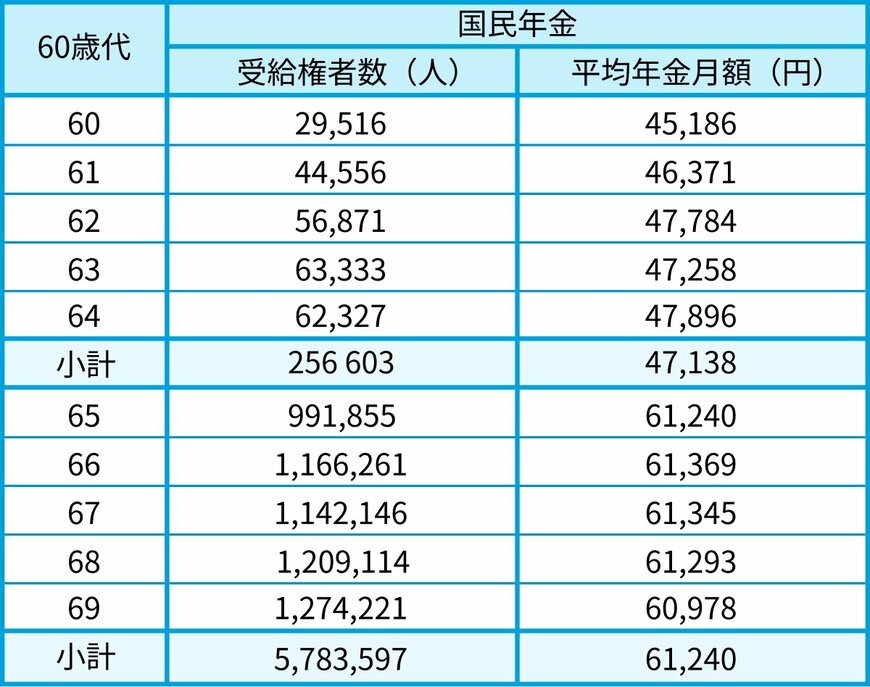
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
3.2 70歳代(70〜79歳)の国民年金・平均月額
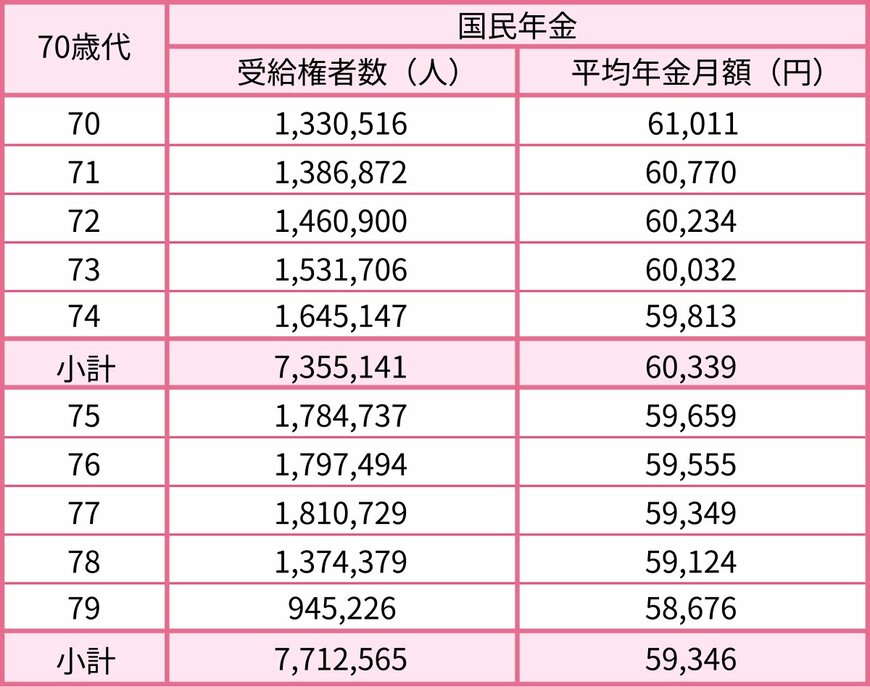
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80〜89歳)の国民年金・平均月額
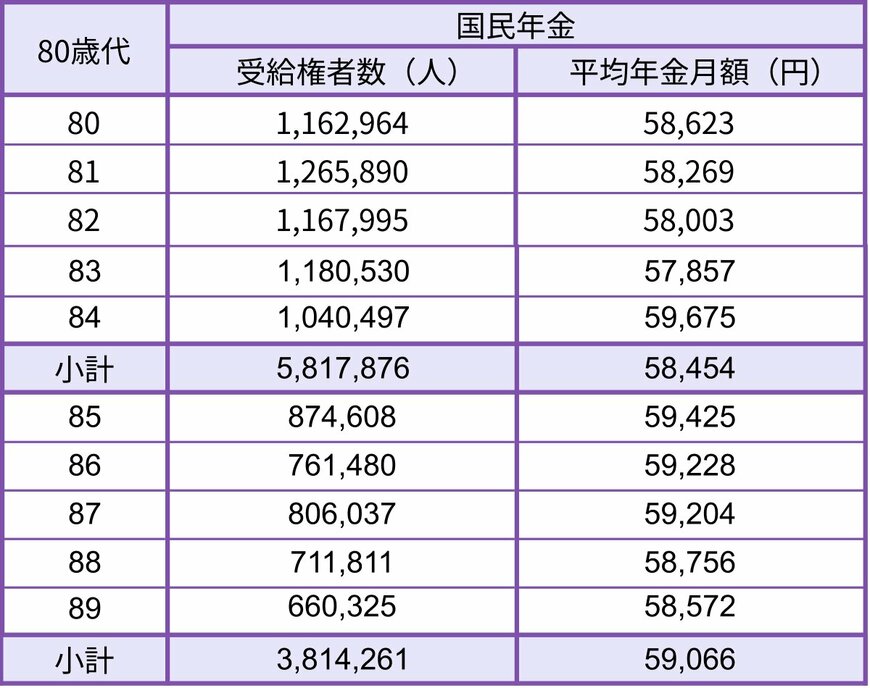
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額
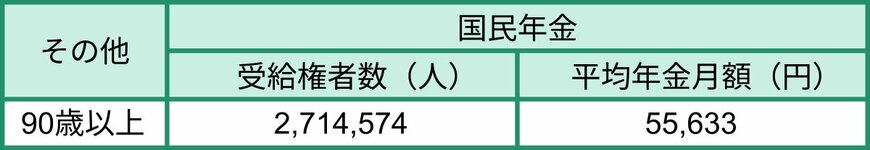
- 90歳以上:5万5633円
一般的に年金受給開始となる65歳以降の場合、国民年金(老齢基礎年金)の平均年金月額は5万円~6万円台となりました。
4. 厚生年金と国民年金の受給額分布(1万円刻み)
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」をご紹介します。
4.1 男女別の厚生年金・平均受給月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 厚生年金の受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
4.3 男女別の国民年金・平均受給月額と分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金の受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上~7万円未満」が最も厚い層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
5. ライフコースで見る厚生年金と国民年金の受給額モデル
年金には個人差があるからこそ、平均だけでは見えないものがあります。「将来、自分はどのくらいの年金を受け取れるんだろう?」と確認する一歩となるよう、ここではライフコースごとの目安額を紹介します。
厚生労働省が2026年1月23日に公表した「多様なライフコースに応じた年金額の例」から見ていきましょう。
本資料では、年金加入経歴を5つのパターン(男性2パターン、女性3パターン)に分類した年金額の概算が提示されています。
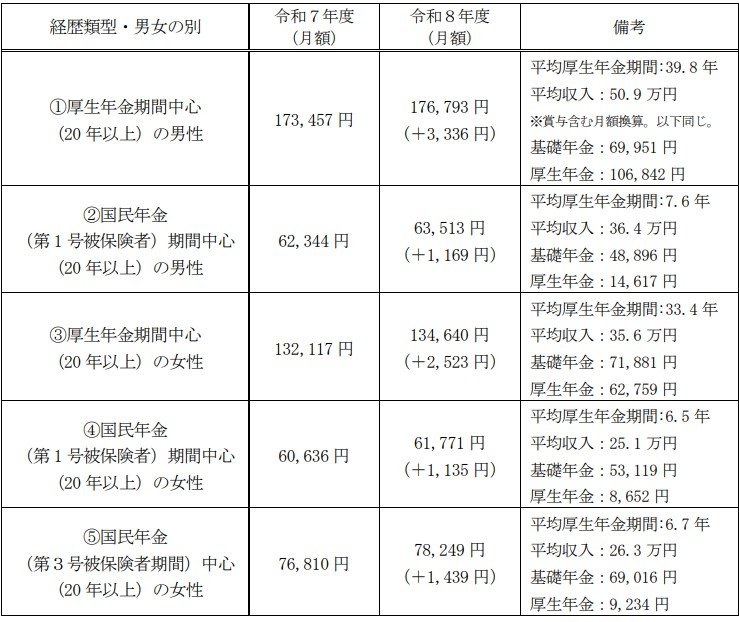
5.1 ケース①:男性・厚生年金期間が中心の場合
年金月額の目安:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
5.2 ケース②:男性・国民年金(第1号被保険者)期間が中心の場合
年金月額の目安:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
5.3 ケース③:女性・厚生年金期間が中心の場合
年金月額の目安:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
5.4 ケース④:女性・国民年金(第1号被保険者)期間が中心の場合
年金月額の目安:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
5.5 ケース⑤:女性・国民年金(第3号被保険者)期間が中心の場合
年金月額の目安:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
厚生年金の加入期間や現役時代の平均収入によって、年金月額は大きく変動します。
特に、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、老後の受給額は大きく変わることが見て取れます。
6. 国民年金の受給額を増やす方法の一つ「付加年金」とは
働き方の多様化する中で、厚生年金に加入しないフリーランスや自営業の方なども増えています。
一方で、国民年金しか受け取れないとなると、老後の年金が少なくなる傾向にあります。
国民年金の受給額を増やす方法のうち、今回は「付加保険料の納付」について解説します。
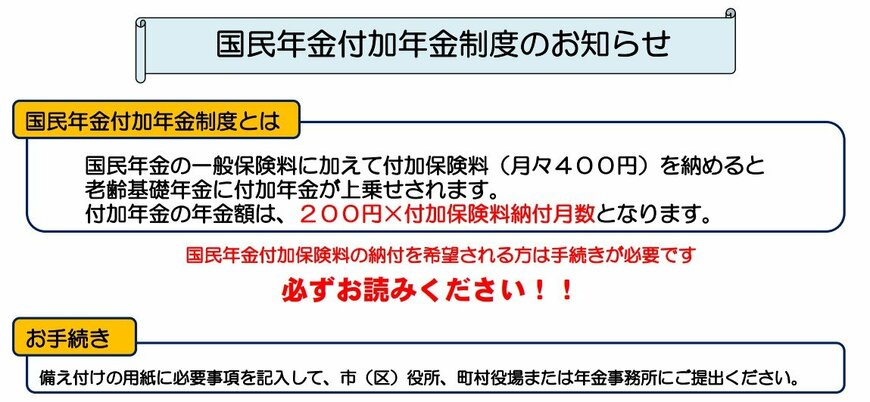
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
6.1 付加保険料を納付できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
6.2 付加保険料を納付できない対象者
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金には、同時に加入することができます。ただし、個人型確定拠出年金の納付額によっては併用ができない場合もあるので注意が必要です。
6.3 付加保険料を「20歳~60歳の40年間」納付した場合のシミュレーション
20歳から60歳の40年間、付加保険料を納付したとしましょう。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付した付加保険料は19万2000円。毎年の年金受給額に9万6000円が上乗せされることから、2年で元が取れる計算です。
7. まとめ
今回は、令和シニアの年金事情について詳しく見てきました。
記事内では、現役時代の働き方別に受け取れる年金額のシミュレーションをしています。
現役時代、厚生年金の加入が主だった男性のケースでは年金受給額のシミュレーションは17万6793円となっていますが、国民年金の加入が主だった女性の場合では月額の年金額は6万1771円となっています。
日本の年金制度は2階建て構造となっており、現役時代に会社員や公務員として働いてきた方は国民年金と厚生年金の両方を受け取れますが、自営業やフリーランス、専業主婦だった方等は受け取れる主な年金が国民年金のみとなります。
また、年金保険料を納めた期間が短かったり、現役時代の収入が平均年収より少なかった等の場合、将来の年金額は少ない傾向にあります。
そのため、老後の生活設計を考える際は年金の平均受給額を参考にするのではなく、ねんきんネットなどを活用して自身の将来の年金見込額を確認することが必須です。
ここで年金見込額の確認を怠ると、年金生活に入った時に「思ったより年金が少ない」となってしまう可能性が非常に高いです。
また、老後の生活設計を立てる際に自分ひとりで考えることに不安がある場合はIFAやFPなどお金の専門家に相談しましょう。
専門家の意見を聞くことでリスクを抑えつつ着実に老後資金を準備する方法を見つけることが期待できます。
8. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
公的年金が改定された6月、留意すべきは、額面のプラス改定率に対して手取り収入が伸び悩む構造です。年金からは介護保険料や国民健康保険料、住民税などが特別徴収されるため、前年所得に応じた負担見直しによって目減りが発生します。
年代別の平均月額一覧を見る際も、世代ごとの雇用慣行や移行期特有の給付制度が混在している点を理解する必要があります。年齢が上がれば自然と支給額が増えるわけではないため、単純な世代間比較は適当ではありません。
自営業者らが利用できる『付加年金』は、2年間の受給で納付元本を回収できる効率的な底上げ策です。ただし国民年金基金やiDeCoとの併用枠にはルールがあるため、優先順位を精査する視点が求められます。
全体的な相場やモデルケースを鵜呑みにせず、自身のねんきん定期便から社会保険料等を引いた手取り額で収支を試算すること。客観的な現実に基づく予算設計こそが、確実な家計防衛策となるでしょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「国民年金付加年金制度のお知らせ」
鶴田 綾