

新生活のスタートから少し時間が経ち、家計や貯蓄の状況を見直す人が増える5月。「自分の貯蓄は平均と比べてどうなんだろう」と気になるタイミングでもあります。
特におひとりさま世帯では、収入や支出の自由度が高い一方で、将来への備えは自分次第という現実もあります。
実際、同じ年代でも貯蓄額には大きな差があり、「平均値」だけで判断すると見誤ることも少なくありません。
今回は、年代別の平均値と中央値をもとに、貯蓄のリアルと「貯まる人・貯まらない人」の違いを整理していきます。
1. 【おひとりさま世帯の貯蓄事情】年代別に「平均値・中央値」を一覧表でみる
まず、金融経済教育推進機構「2025年 家計の金融行動に関する世論調査」をもとに、単身世帯(おひとりさま)の最新の貯蓄額を確認していきます。
平均貯蓄額
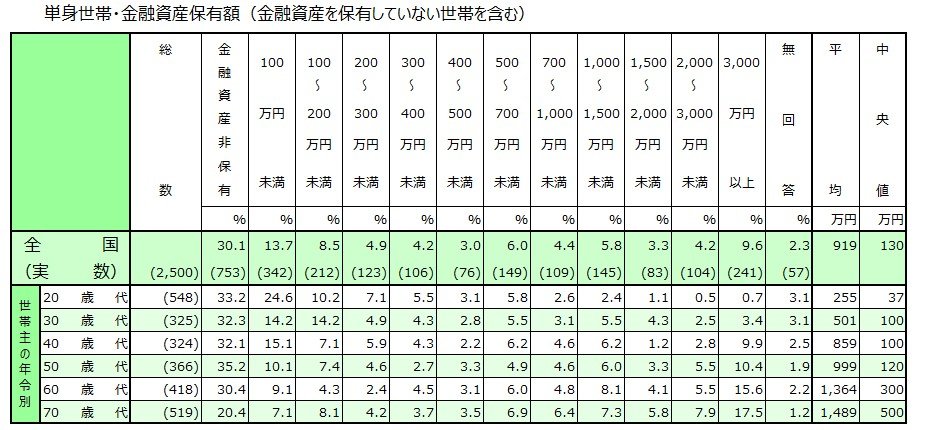
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 30歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
30歳代では平均が500万円を上回り、中央値は100万円でした。
金額別に見ると、金融資産を保有していない人が32.3%、100万円未満が14.2%となる一方で、3000万円以上を保有する人も3.4%います。
1.2 40歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代の中央値は30歳代と同じく100万円となっています。
一方で平均は300万円以上増加し、3000万円以上を保有する人は約1割です。
1.3 50歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代では中央値が上昇し、平均も1000万円近くとなっています。
まとまった貯蓄を持つ世帯がある一方で、金融資産を保有していない世帯が35.2%、100万円未満が10.1%など、貯蓄が十分でない世帯も見られます。
1.4 60歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代では中央値が300万円まで上昇しており、退職金や相続などの影響があると考えられます。
平均は1364万円となりましたが、60歳代でも約4割は貯蓄が100万円未満(非保有を含む)となっています。
2. 「貯蓄がある人」と「貯蓄がない人」の3つの大きな違い
年代ごとの貯蓄額の平均や中央値を確認してきましたが、個人差が大きいことが分かります。
「貯蓄がある人」と「貯蓄がない人」の違いは、主に次のような点に表れるでしょう。
2.1 具体的な「家計・資産状況」を把握しているかどうか
貯蓄の有無によって差が生じやすい要因の一つに、具体的なお金の状況を把握しているかどうかが挙げられます。
たとえば「家計収支」では、収入と支出を可視化することで「なぜ貯蓄できないのか」を把握できるだけでなく、「何にお金を使い、何を控えるべきか」「どのような生活を送るべきか」といった判断もしやすくなります。
また、「貯蓄額」についても具体的に把握することが重要です。
現在の貯蓄額や毎月の積立額、このままのペースで続けた場合に10年後にどの程度になるのかなど、できるだけ明確に把握しておきましょう。
さらに、「老後の年金見込み額」もねんきんネットで確認できます。
公的年金だけで生活するのは難しい場合が多いため、まずは自身の現実的な受給見込み額を把握することが大切です。
2.2 自動で積み立てる先取り貯蓄を実践しているかどうか
日々忙しく、お金の管理まで手が回らない人が多いからこそ、「自動で貯まる先取り貯蓄」の仕組みを活用することが重要です。
金融機関によっては、毎月の給料日にあわせて一定額を積み立てる自動積立定期預金などのサービスを提供している場合があります。
こうした仕組みを利用して自然に貯蓄できる環境を整えることで、着実にお金を蓄えていくことができるでしょう。
2.3 お金に関する情報を取り入れているかどうか
資産運用にはリスクが伴い、難しそうという印象から「怖い」「よく分からない」「面倒」といった理由で、最初から情報収集を避けてしまう人も少なくありません。
しかし、情報を知っているかどうかによって、その後に選べる行動は大きく変わります。
まずは知識を得て、しっかりと調べること、そのうえでリスクを正しく理解し、自分が許容できる範囲の中で判断することが重要です。
お金に関する情報を恐れず、積極的に取り入れていくことが大切でしょう。
3. 「平均より下かも」と感じたら|5月に見直したい貯蓄の整え方
平均貯蓄額はあくまで一つの目安であり、実態に近いのは中央値であることが多いと言われます。
「平均より少ない」と感じても、中央値と比べると大きく外れていないケースも少なくありません。この違いを知るだけでも、過度に不安になる必要はなくなります。
とはいえ、「何となく貯まらない状態」が続いている場合は、少しだけ行動を変える余地があります。
たとえば、収支を把握する、先取りで積み立てる、情報を定期的にチェックする——こうした基本の積み重ねが、将来の差につながります。
5月は生活リズムが整いやすい時期です。「一度だけ家計を見える化してみる」そんな小さな一歩でも十分意味があります。無理なくできる範囲から、ぜひ見直しを始めてみてください。


参考資料
マネー編集部貯蓄班



