
梅雨空の6月、1年の折り返し地点に差し掛かりました。「今年前半の貯蓄計画はどうだっただろう?」と振り返ると同時に、物価高が続く中で「老後2000万円問題」のリアルな数字が気になっている方も多いのではないでしょうか。
筆者はFPとして多くのマネー相談を受けてきましたが、「結局、老後資金はいくら必要なの?」という問いへの答えは、時代や経済状況とともに変化します。今回は、公表された最新の調査結果をもとに、いま目指すべき「現実的な必要額」と、NISAを使った資産形成について解説します。
1. 【老後はいくらあると安心?】老後2000万円問題の「現在地」30年間の不足額を試算!
「老後2000万円問題」は、2019年に金融庁の報告書がきっかけで注目されました。当時は2017年のデータを基に「毎月約5.5万円の赤字」として試算されていましたが、物価上昇や年金額の改定を経た最新の「2025年(令和7年)平均結果」ではどのように変化したでしょうか。
総務省の最新調査に基づき老後の家計収支(無職世帯)について、30年間での生活費の不足分を試算してみましょう。
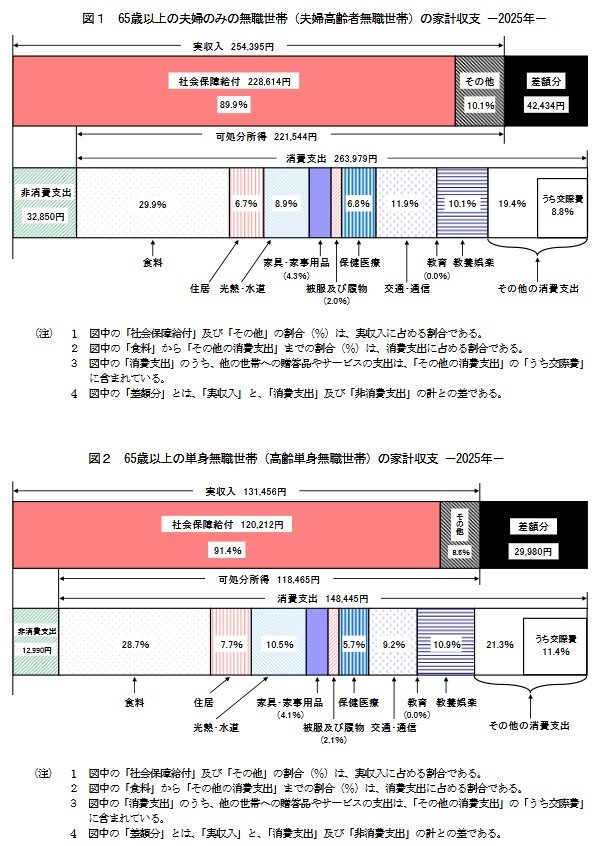
1.1 65歳以上《夫婦のみ》無職世帯の家計収支
- 実収入:25万4395円
- 支出合計(消費+非消費):29万6829円
- 毎月の不足額:4万2434円
- 30年間の不足額合計:約1528万円(4万2434円×12カ月×30年)
1.2 65歳以上《単身》無職世帯の家計収支
- 実収入:13万1456円
- 支出合計(消費+非消費):16万1435円
- 毎月の不足額:2万9980円
- 30年間の不足額合計:約1079万円(2万9980円×12カ月×30年)
最新データでは赤字幅がやや変動しているものの、日常生活を送るだけで毎月数万円の持ち出しが発生するという本質は変わりません。それでは、なぜ一般的に「2000万円」と言われるのか、その理由を次の章で詳しく見ていきましょう。」
2. 【安心の防衛ラインとは】なぜ老後2000万円必要なのか?予想外の支出にも備えを!
予想外の支出にも「備え」を2/4
metamorworks/shutterstock.com
上記の「約1528万円」は、あくまで日常の最低限の生活費です。ここに、家計調査には反映されにくい「特別な支出」を加算してみましょう。
公益財団法人 生命保険文化センターの2024年度調査によると、介護にかかる費用の目安は以下の通りです。
- 一時費用(住宅改修など): 平均47万円
- 月額介護費用: 平均9.0万円
- 平均介護期間: 55.0ヶ月(4年7ヶ月)
これにより、ひとりあたりの介護費用は約540万円(47万円+9万円×55ヶ月)と試算できます。さらに、自宅の修繕や家電の買い替えなどの予備資金として300万円を確保する場合、夫婦の生活費不足分に合わせると合計で約2368万円となります。
つまり、2000万円という数字は決して贅沢のためではなく、「リスクに備えた現実的な防衛ライン」といえます。さらに昨今のインフレ(物価上昇)を考慮すると、現金をただ貯めるだけでなく、資産を「育てる」視点もあわせて持っておくと安心です。
3. 【2000万円目標】NISAで20年間の積立投資シミュレーション
老後の備えとして「2000万円」を目標にする場合、投資を使わず貯蓄だけで準備しようとすると、毎月約8万3333円という高額な積立が必要です。しかし、NISA(少額投資非課税制度)を活用し複利効果を得ることで、月々の負担を大きく抑えられます。金融庁のつみたてシミュレーターを使い、期間20年・2つの想定利回りで比較してみましょう。
3.1 ①想定利回り3%:リスクを抑えて着実に「バランス型」のイメージ
利回り3%は、国内外の株式と債券を組み合わせた「バランス型」の投資信託などで手堅い運用のイメージです。
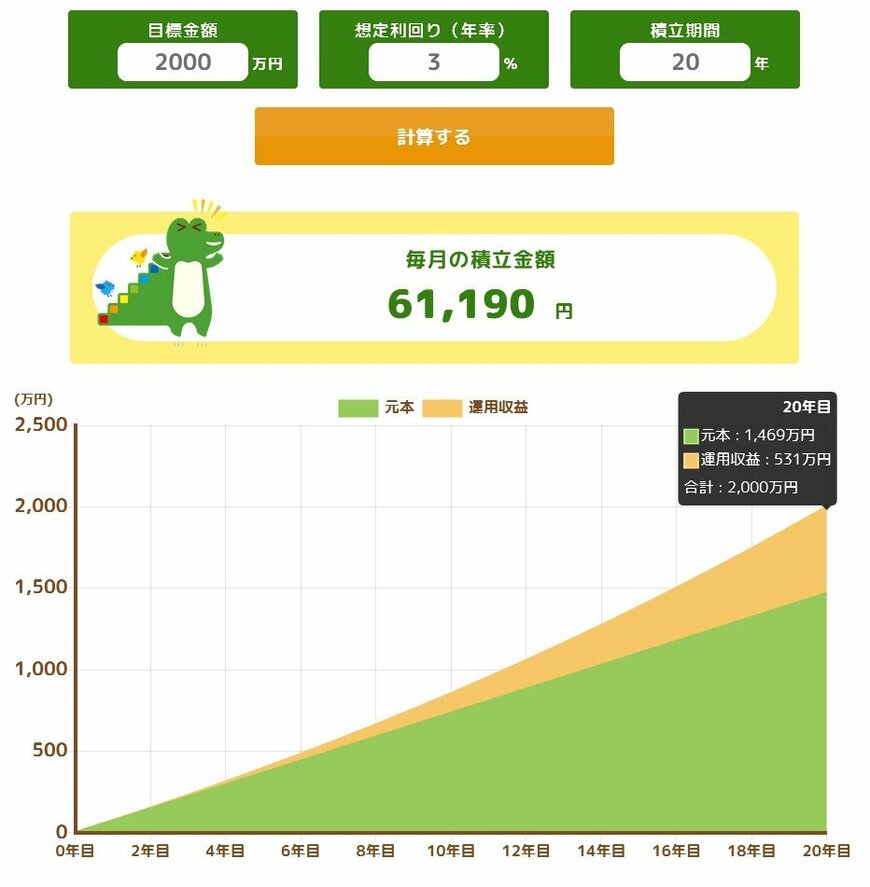
- 毎月の積立額: 6万1190円
- 20年間の元本: 1469万円(運用収益:531万円)
- 貯蓄のみの場合と比べて、月々の負担を約2万2000円軽減しながら目標達成を目指せます。
3.2 ②想定利回り6%:成長を取り込む「全世界株式」のイメージ
利回り6%は、全世界株式(オール・カントリー)や米国株インデックスなど、株式中心に運用した場合の長期平均に近い設定です。
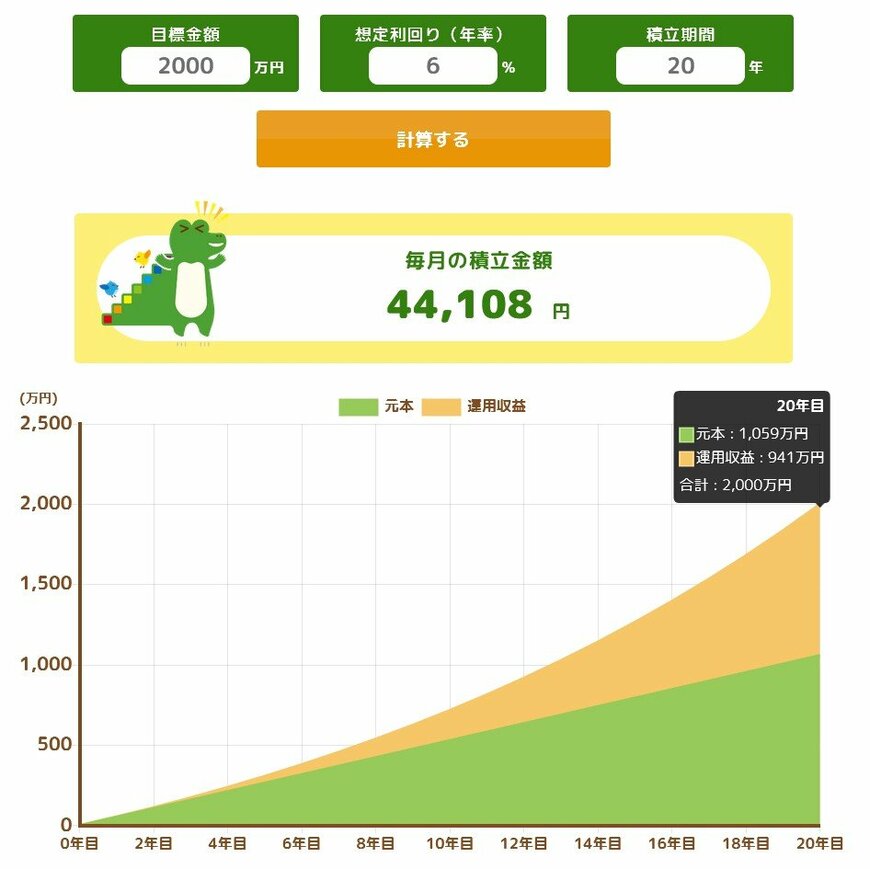
- 毎月の積立額: 4万4108円
- 20年間の元本: 1059万円(運用収益:941万円)
3%運用と比較しても月々の積立額が約1万7000円少なく済むため、浮いたお金を現在の生活や教育費などに柔軟に回しやすくなります。
※シミュレーションは過去のデータに基づいた試算であり、将来の成果を保証するものではありません。投資には価格変動リスクがあることを理解して進めましょう。
4. まとめにかえて
老後2000万円という数字を聞くと少し身構えてしまうかもしれませんが、最新データを見ても決して大げさな金額ではないことが分かります。特に物価高が続く今の経済状況を考えると、ただ現金を銀行に眠らせておくのはもったいないかもしれません。
これからはインフレに負けないように、お金自身にも働いてもらう視点を持つことが将来の安心に繋がります。幸い、20年という長期の投資期間があれば、NISAの複利効果を味方につけることで毎月の積立負担を驚くほど抑えられます。最初は数千円や数万円といった小さな一歩でも、早く始めるほど時間を味方にできるのが積立投資の強みです。
1年の折り返し地点である今、ご自身の未来に向けたマネープランをじっくり見直す絶好のチャンスといえます。「いつかやろう」を「今から始めよう」に変えて、一歩ずつ理想の未来を引き寄せていきませんか。まずはご自身のライフスタイルに合わせた、無理のないスマートな資産形成を一緒に考えていきましょう。
参考資料
- 総務省統計局「家計調査報告(家計収支編)ー平成29年(2017年)平均速報結果の概要―」
- 総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」」
- 金融庁「つみたてシミュレーター」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
徳田 椋